이 계산기가 알려주는 것
HELOC(Home Equity Line of Credit)은 미국에서 주택 순자산을 담보로 열어 주는 한도대출입니다. 이름은 하나지만 사실상 성격이 다른 두 개의 대출이 붙어 있는 구조죠. 인출기간(draw period) 동안에는 한도 안에서 필요할 때마다 빌려 쓰고 이자만 냅니다. 인출기간이 끝나면 남은 잔액이 상환기간(repayment period)으로 넘어가면서 원리금 균등의 고정 납입금으로 바뀝니다. 이 계산기는 두 구간의 월 납입금, 만기까지 통장에서 실제로 빠져나가는 총 납입액, 총 이자, 그리고 마감비용과 연회비를 넣었을 때의 대출 총비용과 APR, 여기에 연도별 상환표까지 함께 보여 줍니다.
필요한 순간은 정확히 두 번입니다. 여러 HELOC 조건을 비교하면서 "인출기간이 끝나면 월 납입금이 얼마가 되는가"를 알아야 할 때, 그리고 그 점프를 미리 예산에 반영해야 할 때입니다. 일반적인 조건에서 상환기간 납입금은 인출기간 납입금의 1.5배를 훌쩍 넘습니다.
적용 범위 안내: HELOC은 미국 금융기관의 상품이며, 여기서 쓰는 계산 방식과 수수료 항목(closing costs, annual fee, APR)도 미국 관행을 따릅니다. 한국의 주택담보 한도대출(마이너스통장형 주담대)과 구조는 비슷하지만 LTV·DSR 규제, 금리 결정 방식, 중도상환수수료 체계는 전혀 다릅니다. 국내 대출에 대입할 때는 약정서상의 실제 조건을 넣어 참고용으로만 활용하세요.
입력값 읽는 법
이 계산기는 첫날에 한도를 전액 인출해 인출기간 내내 그 잔액을 유지한다고 가정합니다. 현실에서 일어날 수 있는 가장 보수적인 시나리오이며, 그래야 금융기관별 조건을 같은 기준으로 비교할 수 있습니다.
| 입력 항목 | 어디서 가져오는 숫자인가 | 일반적인 범위 |
|---|---|---|
| 대출 금액 | 제시받은 한도 금액, 또는 실제로 쓸 계획인 금액. 쉼표나 달러 기호를 넣어도 됩니다. | $10,000 – $500,000 |
| 금리 | 제시된 금리. 대부분의 HELOC은 변동금리(프라임레이트 + 가산금리)이므로 이 숫자는 약속이 아니라 현재 시점의 스냅샷입니다. 0도 입력 가능합니다. | 0% – 15% |
| 인출기간 | 약정 조건에서 확인 — 자유롭게 빌려 쓰며 이자만 내는 기간입니다. | 5 – 10년, 2.99처럼 소수점도 허용 |
| 상환기간 | 약정 조건에서 확인 — 인출기간 종료 후 잔액을 모두 갚아야 하는 기간입니다. | 10 – 20년, 반드시 0보다 커야 함 |
| 마감비용 | 감정평가비, 권원조사비, 취급수수료 등. 금액으로 넣거나 대출 금액 대비 비율(%)로 넣을 수 있습니다. 면제해 주는 금융기관도 많습니다. | $0 – 한도의 5% |
| 연회비 | 한도 유지 수수료. 인출기간 동안에만 부과됩니다. | $0 – $100/년 |
마감비용과 연회비는 마감비용·수수료 포함에 체크했을 때만 계산에 반영됩니다. 체크를 해제하면 해당 칸에 어떤 값이 들어 있든 전부 무시됩니다.
계산식
\(P\) = 대출 금액, \(r\) = 연이율(%), \(d\) = 인출기간(년), \(t\) = 상환기간(년)이라고 하겠습니다. 월 이율은 \(i = r/1200\)이고, 인출기간은 \(m = 12d\)개월, 상환기간은 \(n = 12t\)개월입니다.
인출기간 납입금은 이자만이고, 상환기간 납입금은 잔액 전액에 대한 표준 원리금 균등(연금) 공식입니다.
$$A_{\text{인출}} = P \times i \qquad\qquad A_{\text{상환}} = \frac{P \times i}{1 - (1+i)^{-n}}$$나머지 결과는 모두 이 두 값(반올림하지 않은 값)에서 파생됩니다.
$$\text{총 납입액} = A_{\text{인출}} \times m + A_{\text{상환}} \times n$$ $$\text{총 이자} = \text{총 납입액} - P$$ $$\text{대출 총비용} = \text{총 이자} + C + F \times d$$여기서 \(C\)는 마감비용(비율로 입력했다면 \(C = P \times c/100\)), \(F\)는 연회비입니다. 금리가 0%이면 상환기간 납입금은 단순히 \(P/n\)이 됩니다.
실제 계산 예시
한도 $75,000, 금리 7.5%, 인출기간 5년, 상환기간 15년, 마감비용 $2,500 선납, 연회비 $75인 경우를 봅시다. \(i = 0.075/12 = 0.00625\), \(m = 60\), \(n = 180\)입니다.
인출기간의 이자 전용 납입금:
$$A_{\text{인출}} = 75{,}000 \times 0.00625 = \$468.75$$상환기간이 시작된 뒤의 납입금:
$$A_{\text{상환}} = \frac{75{,}000 \times 0.00625}{1 - (1.00625)^{-180}} = \frac{468.75}{0.674209} = \$695.26$$240회 납입의 합계(반올림하지 않은 값으로 계산):
$$468.75 \times 60 + 695.25927 \times 180 = 28{,}125 + 125{,}146.67 = \$153{,}271.67$$ $$\text{총 이자} = 153{,}271.67 - 75{,}000 = \$78{,}271.67$$연회비는 인출기간 5년 동안만 붙으므로 합계는 \(75 \times 5 = \$375.00\), 따라서:
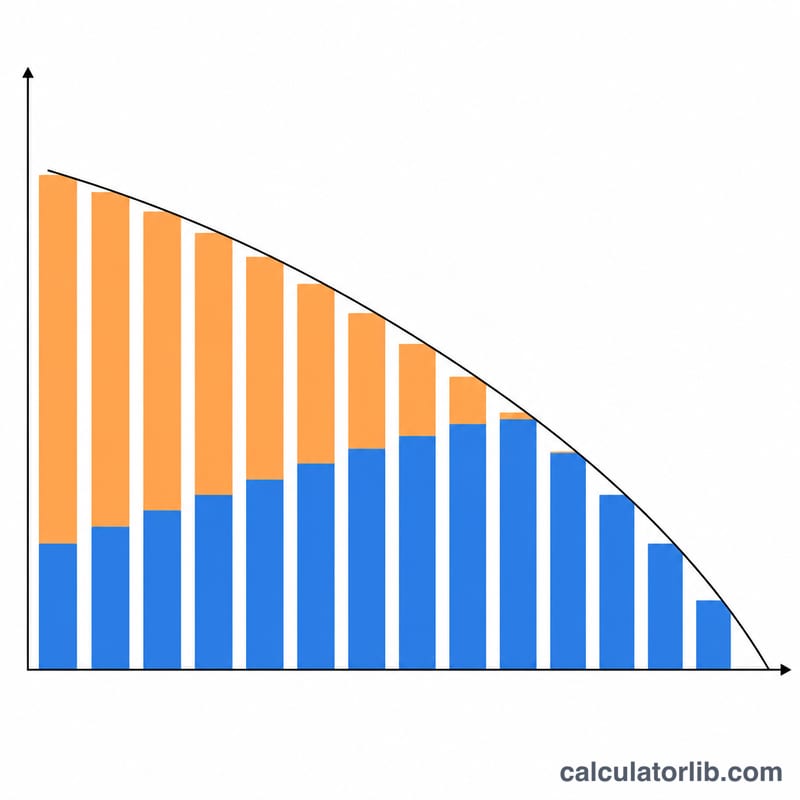
$$\text{대출 총비용} = 78{,}271.67 + 2{,}500 + 375 = \$81{,}146.67$$이 조건의 APR은 8.130%로 계산됩니다. 연도별 상환표에서는 1~5년차가 각각 이자 $5,625.00, 원금 $0.00, 잔액 $75,000으로 고정되고, 원금이 처음 줄어드는 해는 6년차입니다 — 이자 $5,529.59, 원금 $2,813.52, 기말 잔액 $72,186.48.
많이들 놀라는 규칙들
비용 체크박스는 기본적으로 꺼져 있고, 모든 것을 좌우합니다. 마감비용과 연회비 값이 미리 채워져 있어도 체크하기 전까지는 아무것도 바뀌지 않습니다. 대출 총비용도, APR도 나오지 않고 합계에도 영향이 없습니다. 한도 $125,000, 금리 9.75%, 인출기간 7년, 비용 $9,000, 연회비 $900인 경우 체크하면 $15,300의 비용과 APR 항목이 추가되지만, 월 납입금과 총 납입액 $297,835.04는 체크 여부와 관계없이 동일합니다.
"총 납입액"에는 원금이 포함됩니다. 이것은 비용이 아니라 통장에서 빠져나가는 모든 돈의 합계입니다. 이자는 여기서 대출 원금을 뺀 값이고요 — 위 예시에서 $153,271.67 대 $78,271.67입니다.
"대출금에서 차감"을 골라도 납입금은 줄지 않습니다. 이 옵션은 실수령액 항목(예시에서는 $72,500)을 하나 추가할 뿐입니다. 두 구간의 납입금, 총 납입액, 대출 총비용, APR은 모두 $75,000 전액 기준으로 계산됩니다. 만약 $2,500이 실제로 차감되어 그 금액만 상환된다면 상환기간 납입금은 더 낮아지겠지만, 여기 표시되는 숫자는 보수적인 쪽이며 금융기관이 실제로 청구하는 금액이기도 합니다.
연회비는 인출기간이 끝나면 함께 멈춥니다. 연회비 × 인출 연수로 계산되며 소수점까지 비례 반영됩니다. $100 연회비의 반년은 $50.00이고, 인출기간 2.99년에 연회비 $250이면 $750이 아니라 $747.50입니다. 인출기간을 0으로 두면 항목은 그대로 나오되 $0.00로 표시됩니다.
소수점 연수는 개월로 반올림하지 않고 그대로 반영됩니다. 인출기간 2.99년은 35.88개월분의 이자를 청구합니다. 한도 $50,000, 금리 8%, 상환기간 15년이면 총 납입액은 $97,968.69로, 인출기간을 딱 3년으로 했을 때의 $98,008.69보다 $40 적습니다. 상환표 3년차 이자도 $4,000.00이 아니라 $3,960.00으로 표시되고요. 다만 원금 상환은 다음 정수 월부터 시작합니다.
어떤 항목이 화면에 뜨는지도 하나의 규칙입니다. 별도의 마감비용 항목은 비용을 비율로 입력했을 때만 나타납니다. $50,000의 4%를 입력하면 $2,000.00이 따로 표시되지만, 처음부터 $2,000을 입력하면 그 줄은 나오지 않습니다(다른 숫자는 모두 동일). 대출 총비용과 APR은 두 비용 중 하나라도 0보다 클 때만 나타나고, 금리가 0%이면 APR은 아예 표시되지 않습니다.
0을 넣어도 되는 곳이 세 군데 있습니다. 금리, 인출기간, 그리고 두 비용 항목은 모두 0을 허용합니다. 반드시 0보다 커야 하는 것은 대출 금액과 상환기간뿐입니다.
자주 묻는 질문
인출기간이 끝나면 왜 납입금이 그렇게 많이 오르나요?
그동안 이자만 냈기 때문입니다. 예시에서 상환이 시작되는 날의 잔액은 여전히 $75,000 전액이고, 이제 이 돈을 15년 안에 다 갚아야 합니다. 납입금은 $468.75에서 $695.26으로 약 48% 오릅니다. 상환기간이 더 짧으면 상승폭은 훨씬 가팔라집니다.
마감비용 체크박스는 켜는 게 좋나요?
APR이 필요하다면 켜세요. 수수료까지 하나의 비교 가능한 이율로 묶어 주는 유일한 숫자가 APR입니다. 월 납입금만 비교하는 중이라면 꺼 둬도 됩니다. 실제로 마감비용도 연회비도 없는 HELOC이 적지 않은데, 그런 경우에는 두 화면이 어차피 같습니다.
APR이 금리보다 높은 이유는 뭔가요?
APR은 마감비용과 연회비를 대출 기간 전체에 나눠 얹은 값이라, 비용이 하나라도 있으면 항상 표면금리 이상이 됩니다. 예시에서는 $2,500과 연회비 $375가 7.5% 금리를 8.130% APR로 바꿔 놓았습니다. 조건 간 동일 기준 비교용 숫자로 쓰되, 금융기관에 그대로 들이대는 숫자로 생각하지는 마세요.
제 금리는 변동금리인데도 쓸모가 있나요?
있습니다. 시나리오 도구로 쓰면 됩니다. 먼저 오늘 금리로 돌려 보고, 2~3%p 높은 금리로 한 번 더 돌려 상환기간 납입금이 어디까지 오르는지 보세요. 예산은 그 두 번째 숫자에 맞춰 짜는 게 안전합니다.
인출기간 중에 원금을 갚아 나가는 것도 계산할 수 있나요?
직접은 안 됩니다. 이 계산기는 인출기간 내내 잔액이 전액 남아 있다고 가정합니다. 근사치를 보려면 대출 금액 자리에 "상환기간으로 넘어갈 때 남아 있을 것으로 예상하는 잔액"을 넣으세요. 그러면 인출기간 납입금은 실제보다 낮게 나오지만 상환기간 납입금은 정확해집니다.