Ce que calcule cet outil
Le HELOC (home equity line of credit) est un produit américain : une ligne de crédit renouvelable garantie par l'hypothèque sur la résidence, qui n'a pas d'équivalent direct en France — le prêt hypothécaire rechargeable y a été fortement encadré, et les règles de garantie, de fiscalité et de protection de l'emprunteur diffèrent d'un pays à l'autre. Cet outil raisonne donc en dollars et selon la mécanique américaine ; utilisez-le pour analyser une offre américaine, pas pour un crédit souscrit en France.
Un HELOC, c'est en réalité deux crédits sous un seul nom. Pendant la période de tirage, vous puisez dans la ligne et ne payez que les intérêts ; à la fin du tirage, le solde bascule en période de remboursement, avec une mensualité fixe capital + intérêts. Le calculateur vous donne les deux mensualités, le total de tout ce que vous verserez, le total des intérêts et — si vous ajoutez les frais de dossier et les frais annuels — le coût complet du crédit et son APR (taux nominal américain) (taux nominal américain, frais compris), ainsi qu'un échéancier année par année.
Il sert à deux moments précis : quand vous comparez des offres de HELOC et voulez savoir ce que devient la mensualité une fois le tirage terminé, et quand vous préparez votre budget pour encaisser ce saut — sur une ligne classique, la mensualité fait plus que doubler.
Comment lire chaque champ
Le calculateur suppose que vous tirez la totalité de la ligne dès le premier jour et que vous conservez ce solde pendant toute la période de tirage. C'est le pire scénario réaliste, et c'est précisément ce qui rend le résultat comparable d'un prêteur à l'autre.
| Champ | D'où vient le chiffre | Fourchette raisonnable |
|---|---|---|
| Montant du crédit | Le plafond de la ligne indiqué dans l'offre, ou le montant que vous comptez réellement tirer. Les virgules et le signe dollar sont acceptés. | 10 000 $ – 500 000 $ |
| Taux d'intérêt | Le taux annoncé. La plupart des HELOC sont à taux variable (taux directeur + marge) : c'est donc une photo à l'instant T, pas une garantie. Zéro est accepté. | 0 % – 15 % |
| Période de tirage | Indiquée dans l'offre : la fenêtre pendant laquelle vous pouvez emprunter en ne payant que les intérêts. | 5 – 10 ans ; les fractions comme 2,99 sont admises |
| Période de remboursement | Indiquée dans l'offre : le temps dont vous disposez pour solder le capital après la fin du tirage. | 10 – 20 ans, obligatoirement supérieure à zéro |
| Frais de dossier | Expertise, titre de propriété, frais de mise en place. Saisissez un montant en dollars ou un pourcentage du crédit. Beaucoup de prêteurs les offrent. | 0 $ – 5 % de la ligne |
| Frais annuels | Les frais de tenue de la ligne, facturés uniquement pendant la période de tirage. | 0 $ – 100 $/an |
Les frais de dossier et les frais annuels ne sont pris en compte que si vous cochez Inclure les frais de dossier et les frais annuels. Case décochée, tout ce que contiennent ces champs est purement et simplement ignoré.
La formule
Soit \(P\) = le montant du crédit, \(r\) = le taux d'intérêt annuel en pourcentage, \(d\) = la durée de tirage en années et \(t\) = la durée de remboursement en années. Le taux mensuel vaut \(i = r/1200\), le tirage dure \(m = 12d\) mois et le remboursement \(n = 12t\) mois.
La mensualité de tirage ne couvre que les intérêts ; la mensualité de remboursement est une annuité constante classique calculée sur la totalité du solde :
$$A_{\text{tirage}} = P \times i \qquad\qquad A_{\text{remb}} = \frac{P \times i}{1 - (1+i)^{-n}}$$Tout le reste découle de ces deux montants, pris sans arrondi :
$$\text{Total versé} = A_{\text{tirage}} \times m + A_{\text{remb}} \times n$$ $$\text{Total des intérêts} = \text{Total versé} - P$$ $$\text{Coût du crédit} = \text{Total des intérêts} + C + F \times d$$où \(C\) représente les frais de dossier (\(C = P \times c/100\) si vous les saisissez en pourcentage) et \(F\) les frais annuels. À un taux de 0 %, la mensualité de remboursement se réduit à \(P/n\).
Un exemple chiffré
Une ligne de 75 000 $ à 7,5 %, avec 5 ans de tirage, 15 ans de remboursement, 2 500 $ de frais de dossier réglés d'avance et 75 $ de frais annuels. On a donc \(i = 0.075/12 = 0.00625\), \(m = 60\) et \(n = 180\).
La mensualité à intérêts seuls pendant le tirage :
$$A_{\text{tirage}} = 75{,}000 \times 0.00625 = \$468.75$$La mensualité une fois le remboursement commencé :
$$A_{\text{remb}} = \frac{75{,}000 \times 0.00625}{1 - (1.00625)^{-180}} = \frac{468.75}{0.674209} = \$695.26$$Le total des 240 versements, calculé à partir des montants non arrondis :
$$468.75 \times 60 + 695.25927 \times 180 = 28{,}125 + 125{,}146.67 = \$153{,}271.67$$ $$\text{Total des intérêts} = 153{,}271.67 - 75{,}000 = \$78{,}271.67$$Les frais annuels ne courent que sur les cinq années de tirage, soit \(75 \times 5 = \$375.00\), d'où :
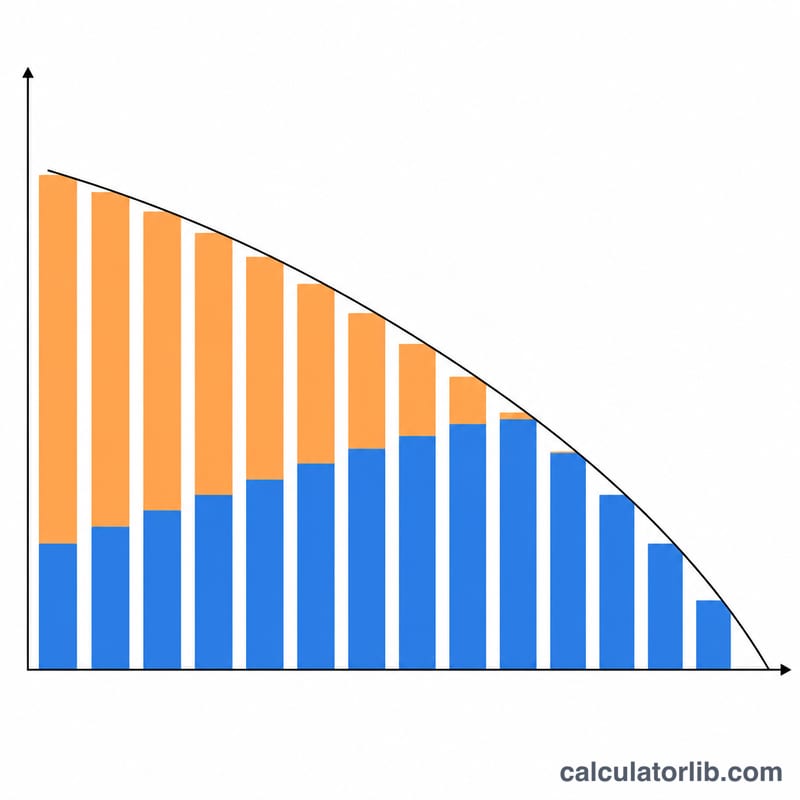
$$\text{Coût du crédit} = 78{,}271.67 + 2{,}500 + 375 = \$81{,}146.67$$L'APR de ce crédit ressort à 8,130 %. Dans l'échéancier annuel, les années 1 à 5 affichent chacune 5 625,00 $ d'intérêts, 0,00 $ de capital et un solde figé à 75 000 $ ; l'année 6 est la première à comporter du capital — 5 529,59 $ d'intérêts, 2 813,52 $ de capital, solde final 72 186,48 $.
Les règles qui surprennent
La case des frais est décochée par défaut, et elle commande tout. Les frais de dossier et les frais annuels sont pré-remplis, mais tant que la case n'est pas cochée ils ne changent rien : ni coût du crédit, ni APR, ni effet sur les totaux. Sur une ligne de 125 000 $ à 9,75 % avec 7 ans de tirage, 9 000 $ de frais et 900 $ de frais annuels, cocher la case ajoute 15 300 $ de coût et une ligne d'APR ; les mensualités et le total de 297 835,04 $ restent rigoureusement identiques.
Le « total des paiements » contient votre capital. C'est chaque dollar qui quitte votre compte, pas une mesure de coût. Les intérêts, ce sont ce chiffre moins le montant emprunté — 153 271,67 $ contre 78 271,67 $ dans l'exemple ci-dessus.
« Déduits du crédit » ne fait pas baisser vos mensualités. Cette option ajoute une ligne Somme reçue (72 500 $ dans l'exemple) et rien d'autre. Les deux mensualités, le total, le coût du crédit et l'APR restent calculés sur la totalité des 75 000 $. Si les 2 500 $ étaient réellement déduits puis amortis, la mensualité de remboursement serait plus faible : celle que vous voyez est donc la version prudente, et c'est celle que le prêteur vous facturera.
Les frais annuels s'arrêtent en même temps que le tirage. Ils sont facturés comme frais × années de tirage, au prorata continu : une demi-année de frais à 100 $ donne 50,00 $, et un tirage de 2,99 ans avec 250 $ de frais donne 747,50 $, pas 750 $. Mettez la période de tirage à zéro et la ligne apparaît quand même, affichant 0,00 $.
Les années partielles sont conservées, pas arrondies au mois entier. Un tirage de 2,99 ans facture 35,88 mois d'intérêts. Sur une ligne de 50 000 $ à 8 % avec 15 ans de remboursement, cela donne un total de 97 968,69 $ contre 98 008,69 $ pour un tirage de 3 ans pleins — 40 $ d'écart — et l'année 3 de l'échéancier affiche 3 960,00 $ d'intérêts au lieu de 4 000,00 $. L'amortissement, lui, démarre toujours au mois entier suivant.
Le fait même qu'une ligne s'affiche est une règle. Une ligne Frais de dossier distincte n'apparaît que si vous saisissez les frais en pourcentage : tapez 4 % de 50 000 $ et vous verrez 2 000,00 $ explicitement ; tapez directement 2 000 $ et cette ligne disparaît, alors que tous les autres chiffres sont identiques. Le coût du crédit et l'APR ne s'affichent que si au moins l'un des deux postes de frais est supérieur à zéro, et l'APR disparaît complètement à un taux de 0 %.
Zéro est une valeur valide à trois endroits. Le taux d'intérêt, la période de tirage et les deux champs de frais acceptent 0. Seuls le montant du crédit et la période de remboursement doivent être strictement positifs.
Conditions de la ligne de crédit hypothécaire définie
Une ligne de crédit hypothécaire (LCCH) est un prêt renouvelable garanti par un privilège sur votre maison. La structure du produit décrite ci-dessous — une phase de retrait suivie d'une phase de remboursement, avec un taux variable lié à un indice publié — est la forme standard utilisée aux États-Unis et au Canada ; les règles du produit, les divulgations et la terminologie diffèrent dans d'autres pays. Les définitions correspondent à la façon dont chaque quantité est utilisée par ce calculateur.
- Limite de crédit par rapport au solde retiré
- La limite de crédit est le montant maximum que vous pouvez emprunter sur la ligne. Le solde retiré est ce que vous avez réellement retiré et devez. Les intérêts ne s'accumulent que sur le solde retiré, non sur la limite. Le montant du prêt de ce calculateur est le solde retiré, et il suppose que ce solde est impayé pendant toute la durée.
- Période de retrait
- La phase d'ouverture (couramment 5 ou 10 ans sur les lignes américaines) au cours de laquelle vous pouvez emprunter, rembourser et réemprunter jusqu'à la limite. La plupart des prêteurs exigent seulement un paiement d'intérêts au cours de cette phase.
- Période de remboursement
- La phase après la fin du retrait (couramment 10, 15 ou 20 ans). Les retraits supplémentaires sont fermés et le solde impayé est amorti avec des paiements fixes de principal et d'intérêts.
- Paiement d'intérêt uniquement
- Un paiement égal aux intérêts accumulés d'un mois sur le solde : \(I = P \times \dfrac{r_{\text{annuel}}}{12}\). Il rembourse aucun principal, donc le solde ne baisse pas.
- Paiement nivelé de P&I
- Le montant mensuel fixe qui amortit complètement le solde sur la période de remboursement : \(M = P \cdot \dfrac{r}{1-(1+r)^{-n}}\), avec \(r\) le taux mensuel et \(n\) le nombre de mois de remboursement.
- Indice
- L'indice de référence publié sur lequel flotte une ligne à taux variable. Aux États-Unis, c'est généralement le taux préférentiel ; d'autres marchés utilisent leurs propres taux de référence.
- Taux préférentiel
- Aux États-Unis, un indice de référence publié par les banques (couramment cité comme le taux préférentiel du Wall Street Journal) qui évolue avec le taux directeur de la Réserve fédérale. C'est une référence spécifique aux États-Unis, pas une référence internationale.
- Marge
- Le pourcentage fixe que le prêteur ajoute à l'indice. Il est fixé à l'origination et ne change normalement pas pendant la durée de vie de la ligne.
- Taux entièrement indexé
- Indice + marge — le taux réellement facturé. Si le taux préférentiel est 7,50 % et la marge est 0,50 %, le taux entièrement indexé est 8,00 %. Ce calculateur traite le taux entré comme fixe pour toute la durée.
- Plafonds de taux périodique et viager
- Un plafond périodique limite le montant du changement de taux en un seul ajustement ; un plafond viager fixe le taux maximum pour la durée de vie de la ligne. Les prêteurs américains sont tenus de divulguer un plafond viager sur les plans de crédit hypothécaire à taux variable.
- TAP par rapport au taux nominal (billet)
- Le taux nominal est le taux d'intérêt utilisé pour l'accumulation d'intérêts. Le TAP est une mesure de coût divulguée qui intègre également les charges financières prépayées telles que les frais de clôture et certains frais, exprimés en pourcentage annuel. Quand il n'y a pas de telles charges, le TAP égale le taux nominal.
- Frais de clôture
- Frais d'origination ponctuels : évaluation ou expertise, recherche de titre et assurance titre, enregistrement, rapport de crédit et tout frais d'origination ou de demande. Ce calculateur vous permet de les entrer comme un montant en devise ou en pourcentage du montant du prêt, et de les payer à l'avance ou de les ajouter au solde.
- Frais annuels / de maintenance
- Une charge annuelle récurrente que certains prêteurs prélèvent simplement pour maintenir la ligne ouverte, que vous la retiriez ou non.
- Ratio combiné prêt-valeur (RCPV)
- Tous les privilèges sur la propriété divisés par sa valeur estimée. Sur une maison de 400 000 $, avec une première hypothèque de 240 000 $ et une ligne de 60 000 $, le RCPV est \((240{,}000+60{,}000)/400{,}000 = 75\%\). Les prêteurs plafonnent le RCPV comme limite de souscription ; le plafond varie selon le prêteur et le pays.
- Paiement ballon
- Une somme unique importante due à la fin de la durée. Certaines LCCH n'ont pas du tout de phase de remboursement amortissant et exigent plutôt l'intégralité du solde à la fin du retrait. Ce calculateur modélise la structure amortissante, donc aucun ballon ne surgit.
- Coût du prêt
- Tel qu'utilisé par ce calculateur : tout ce que vous payez au-delà du principal emprunté — tous les intérêts payés au cours des deux phases, plus les frais de clôture et tous les frais annuels. C'est le prix total de l'utilisation de l'argent, pas seulement l'intérêt.
Comment le changement de paiement varie selon les offres
Les six scénarios ci-dessous utilisent tous le même montant de 50 000 $ retiré le jour un et un taux maintenu fixe pour toute la durée — les propres hypothèses du calculateur. Les frais de clôture et les frais annuels sont exclus ici pour que la structure de paiement soit visible en soi ; les ajouter élève le TAP et le coût du prêt mais non les paiements indiqués. Les véritables lignes à taux variable s'écarteront de ces chiffres à mesure que l'indice change.
| Retiré | Taux | Années de retrait | Années de remboursement | Paiement d'intérêt uniquement | Remboursement P&I | Multiple de paiement | Intérêt total | Total des paiements |
|---|---|---|---|---|---|---|---|---|
| $50,000 | 6% | 10 | 20 | $250.00 | $358.22 | 1.43× | $65,972.80 | $115,972.80 |
| $50,000 | 6% | 10 | 10 | $250.00 | $555.10 | 2.22× | $46,612.00 | $96,612.00 |
| $50,000 | 8% | 10 | 15 | $333.33 | $477.83 | 1.43× | $76,009.40 | $126,009.40 |
| $50,000 | 8% | 5 | 10 | $333.33 | $606.64 | 1.82× | $42,796.80 | $92,796.80 |
| $50,000 | 10% | 5 | 10 | $416.67 | $660.76 | 1.59× | $54,291.20 | $104,291.20 |
| $50,000 | 10% | 10 | 20 | $416.67 | $482.51 | 1.16× | $115,802.40 | $165,802.40 |
Les totaux sont calculés à partir des paiements mensuels arrondis (paiement d'intérêt uniquement × mois de retrait + paiement P&I × mois de remboursement), donc ils peuvent différer de quelques centimes des chiffres non arrondis. Deux tendances ressortent. Premièrement, une plus longue période de retrait augmente l'intérêt total sans modifier l'un ou l'autre paiement — les lignes 1 et 6 paient dix années complètes d'intérêts qui ne remboursent rien. Deuxièmement, le saut à la conversion est plus grand quand le taux est bas et la durée de remboursement est courte : à 6 % sur 10 ans le paiement plus que double, tandis qu'à 10 % sur 20 ans il augmente seulement de 16 %.
Ce que vos chiffres vous disent réellement
Le paiement d'intérêt uniquement
C'est un coût de possession pur. Il égale un mois d'intérêts accumulés, \(P \times r_{\text{annuel}}/12\), et ne s'applique à aucun principal. La conséquence directe : votre solde le dernier jour de la période de retrait est identique au montant retiré. Un solde de 50 000 $ portant 8 % pendant un retrait de dix ans coûte 40 000 $ en intérêts et s'élève toujours à 50 000 $ quand la phase de remboursement commence.
Le paiement de remboursement
Le chiffre de remboursement est un paiement ordinaire entièrement amortissant calculé sur la période de remboursement uniquement — les années de retrait ne lui donnent pas d'avance. C'est pourquoi une ligne avec un retrait de 10 ans et un remboursement de 10 ans amortit 50 000 $ en dix ans, pas vingt, et pourquoi prolonger la période de remboursement baisse le paiement tout en augmentant l'intérêt total.
Le multiple de paiement
Le rapport du paiement de remboursement au paiement d'intérêt uniquement se simplifie en une quantité qui ne dépend pas du tout du solde :
$$\frac{M}{I} = \frac{ \dfrac{r}{1-(1+r)^{-n}} }{ r } = \frac{1}{1-(1+r)^{-n}}$$Il est gouverné entièrement par le taux mensuel \(r\) et le nombre de mois de remboursement \(n\). Parmi les divisions communes du tableau ci-dessus, le multiple va d'environ 1,2× à 2,2× ; il grimpe vers et dépasse 2× quand la durée de remboursement est courte et le taux est bas, et se comprime vers 1× quand la durée est longue et le taux est haut. Doubler le montant retiré double les deux paiements et laisse le multiple inchangé.
TAP par rapport au taux que vous avez entré
Le TAP ici est la mesure de coût au style divulgation définie aux États-Unis par la Loi sur la vérité dans les prêts et sa règle de mise en œuvre, le Règlement Z. Il reformule les flux de trésorerie — le montant que vous recevez réellement après les charges prépayées, par rapport aux paiements que vous faites réellement — comme un taux annuel unique. Parce que les frais de clôture et les frais sont de l'argent dépensé pour obtenir le crédit, les intégrer produit toujours un taux égal ou supérieur au taux du billet. Deux résultats s'ensuivent mécaniquement : une ligne sans frais de clôture et sans frais annuels affiche un TAP égal au taux entré, et le même taux du billet avec 1 500 $ de coûts affiche un TAP plus élevé, avec l'écart s'élargissant à mesure que la durée sur laquelle ces coûts sont étalés raccourcit. Notez que les règles de divulgation américaines pour les lignes de crédit hypothécaire ont leurs propres conventions sur les charges qui entrent dans le TAP ; les prêteurs en dehors des États-Unis divulguent des mesures comparables sous des noms et règles différents, donc un TAP de ce calculateur est un outil de comparaison, pas un substitut à la divulgation propre d'un prêteur.
Intérêt total et coût du prêt
L'intérêt total indiqué est un chiffre de pire cas. Le modèle suppose que le montant complet est retiré le jour un et reste impayé pendant chaque mois de la période de retrait, ce qui est la façon la plus chère qu'une ligne peut se comporter. Une véritable LCCH vous permet de retirer par étapes et de rembourser le principal pendant la phase de retrait ; l'un ou l'autre comportement réduit l'intérêt en dessous du chiffre indiqué. Le coût du prêt ajoute les frais de clôture et tous les frais annuels à cet intérêt, donc c'est le total le plus large que le calculateur rapporte.
L'hypothèse de taux fixe
La plupart des LCCH portent un taux variable égal à un indice plus une marge. Ce modèle maintient le taux constant, donc son calendrier est un cliché à un taux plutôt qu'une prévision. Si l'indice augmente, à la fois le paiement d'intérêt uniquement et le paiement de remboursement éventuel augmentent avec lui, limités par le plafond viager du plan ; s'il baisse, ils baissent. L'exécution du calculateur à plusieurs taux — y compris un taux au niveau ou près du plafond viager divulgué dans votre accord — montre la plage que votre paiement pourrait occuper.
Cette section explique ce que les sorties signifient ; c'est une information générale, pas un conseil financier. Les conditions du prêt, les règles de divulgation et les limites de souscription varient selon le prêteur et le pays, et un professionnel agréé peut traiter votre situation spécifique.
Questions fréquentes
Pourquoi ma mensualité bondit-elle autant après la période de tirage ?
Parce que, pendant le tirage, vous ne payiez que les intérêts, rien d'autre. Dans l'exemple, le solde s'élève encore à la totalité des 75 000 $ le jour où le remboursement commence, et il doit désormais être soldé en 15 ans : la mensualité passe de 468,75 $ à 695,26 $, soit +48 %. Avec une durée de remboursement plus courte, le saut est bien plus brutal.
Faut-il cocher la case des frais de dossier ?
Cochez-la si vous voulez l'APR, seul indicateur ici à intégrer les frais dans un taux unique comparable. Laissez-la décochée si vous ne comparez que des mensualités. Beaucoup de HELOC n'ont réellement ni frais de dossier ni frais annuels : dans ce cas, les deux affichages sont de toute façon identiques.
Pourquoi l'APR est-il supérieur à mon taux d'intérêt ?
L'APR étale les frais de dossier et les frais annuels sur la durée du crédit : il est donc toujours égal ou supérieur au taux nominal dès que l'un des deux existe. Dans l'exemple, 2 500 $ plus 375 $ de frais transforment un taux de 7,5 % en un APR de 8,130 %. Considérez-le comme un chiffre de comparaison à périmètre égal entre offres, pas comme une valeur à opposer telle quelle à un prêteur — et gardez en tête que l'APR américain reste un taux nominal (taux mensuel × 12) : le TAEG au sens de la réglementation française, taux effectif, ressortirait un peu plus haut.
Mon taux est variable : l'outil reste-t-il utile ?
Oui, comme outil de scénarios. Lancez-le au taux du jour, puis relancez-le deux ou trois points plus haut pour voir ce que devient la mensualité de remboursement dans un environnement de taux dégradé. C'est ce second chiffre qu'il vaut la peine d'intégrer à votre budget.
Puis-je simuler un remboursement partiel pendant la période de tirage ?
Pas directement : le calculateur suppose que la totalité du solde reste due pendant tout le tirage. Pour l'approcher, réduisez le montant du crédit au solde que vous pensez réellement transporter dans la période de remboursement ; la mensualité de tirage sera alors sous-estimée, mais la mensualité de remboursement sera juste.