この計算ツールでわかること
HELOC(Home Equity Line of Credit)は、米国で一般的な「自宅の担保余力を使った極度型(枠型)ローン」です。日本の不動産担保ローンやリバースモーゲージとは商品設計・金利・税制が異なるため、ここでの金額はすべて米ドル建て、米国の一般的な契約条件を前提としています。日本で同種の借入を検討している方は、あくまで仕組みを理解するための参考としてお使いください。
HELOCは、名前はひとつでも実質は2本のローンです。引き出し期間(draw period)中は枠の範囲で借り入れができ、支払うのは利息のみ。引き出し期間が終わると残高はそのまま返済期間(repayment period)に移行し、元金と利息をまとめて返す元利均等の返済額に切り替わります。このツールは、その2つの月額、支払総額、利息総額、そして諸費用と年会費を入力すればローン総コストとAPR(実質年率)、さらに年ごとの償還スケジュールまで一度に算出します。
使うタイミングは主に2つ。複数のHELOCの条件を比較していて「引き出し期間が終わったら支払額はいくらになるのか」を知りたいとき、そしてその跳ね上がりに備えて家計を組み立てるときです。一般的な条件では、返済期間に入った瞬間に月額が2倍を超えることも珍しくありません。
各入力項目の読み方
この計算では「初日に枠を全額引き出し、その残高を引き出し期間中ずっと維持する」と仮定しています。現実的に起こりうる最も重い前提であり、だからこそ金融機関どうしの条件を同じ土俵で比べられます。
| 入力項目 | 数字の出どころ | 目安の範囲 |
|---|---|---|
| 借入額 | 提示された利用限度額、または実際に引き出すつもりの金額。カンマやドル記号を付けたままでも入力できます。 | $10,000 〜 $500,000 |
| 金利 | 提示金利。HELOCの多くは変動金利(プライムレート+上乗せ幅)なので、この数字は「現時点のスナップショット」であって約束ではありません。0も入力可。 | 0% 〜 15% |
| 引き出し期間 | 契約条件から。借り入れができ、利息のみを支払う期間。 | 5 〜 10年。2.99のような小数もOK |
| 返済期間 | 契約条件から。引き出し期間終了後、残高を完済するまでの年数。 | 10 〜 20年。0より大きい必要あり |
| 諸費用 | 鑑定費用、権原調査、事務手数料など。金額(ドル)でも借入額に対する%でも入力できます。無料とする金融機関も多くあります。 | $0 〜 枠の5% |
| 年会費 | 枠の維持手数料。引き出し期間中のみ課金されます。 | $0 〜 $100/年 |
諸費用と年会費が計算に反映されるのは、諸費用・手数料を含めるにチェックを入れた場合だけです。チェックを外していれば、その欄に何を入力していても完全に無視されます。
計算式
\(P\) を借入額、\(r\) を年利(%表記)、\(d\) を引き出し期間(年)、\(t\) を返済期間(年)とします。月利は \(i = r/1200\)、引き出し期間は \(m = 12d\) か月、返済期間は \(n = 12t\) か月です。
引き出し期間の支払いは利息のみ、返済期間の支払いは残高全額に対する標準的な元利均等(年金)方式です。
$$A_{\text{draw}} = P \times i \qquad\qquad A_{\text{repay}} = \frac{P \times i}{1 - (1+i)^{-n}}$$あとはこの2つから、四捨五入前の支払額を使って順に求まります。
$$\text{Total paid} = A_{\text{draw}} \times m + A_{\text{repay}} \times n$$ $$\text{Total interest} = \text{Total paid} - P$$ $$\text{Cost of loan} = \text{Total interest} + C + F \times d$$ここで \(C\) は諸費用(%で入力した場合は \(C = P \times c/100\))、\(F\) は年会費です。金利0%の場合、返済期間の月額は単純に \(P/n\) になります。
具体例で確認する
金利7.5%の$75,000の枠、引き出し期間5年、返済期間15年、諸費用$2,500を前払い、年会費$75というケース。このとき \(i = 0.075/12 = 0.00625\)、\(m = 60\)、\(n = 180\) です。
引き出し期間中の利息のみの支払額。
$$A_{\text{draw}} = 75{,}000 \times 0.00625 = \$468.75$$返済期間に入ってからの月額。
$$A_{\text{repay}} = \frac{75{,}000 \times 0.00625}{1 - (1.00625)^{-180}} = \frac{468.75}{0.674209} = \$695.26$$240回分の支払総額を、四捨五入前の数値から積み上げると次のとおり。
$$468.75 \times 60 + 695.25927 \times 180 = 28{,}125 + 125{,}146.67 = \$153{,}271.67$$ $$\text{Total interest} = 153{,}271.67 - 75{,}000 = \$78{,}271.67$$年会費がかかるのは引き出し期間の5年間だけなので合計は \(75 \times 5 = \$375.00\)。したがって、
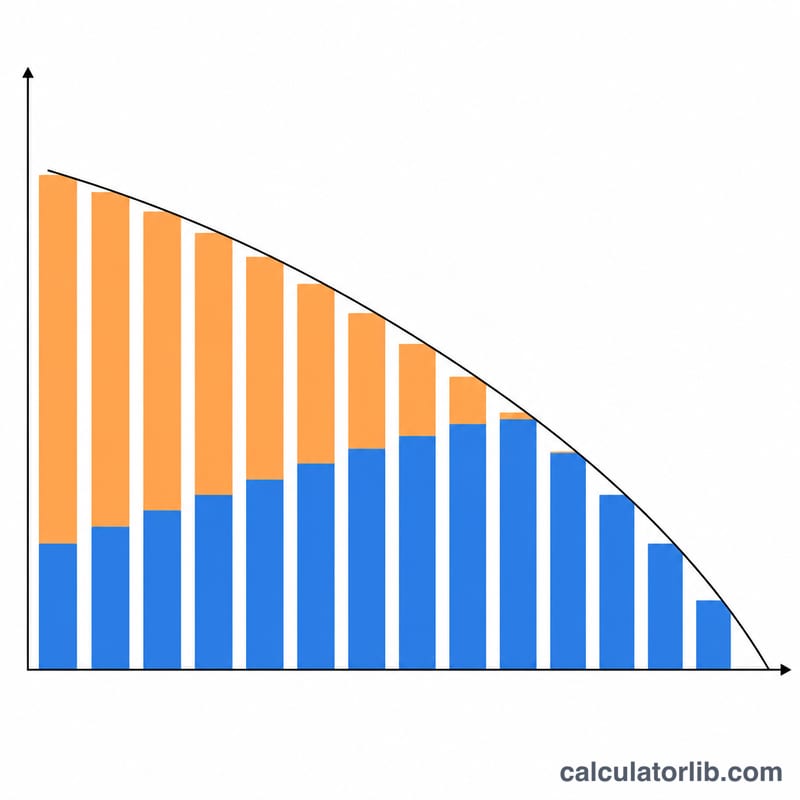
$$\text{Cost of loan} = 78{,}271.67 + 2{,}500 + 375 = \$81{,}146.67$$このローンのAPRは8.130%になります。年次スケジュールでは1〜5年目はいずれも利息$5,625.00、元金$0.00、残高は$75,000で横ばい。元金が動き出すのは6年目からで、利息$5,529.59、元金$2,813.52、期末残高$72,186.48となります。
見落としやすいルール
諸費用のチェックは初期状態でオフ、そしてすべての起点。諸費用と年会費はあらかじめ数値が入っていますが、チェックを入れるまで計算には一切影響しません。ローン総コストもAPRも表示されず、合計額も変わりません。金利9.75%の$125,000の枠、引き出し期間7年、諸費用$9,000、年会費$900というケースでチェックを入れると、$15,300のコストとAPRの行が加わりますが、月々の支払額と支払総額$297,835.04はどちらでも同じです。
「支払回数×支払額の総額」には元金が含まれます。これは口座から出ていくお金の総額であって、コストの数字ではありません。コストにあたる利息は、そこから借入額を引いたもの。上の例なら$153,271.67に対して$78,271.67です。
「借入額から差し引く」を選んでも支払額は下がりません。選択すると受取額の行(例では$72,500)が増えるだけで、他は何も変わりません。2つの支払額も、支払総額も、ローン総コストもAPRも、あくまで$75,000全額をベースに計算されます。もし$2,500が本当に差し引かれた上で償還されるなら返済期間の月額はもっと低くなりますが、表示されるのは保守的な側の金額であり、実際に請求されるのもこちらです。
年会費は引き出し期間の終了と同時に止まります。「年会費 × 引き出し年数」で、端数も日割りのように連続計算されます。$100の年会費で半年なら$50.00、引き出し期間2.99年で年会費$250なら$750ではなく$747.50。引き出し期間を0にしても行自体は表示され、$0.00と出ます。
端数の年はそのまま扱われ、月単位に丸められません。引き出し期間2.99年なら35.88か月分の利息がかかります。金利8%の$50,000の枠、返済期間15年なら、支払総額は$97,968.69。ちょうど3年の引き出し期間なら$98,008.69で、差は$40です。スケジュールの3年目の利息も$4,000.00ではなく$3,960.00と表示されます。ただし償還の開始は次の月初(次の丸ごと1か月)からです。
どの行が表示されるか自体にもルールがあります。諸費用の行が単独で出るのは、費用を%で入力したときだけ。$50,000に対して4%と入力すれば$2,000.00と明示されますが、$2,000と直接入力した場合は表示されません(他の数値はすべて同じです)。ローン総コストとAPRは、2種類の費用のうち少なくとも一方が0より大きいときのみ表示され、金利0%のときAPRは表示自体が省かれます。
0を入力できる箇所は3つ。金利、引き出し期間、そして2つの費用欄はいずれも0を受け付けます。0より大きい値が必須なのは、借入額と返済期間だけです。
よくある質問
引き出し期間が終わると、なぜ支払額がこれほど跳ね上がるのですか?
引き出し期間中は利息しか払っていないからです。上の例では返済開始日の時点でも残高は$75,000のまま。それを15年で完済しなければならないため、月額は$468.75から$695.26へ、48%の増加になります。返済期間が短い条件ほど、この段差はさらに急になります。
諸費用のチェックは入れるべきですか?
APRを見たいなら入れてください。ここで唯一、手数料込みで比較できる形にまとめた指標がAPRです。単純に月々の支払額だけを比べたいならチェックは外したままで構いません。そもそも諸費用も年会費も本当にゼロというHELOCも多く、その場合は両者の表示は同じになります。
APRが表示金利より高いのはなぜですか?
APRは諸費用と年会費をローン期間全体に配分した利率だからです。どちらかが発生していれば、必ず表示金利と同じか、それより高くなります。例では$2,500と手数料$375が乗ることで、7.5%の金利が8.130%のAPRになりました。あくまで条件どうしを同じ物差しで比べるための数字であり、金融機関に提示して交渉する類の数字ではありません。
変動金利なのですが、それでも役に立ちますか?
シナリオ検討のツールとして役に立ちます。まず現在の金利で計算し、次に2〜3ポイント高い金利でもう一度計算して、金利上昇局面で返済期間の月額がどうなるかを見てください。家計の前提に置くべきなのは、その2番目の数字です。
引き出し期間中に残高を減らしていくケースは試算できますか?
直接はできません。この計算は引き出し期間中ずっと全額の残高が残っている前提です。近似するなら、借入額の欄に「返済期間に持ち越すと見込む残高」を入れてください。その場合、引き出し期間の支払額は実際より小さく出ますが、返済期間の月額は正しい値になります。