与信枠返済シミュレーターとは?
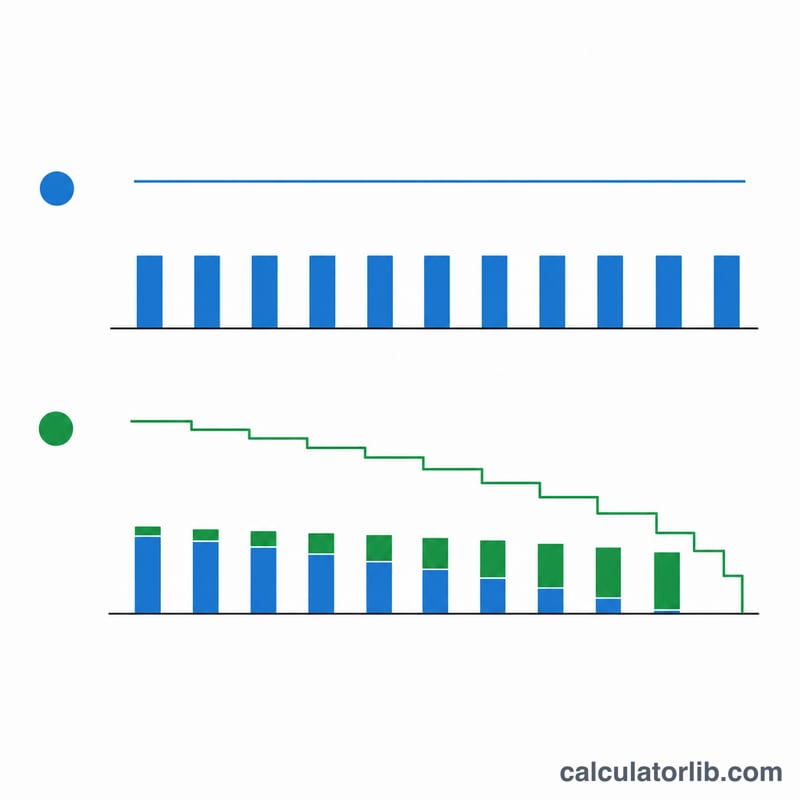
与信枠(LOC)やホーム・エクイティ・ライン・オブ・クレジット(HELOC)は、承認された借入限度額の範囲内で必要なときに借り入れ、実際に使った分だけ利息を支払う仕組みです。これらは主に米国で使われる住宅担保型の借入手段で、日本のフリーローンや住宅ローンとは制度が異なる点に注意してください。このシミュレーターでは、月々の返済額を2通りで試算できます。1つは利息のみ(HELOCの「引出期間(ドローピリオド)」によく見られる返済方法)、もう1つは設定した期間内に残高をゼロまで返済する元利均等返済です。
使い方
現在の借入残高、年利(APR)、返済期間(月数)を入力し、返済方法を選びます。すると、月々の返済額、返済期間全体で支払う総利息、そして総返済額が表示されます。
計算式の解説
まず年利(APR)を月利に換算します:\( i = \text{APR} \div 100 \div 12 \)。利息のみの返済では、毎月発生する利息だけを支払います:
$$\text{返済額} = \text{残高} \times i$$この場合、元金は減りません。元利均等返済では、標準的な年金(アニュイティ)の公式を用います:
$$\text{返済額} = \frac{\text{残高} \times i}{1 - (1 + i)^{-n}}$$ここで \(n\) は返済月数です。金利が0%の場合、元利均等返済額は単純に「\( \text{残高} \div n \)」となります。
計算例
たとえば、年利8.5%で25,000ドルの借入残高があるとします。月利は \( 0.085 \div 12 = 0.00708333 \) です。利息のみの場合:
$$25{,}000 \times 0.00708333 \approx 177.08$$すなわち月177.08ドル。120か月で合計21,250ドルの利息を支払うことになりますが、元金25,000ドルはそのまま残ります。一方、120か月の元利均等返済に切り替えると月々の支払いは約309.96ドルに増えますが、借入は完済できます。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ利息のみのほうが月々安いのですか? 元金をまったく返済していないためです。残高(そして将来の利息)は変わりません。
HELOCの引出期間が終わるとどうなりますか? 多くのHELOCは引出期間が終わると、利息のみから元利均等返済へ切り替わり、「ペイメント・ショック(返済額の急増)」が起こります。両方のシナリオを試算して、あらかじめ備えておきましょう。
金利は変動しますか? ほとんどのHELOCはプライムレートに連動した変動金利を採用しているため、実際の返済額は上下することがあります。このシミュレーターは試算のため固定金利を前提としています。