這個試算器幫你算什麼
HELOC(Home Equity Line of Credit,房屋淨值信貸額度)是美國常見的房貸衍生商品,本質上是「掛同一個名字的兩筆貸款」。在動用期內,你可以隨借隨還,而且每個月只繳利息;動用期一結束,剩下的餘額就轉入固定的還款期,改成本息平均攤還的月付金。這個試算器會一次給你兩階段的月付金、所有期數加總的付款總額、利息總額,若再填入開辦費用與年費,還會算出貸款總成本、APR,以及一份逐年的攤還表。
你通常會在兩個時間點需要它:一是在比較不同銀行的 HELOC 條件時,想知道動用期結束後月付金會變成多少;二是在為那個「跳升」提前編預算時——以常見條件來看,還款期的月付金往往是動用期的兩倍以上。
提醒:本工具以美國 HELOC 的計息與收費慣例、並以美元計算。台灣的「理財型房貸/回復型房貸」雖然同樣可循環動用、按日計息,但額度核給、利率指標、寬限期與稅務規定都不相同,請把這裡的結果當成理解美國商品或做跨國比較之用,實際條件仍以貸款機構的合約為準。
每個欄位怎麼填
試算器假設你在第一天就把額度整筆動用,並且整個動用期都維持這個餘額。這是實務上最保守的情境,也正因為條件一致,不同銀行的報價才能拿來直接比較。
| 欄位 | 數字從哪裡來 | 合理範圍 |
|---|---|---|
| 貸款金額 | 報價單上的信貸額度,或你實際打算動用的金額。可以直接打逗號和錢字號。 | $10,000 – $500,000 |
| 年利率 | 銀行報給你的利率。多數 HELOC 是浮動利率(基準利率+加碼),所以這只是當下的快照,不是保證。可填 0。 | 0% – 15% |
| 動用期 | 看報價單——可以隨時動用、且只繳利息的那段期間。 | 5 – 10 年;可填 2.99 這類小數 |
| 還款期 | 看報價單——動用期結束後,要把餘額清償完畢的年限。 | 10 – 20 年,必須大於 0 |
| 開辦費用 | 鑑價、產權過戶、開辦手續等。可填金額,也可填佔貸款金額的百分比。不少銀行會直接減免。 | $0 – 額度的 5% |
| 年費 | 額度維持費,只在動用期內收取。 | $0 – $100/年 |
開辦費用與年費只有在你勾選計入開辦費用與年費時才會被使用。不勾選的話,這兩個欄位裡填什麼都會被完全忽略。
計算公式
設 \(P\)=貸款金額,\(r\)=年利率(以百分比表示),\(d\)=動用期年數,\(t\)=還款期年數。則月利率為 \(i = r/1200\),動用期共 \(m = 12d\) 個月,還款期共 \(n = 12t\) 個月。
動用期的月付金只有利息;還款期則是對全額餘額做標準的本息平均攤還:
$$A_{\text{draw}} = P \times i \qquad\qquad A_{\text{repay}} = \frac{P \times i}{1 - (1+i)^{-n}}$$其餘所有數字都由這兩個月付金推導而來,而且一律使用未四捨五入的數值:
$$\text{付款總額} = A_{\text{draw}} \times m + A_{\text{repay}} \times n$$ $$\text{利息總額} = \text{付款總額} - P$$ $$\text{貸款總成本} = \text{利息總額} + C + F \times d$$其中 \(C\) 是開辦費用(若你以百分比輸入,則 \(C = P \times c/100\)),\(F\) 是年費。當利率為 0% 時,還款期月付金就直接是 \(P/n\)。
實際算一遍
假設一筆 $75,000 的額度、年利率 7.5%、動用期 5 年、還款期 15 年,期初自付 $2,500 開辦費用,另有 $75 年費。於是 \(i = 0.075/12 = 0.00625\),\(m = 60\),\(n = 180\)。
動用期只繳利息的月付金:
$$A_{\text{draw}} = 75{,}000 \times 0.00625 = \$468.75$$進入還款期之後的月付金:
$$A_{\text{repay}} = \frac{75{,}000 \times 0.00625}{1 - (1.00625)^{-180}} = \frac{468.75}{0.674209} = \$695.26$$240 期付款的總額,以未四捨五入的數值計算:
$$468.75 \times 60 + 695.25927 \times 180 = 28{,}125 + 125{,}146.67 = \$153{,}271.67$$ $$\text{利息總額} = 153{,}271.67 - 75{,}000 = \$78{,}271.67$$年費只收動用期的那五年,所以年費總額是 \(75 \times 5 = \$375.00\),因此:
$$\text{貸款總成本} = 78{,}271.67 + 2{,}500 + 375 = \$81{,}146.67$$這筆貸款的 APR 為 8.130%。在年度攤還表中,第 1 到第 5 年每年都是利息 $5,625.00、本金 $0.00、餘額固定停在 $75,000;第 6 年才第一次出現本金——利息 $5,529.59、本金 $2,813.52,期末餘額 $72,186.48。
最容易讓人意外的幾條規則
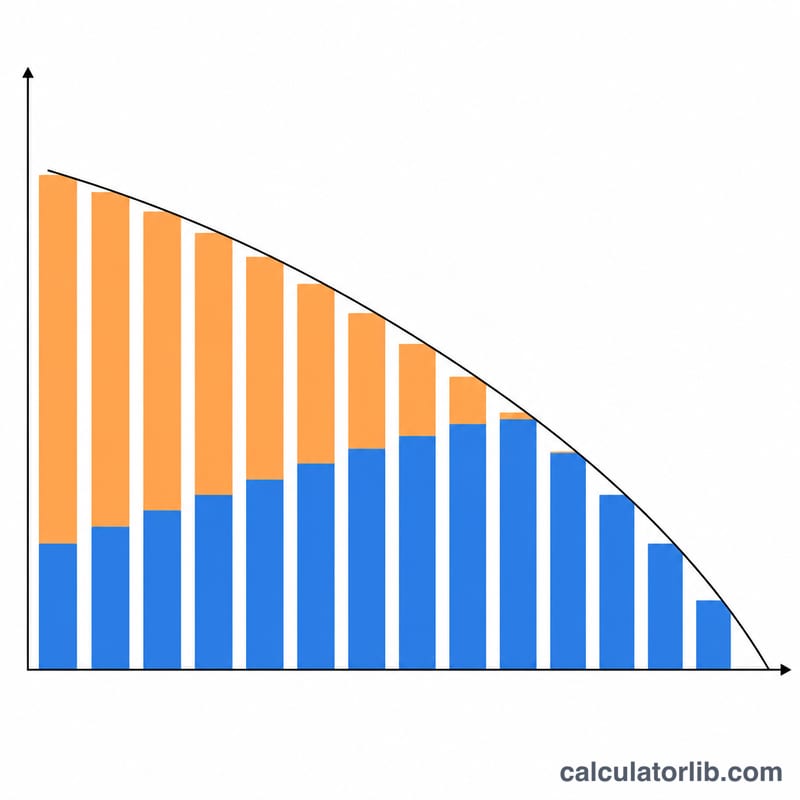
費用勾選框預設是關閉的,而且它掌管一切。開辦費用與年費雖然已經預先帶入數字,但只要你沒勾選,它們就完全不生效——不會有貸款總成本、不會有 APR,也不會影響任何合計。以 $125,000 的額度、9.75% 利率、7 年動用期、$9,000 費用與 $900 年費為例,勾選後會多出 $15,300 的成本與一行 APR;但兩階段月付金與 $297,835.04 的付款總額,勾不勾都一模一樣。
「付款總額」裡面含本金。它代表的是從你帳戶流出去的每一塊錢,不是成本。利息要用這個數字減掉貸款金額才對——以上面的例子來說,是 $153,271.67 對 $78,271.67 的差別。
選「從貸款中扣除」不會讓月付金變低。選了之後只會多出一行 實拿金額(上例是 $72,500),除此之外什麼都不變。兩階段月付金、付款總額、貸款總成本與 APR,全都是用完整的 $75,000 去算。如果那 $2,500 真的被淨額扣除再攤還,還款期月付金會更低——所以你看到的是保守的那個數字,而它也正是銀行實際會跟你收的數字。
年費隨動用期結束而停收。計算方式是「年費 × 動用期年數」,而且按連續比例計算——$100 年費收半年就是 $50.00;動用期 2.99 年、年費 $250,算出來是 $747.50,而不是 $750。把動用期設成 0,這一行仍會顯示,只是金額為 $0.00。
零頭年數會保留,不會進位成整月。2.99 年的動用期會收 35.88 個月的利息。以 $50,000 額度、8% 利率、15 年還款期來看,付款總額是 $97,968.69,而整整 3 年動用期則是 $98,008.69——相差 $40;攤還表第 3 年顯示的利息是 $3,960.00 而不是 $4,000.00。不過攤還仍然從下一個完整月份才開始。
哪些欄位會出現,本身也是一條規則。只有當你用百分比輸入費用時,才會單獨出現一行 開辦費用——輸入 $50,000 的 4%,畫面會把 $2,000.00 明列出來;但直接輸入 $2,000 就不會,儘管其他所有數字完全相同。貸款總成本與 APR 只在兩項費用至少有一項大於 0 時才出現,而利率為 0% 時,APR 會整個不顯示。
有三個地方可以填 0。年利率、動用期,以及兩個費用欄位都接受 0。只有貸款金額與還款期必須大於 0。
HELOC 條款已定義
房屋淨值信用額度(HELOC)是由你家庭的留置權擔保的循環貸款。下面描述的產品結構——提取階段之後是還款階段,利率與公開指數掛鉤——是美國和加拿大使用的標準形式;其他國家的產品規則、披露和術語有所不同。定義與每個數量在本計算器中的使用方式相符。
- 信用額度與已提取餘額
- 信用額度是你在該額度上可能借入的最高金額。已提取餘額是你實際提出並欠下的金額。利息僅按已提取餘額計算,而非額度。本計算器的貸款金額是已提取餘額,並假設該餘額在整個期限內保持未清。
- 提取期
- 開始階段(通常在美國額度中為5或10年),期間你可能借入、還款和重新借入至額度。大多數貸方在此階段僅要求利息付款。
- 還款期
- 提取結束後的階段(通常為10、15或20年)。進一步的提取關閉,未清餘額用平均本利息付款攤銷。
- 只付利息的付款
- 等於餘額一個月應計利息的付款: \(I = P \times \dfrac{r_{\text{annual}}}{12}\)。它不償還任何本金,所以餘額不會下降。
- 平均本利息付款
- 完全攤銷還款期內餘額的固定月付金額: \(M = P \cdot \dfrac{r}{1-(1+r)^{-n}}\),其中 \(r\) 是月利率,\(n\) 是還款月數。
- 指數
- 浮動利率額度所基於的公開基準。在美國,這通常是優惠利率;其他市場使用自己的參考利率。
- 優惠利率
- 在美國,銀行發佈的基準(通常引用為華爾街日報優惠利率),隨聯邦儲備委員會的目標利率變動。這是美國特定的參考,不是國際的。
- 加息幅度
- 貸方添加到指數的固定百分比。它在發起時設定,在額度生命週期內通常不變。
- 完全指數化利率
- 指數 + 加息幅度——實際收費的利率。如果優惠利率為7.50%,加息幅度為0.50%,完全指數化利率為8.00%。本計算器將輸入的利率視為整個期限的固定利率。
- 週期性和終身利率上限
- 週期性上限限制單次調整中利率可能移動多少;終身上限設定額度生命週期內的最高利率。美國貸方需披露浮動利率房屋淨值計畫的終身上限。
- APR 與名義(票據)利率
- 名義利率是用來應計利息的利率。APR 是一項披露的成本衡量,還折疊了預付融資費用(如關閉成本和某些費用),表示為年百分比。當沒有此類費用時,APR 等於名義利率。
- 關閉成本
- 一次性發起費用:評估或估值、產權搜索和產權保險、記錄、信用報告以及任何發起或申請費用。本計算器允許你以貨幣金額或貸款金額的百分比輸入,並可選擇預先支付或添加到餘額中。
- 年度/維護費用
- 某些貸方徵收的定期年度費用,僅因保持額度開放而徵收,無論你是否提取。
- 組合貸款價值比(CLTV)
- 該房產上的所有留置權除以其估計值。在$400,000房屋上有$240,000第一順位抵押貸款和$60,000額度,CLTV 為 \((240{,}000+60{,}000)/400{,}000 = 75\%\)。貸方將 CLTV 作為承保限額;上限因貸方和國家而異。
- 氣球付款
- 在期限末到期的單筆大額金額。某些 HELOC 根本沒有攤銷還款階段,而是要求在提取結束時全額償還餘額。本計算器對攤銷結構建模,因此不會產生氣球付款。
- 貸款成本
- 按本計算器使用:你支付的超過所借本金的所有費用——整個兩個階段支付的所有利息,加上關閉成本和所有年度費用。它是使用資金的總價格,不僅僅是利息。
付款變化如何在提議中變化
下面所有六個場景都使用第一天提取的相同$50,000 和整個期限內保持固定的利率——計算器自己的假設。關閉成本和年度費用在這裡被排除,以便付款結構可以自行顯示;添加它們會提高 APR 和貸款成本,但不會改變所示的付款。真實浮動利率額度將隨著指數變動而偏離這些數字。
| 已提取 | 利率 | 提取年份 | 還款年份 | 只付利息的付款 | 還款本利息 | 付款倍數 | 總利息 | 總付款 |
|---|---|---|---|---|---|---|---|---|
| $50,000 | 6% | 10 | 20 | $250.00 | $358.22 | 1.43× | $65,972.80 | $115,972.80 |
| $50,000 | 6% | 10 | 10 | $250.00 | $555.10 | 2.22× | $46,612.00 | $96,612.00 |
| $50,000 | 8% | 10 | 15 | $333.33 | $477.83 | 1.43× | $76,009.40 | $126,009.40 |
| $50,000 | 8% | 5 | 10 | $333.33 | $606.64 | 1.82× | $42,796.80 | $92,796.80 |
| $50,000 | 10% | 5 | 10 | $416.67 | $660.76 | 1.59× | $54,291.20 | $104,291.20 |
| $50,000 | 10% | 10 | 20 | $416.67 | $482.51 | 1.16× | $115,802.40 | $165,802.40 |
總計從四捨五入的月付款計算(只付利息的付款 × 提取月份 + 本利息付款 × 還款月份),所以它們可能與未四捨五入的數字相差幾分錢。兩種模式突出。首先,較長的提取期會增加總利息,但不會改變任何付款——第 1 行和第 6 行支付十年整年的利息,沒有償還任何費用。其次,轉換時的跳躍在利率低且還款期為短時最大:在 6% 超過 10 年時,付款增加一倍以上,而在 10% 超過 20 年時,付款僅上升 16%。
你的數字實際告訴你什麼
只付利息的付款
這是純攜帶成本。它等於一個月的應計利息,\(P \times r_{\text{annual}}/12\),並且不應用於本金。直接後果:提取期最後一天的餘額與所提取的金額相同。在 8% 利率下進行十年提取的$50,000 餘額成本為$40,000 利息,當還款階段開始時仍為$50,000。
還款付款
還款數字是在還款期僅計算的普通完全攤銷付款——提取年份沒有給它任何領先優勢。這就是為什麼具有 10 年提取和 10 年還款的額度在十年內(而不是二十年)攤銷$50,000,以及為什麼延長還款期會降低付款同時增加總利息。
付款倍數
還款付款與只付利息付款的比率簡化為完全不依賴於餘額的量:
$$\frac{M}{I} = \frac{ \dfrac{r}{1-(1+r)^{-n}} }{ r } = \frac{1}{1-(1+r)^{-n}}$$它完全由月利率 \(r\) 和還款月數 \(n\) 管理。在上表中常見的分割中,倍數大約從 1.2× 到 2.2×;當還款期短且利率低時,它向 2× 攀升並超過,當期限長且利率高時,它向 1× 壓縮。將提取金額加倍會使兩個付款加倍,並使倍數保持不變。
APR 與你輸入的利率
此處的 APR 是由美國《誠實借貸法》及其實施規則第 Z 條款定義的披露式成本衡量。它重述現金流——你在預付費用後實際收到的金額,相對於你實際進行的付款——作為單一年化率。因為關閉成本和費用是獲得信用花費的錢,折疊它們總是產生等於或高於票據利率的利率。機械地產生兩個結果:沒有關閉成本且沒有年度費用的額度顯示等於輸入利率的 APR,相同票據利率和$1,500 成本顯示更高的 APR,當這些成本分攤的期限變短時,差距擴大。請注意,美國家庭淨值額度披露規則對哪些費用進入 APR 有自己的慣例;美國以外的貸方按不同名稱和規則披露可比措施,所以本計算器的 APR 是一個比較工具,不是貸方自己披露的替代品。
總利息和貸款成本
所示的總利息是一個最大案例數字。該模型假設全額在第一天提取並在提取期的每個月保持未清,這是額度最昂貴的行為方式。真實 HELOC 讓你分階段提取並在提取階段期間還款本金;任何行為都會將利息降低到所示數字以下。貸款成本將關閉成本和每個年度費用添加到該利息中,因此它是計算器報告的最廣泛的總數。
固定利率假設
大多數 HELOC 進行等於指數加邊際的浮動利率。此模型保持利率恆定,所以其時間表是一個利率的快照,而不是預測。如果指數上升,只付利息的付款和最終還款付款都隨之上升,受計畫披露的終身上限限制;如果下降,它們下降。以幾個利率運行計算器——包括接近或等於你協議中披露的終身上限的利率——顯示你的付款可能佔據的範圍。
本部分解釋輸出的含義;它是一般信息,不是財務建議。貸款條款、披露規則和承保限額因貸方和國家而異,持證專業人士可以解決你的具體情況。
常見問題
為什麼動用期一結束,月付金會跳這麼多?
因為動用期裡你只繳了利息,本金一毛都沒還。在上面的例子中,進入還款期的那一天,餘額仍然是完整的 $75,000,而且必須在 15 年內清償完畢——月付金因此從 $468.75 跳到 $695.26,漲幅 48%。如果還款期更短,跳升會更陡。
我該勾選開辦費用那個框嗎?
如果你想看 APR 就要勾——它是這裡唯一把各項費用折進單一可比較利率的數字。如果你只是在比較月付金,不勾也沒關係。很多 HELOC 確實完全沒有開辦費用也沒有年費,這種情況下兩種呈現本來就一樣。
為什麼 APR 比我的利率高?
因為 APR 把開辦費用與年費分攤到整筆貸款上,只要有任一項費用存在,APR 就一定大於或等於名目利率。在上面的例子裡,$2,500 加上 $375 的年費,把 7.5% 的利率變成 8.130% 的 APR。請把它當作不同報價之間「同基準比較」的數字,而不是拿去跟銀行對帳的數字。
我的利率是浮動的,這樣還算得準嗎?
可以,把它當成情境模擬工具。先用今天的利率算一次,再用高兩到三個百分點的利率算一次,看看在較差的利率環境下,還款期月付金會變成多少。第二個數字才是真正值得拿來編預算的。
可以模擬動用期內慢慢還本金嗎?
沒辦法直接模擬——試算器假設整個動用期都維持全額餘額。想近似地模擬提前還本,可以把貸款金額改成「你預期進入還款期時還剩下的餘額」;這樣一來動用期月付金會被低估,但還款期月付金會是正確的。