O que esta calculadora determina
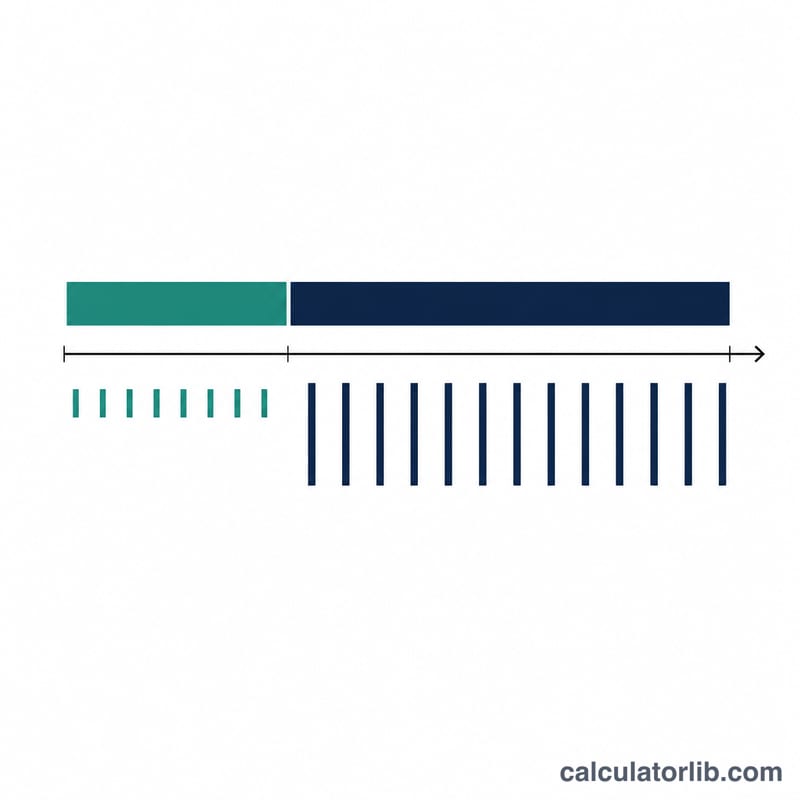
Uma linha de crédito com garantia de imóvel (HELOC) são dois empréstimos com um só nome. Durante o período de saque você pode tomar dinheiro emprestado da linha e paga somente juros; quando o período de saque termina, o saldo passa para um período de pagamento fixo, com parcela nivelada de principal e juros. Esta calculadora mostra as duas parcelas mensais, o total de todos os pagamentos que você fará, o total de juros e, se você incluir custos de fechamento e uma tarifa anual, o custo total do empréstimo e sua APR (taxa anual nominal que inclui as tarifas), além de uma tabela de amortização ano a ano.
Você precisa dela em dois momentos: ao comparar ofertas de HELOC e querer saber qual será a parcela depois do fim do período de saque, e ao planejar o orçamento para esse salto, que em uma linha típica é mais que o dobro do que você pagava.
Como interpretar cada campo
A calculadora presume que você saca toda a linha no primeiro dia e mantém esse saldo durante todo o período de saque. É o pior caso realista, e é isso que torna o resultado comparável entre instituições.
| Campo | De onde vem o número | Faixa razoável |
|---|---|---|
| Valor do empréstimo | O limite de crédito da oferta ou o valor que você realmente pretende sacar. Vírgulas e o cifrão são aceitos. | $10.000 – $500.000 |
| Taxa de juros | A taxa informada. A maioria das HELOCs é variável (taxa prime mais uma margem), então este valor é uma foto do momento, não uma promessa. Zero é aceito. | 0% – 15% |
| Período de saque | Consta na oferta: a janela em que você pode sacar e pagar somente juros. | 5 – 10 anos; frações como 2,99 são permitidas |
| Período de pagamento | Consta na oferta: quanto tempo você tem para quitar o saldo depois do fim do saque. | 10 – 20 anos, deve ser maior que zero |
| Custos de fechamento | Avaliação, título, originação. Informe um valor em dólares ou uma porcentagem do valor do empréstimo. Muitos credores dispensam esses custos. | $0 – 5% da linha |
| Tarifa anual | A tarifa de manutenção da linha, cobrada somente durante o período de saque. | $0 – $100/ano |
Os custos de fechamento e a tarifa anual só são usados se você marcar Incluir custos de fechamento e tarifas. Deixe desmarcado e o que estiver nesses campos será totalmente ignorado.
A fórmula
Seja \(P\) = valor do empréstimo, \(r\) = taxa de juros anual em porcentagem, \(d\) = período de saque em anos e \(t\) = período de pagamento em anos. A taxa mensal é \(i = r/1200\), o saque dura \(m = 12d\) meses e o pagamento dura \(n = 12t\) meses.
A parcela do saque é só de juros; a parcela do pagamento é uma anuidade nivelada padrão sobre o saldo total:
$$A_{\text{saque}} = P \times i \qquad\qquad A_{\text{pagamento}} = \frac{P \times i}{1 - (1+i)^{-n}}$$Todo o resto decorre dessas duas, usando as parcelas sem arredondamento:
$$\text{Total pago} = A_{\text{saque}} \times m + A_{\text{pagamento}} \times n$$ $$\text{Total de juros} = \text{Total pago} - P$$ $$\text{Custo do empréstimo} = \text{Total de juros} + C + F \times d$$onde \(C\) é o custo de fechamento (\(C = P \times c/100\) se você o informar como porcentagem) e \(F\) é a tarifa anual. Com taxa de 0%, a parcela do pagamento é simplesmente \(P/n\).
Um exemplo prático
Uma linha de $75.000 a 7,5%, saque de 5 anos, pagamento de 15 anos, $2.500 de custos de fechamento pagos à vista e tarifa anual de $75. Assim, \(i = 0{,}075/12 = 0{,}00625\), \(m = 60\) e \(n = 180\).
A parcela só de juros durante o saque:
$$A_{\text{saque}} = 75\,000 \times 0{,}00625 = \$468{,}75$$A parcela quando o pagamento começa:
$$A_{\text{pagamento}} = \frac{75\,000 \times 0{,}00625}{1 - (1{,}00625)^{-180}} = \frac{468{,}75}{0{,}674209} = \$695{,}26$$Total de 240 parcelas, calculado a partir dos valores sem arredondamento:
$$468{,}75 \times 60 + 695{,}25927 \times 180 = 28\,125 + 125\,146{,}67 = \$153\,271{,}67$$ $$\text{Total de juros} = 153\,271{,}67 - 75\,000 = \$78\,271{,}67$$A tarifa é cobrada apenas nos cinco anos de saque, então o total de tarifas anuais é \(75 \times 5 = \$375{,}00\), e:
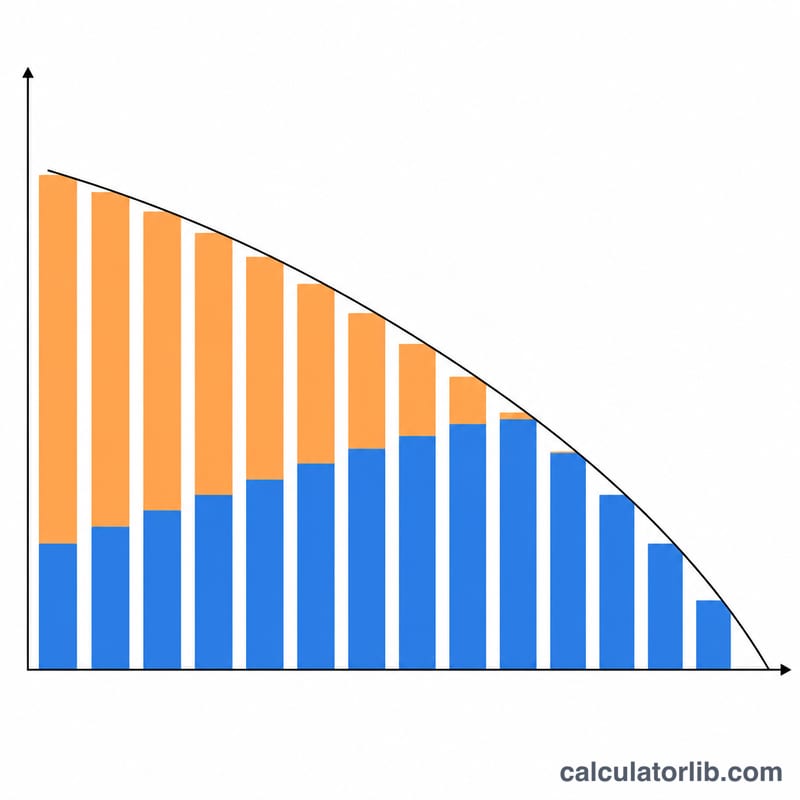
$$\text{Custo do empréstimo} = 78\,271{,}67 + 2\,500 + 375 = \$81\,146{,}67$$A APR deste empréstimo fica em 8,130%. Na tabela anual, os anos 1–5 mostram cada um $5.625,00 de juros, $0,00 de principal e saldo fixo de $75.000; o ano 6 é o primeiro com principal: $5.529,59 de juros, $2.813,52 de principal e saldo final de $72.186,48.
As regras que surpreendem
A caixa de custos vem desmarcada e controla tudo. Os custos de fechamento e a tarifa anual vêm preenchidos, mas, enquanto você não marcar a caixa, não mudam nada: nem custo do empréstimo, nem APR, nem os totais. Em uma linha de $125.000 a 9,75% com saque de 7 anos, $9.000 de custos e tarifa de $900, marcar a caixa acrescenta $15.300 de custo e uma linha de APR; as parcelas e o total de $297.835,04 são idênticos nos dois casos.
"Total de N pagamentos" inclui o seu principal. É todo dólar que sai da sua conta, não um valor de custo. Os juros são esse número menos o valor do empréstimo: $153.271,67 contra $78.271,67 no exemplo acima.
"Deduzido do empréstimo" não reduz suas parcelas. Escolher essa opção apenas acrescenta uma linha de Dinheiro recebido ($72.500 no exemplo). As duas parcelas, o total, o custo do empréstimo e a APR são calculados sobre os $75.000 completos. Se os $2.500 fossem realmente descontados e amortizados, a parcela do pagamento seria menor; portanto, a parcela exibida é a conservadora, e é a que o credor vai cobrar.
A tarifa anual termina quando o saque termina. Ela é cobrada como tarifa × anos de saque, proporcionalmente: meio ano de uma tarifa de $100 é $50,00, e um saque de 2,99 anos com tarifa de $250 resulta em $747,50, não $750. Se o período de saque for zero, a linha ainda aparece, com $0,00.
Frações de ano são mantidas, não arredondadas para meses inteiros. Um saque de 2,99 anos cobra 35,88 meses de juros. Em uma linha de $50.000 a 8% com pagamento de 15 anos, isso dá um total de $97.968,69 contra $98.008,69 para um saque fixo de 3 anos, uma diferença de $40, e o ano 3 da tabela mostra $3.960,00 de juros em vez de $4.000,00. A amortização ainda começa no mês inteiro seguinte.
Quais linhas aparecem também é uma regra. Uma linha separada de Custos de fechamento só aparece quando você informa o custo como porcentagem: informe 4% de $50.000 e você vê $2.000,00 detalhado; informe $2.000 diretamente e ela não aparece, embora todos os outros números sejam iguais. O custo do empréstimo e a APR só aparecem quando pelo menos um dos dois custos é maior que zero, e a APR é omitida por completo com taxa de 0%.
Zero é uma entrada válida em três lugares. A taxa de juros, o período de saque e os dois campos de custos aceitam 0. Apenas o valor do empréstimo e o período de pagamento precisam ser maiores que zero.
Perguntas frequentes
Por que minha parcela sobe tanto depois do período de saque?
Porque durante o saque você pagava juros e nada mais. No exemplo, o saldo ainda é de $75.000 inteiros no dia em que o pagamento começa, e agora ele precisa ser quitado em 15 anos: a parcela vai de $468,75 para $695,26, um aumento de 48%. Em prazos de pagamento mais curtos o salto é muito maior.
Devo marcar a caixa de custos de fechamento?
Marque se quiser a APR, que é o único valor aqui que incorpora as tarifas em uma única taxa comparável. Deixe desmarcada se estiver comparando apenas parcelas. Muitas HELOCs realmente não têm custos de fechamento nem tarifa anual, e nesse caso as duas visões são idênticas de qualquer forma.
Por que a APR é maior que a minha taxa de juros?
A APR distribui os custos de fechamento e as tarifas anuais ao longo do empréstimo, então ela fica sempre igual ou acima da taxa nominal quando há qualquer um deles. No exemplo, $2.500 mais $375 de tarifas transformam uma taxa de 7,5% em uma APR de 8,130%. Use-a como número de comparação equivalente entre ofertas, não como um valor para repetir ao credor.
Minha taxa é variável: ainda assim isso é útil?
Sim, como ferramenta de cenários. Calcule com a taxa de hoje e depois com dois ou três pontos a mais para ver qual seria a parcela do pagamento em um cenário de juros pior. Esse segundo número é o que vale a pena usar no orçamento.
Posso simular o pagamento da linha durante o período de saque?
Não diretamente: a calculadora presume que o saldo total fica em aberto durante todo o saque. Para aproximar uma amortização, reduza o valor do empréstimo para o saldo que você espera levar até o período de pagamento; a parcela do saque ficará subestimada, mas a parcela do pagamento estará correta.
Termos da HELOC definidos
Uma linha de crédito com garantia de imóvel (HELOC) é um empréstimo rotativo garantido por um gravame sobre a sua casa. A estrutura de produto descrita abaixo, com uma fase de saque seguida de uma fase de pagamento e uma taxa variável atrelada a um índice publicado, é a forma padrão usada nos Estados Unidos e no Canadá; regras, divulgações e terminologia do produto diferem em outros países. As definições correspondem ao modo como cada grandeza é usada por esta calculadora.
- Limite de crédito x saldo sacado
- O limite de crédito é o máximo que você pode tomar emprestado na linha. O saldo sacado é o que você de fato retirou e deve. Os juros incidem apenas sobre o saldo sacado, não sobre o limite. O valor do empréstimo desta calculadora é o saldo sacado, e ela presume que esse saldo permanece em aberto durante todo o prazo.
- Período de saque
- A fase inicial (comumente 5 ou 10 anos nas linhas dos EUA) em que você pode sacar, pagar e sacar novamente até o limite. A maioria dos credores exige apenas o pagamento de juros nessa fase.
- Período de pagamento
- A fase posterior ao fim do saque (comumente 10, 15 ou 20 anos). Novos saques são encerrados e o saldo devedor é amortizado com parcelas niveladas de principal e juros.
- Parcela só de juros
- Uma parcela igual aos juros acumulados em um mês sobre o saldo: \(I = P \times \dfrac{r_{\text{anual}}}{12}\). Ela não amortiza principal, então o saldo não diminui.
- Parcela nivelada de principal e juros (P&I)
- O valor mensal fixo que amortiza totalmente o saldo ao longo do período de pagamento: \(M = P \cdot \dfrac{r}{1-(1+r)^{-n}}\), com \(r\) a taxa mensal e \(n\) o número de meses de pagamento.
- Índice
- O referencial publicado ao qual uma linha de taxa variável se atrela. Nos EUA, costuma ser a taxa prime; outros mercados usam suas próprias taxas de referência.
- Taxa prime
- Nos EUA, um referencial publicado por bancos (comumente citado como a taxa prime do Wall Street Journal) que acompanha a taxa-alvo do Federal Reserve. É uma referência específica dos EUA, não internacional.
- Margem
- O percentual fixo que o credor soma ao índice. É definido na contratação e normalmente não muda durante a vida da linha.
- Taxa totalmente indexada
- Índice + margem: a taxa efetivamente cobrada. Se a prime é 7,50% e a margem é 0,50%, a taxa totalmente indexada é 8,00%. Esta calculadora trata a taxa informada como fixa durante todo o prazo.
- Tetos periódicos e vitalício de taxa
- Um teto periódico limita quanto a taxa pode variar em um único reajuste; um teto vitalício define a taxa máxima durante a vida da linha. Os credores dos EUA são obrigados a divulgar um teto vitalício em planos de home equity de taxa variável.
- APR x taxa nominal
- A taxa nominal é a taxa de juros usada para apurar os juros. A APR é uma medida de custo divulgada que também incorpora encargos financeiros pré-pagos, como custos de fechamento e certas tarifas, expressa como porcentagem anual. Quando não há tais encargos, a APR é igual à taxa nominal.
- Custos de fechamento
- Encargos únicos de originação: avaliação do imóvel, pesquisa e seguro de título, registro, relatório de crédito e qualquer tarifa de originação ou de solicitação. Esta calculadora permite informá-los como valor monetário ou como porcentagem do valor do empréstimo, e pagá-los à vista ou adicioná-los ao saldo.
- Tarifa anual / de manutenção
- Uma cobrança anual recorrente que alguns credores aplicam simplesmente por manter a linha aberta, independentemente de você sacar ou não.
- Relação combinada entre empréstimo e valor do imóvel (CLTV)
- Todos os gravames sobre o imóvel divididos pelo seu valor avaliado. Em uma casa de $400.000 com primeira hipoteca de $240.000 e uma linha de $60.000, o CLTV é \((240\,000+60\,000)/400\,000 = 75\%\). Os credores impõem um teto de CLTV como limite de análise de crédito; o teto varia conforme o credor e o país.
- Pagamento balão
- Uma única quantia grande devida ao fim do prazo. Algumas HELOCs não têm fase de pagamento amortizante e exigem o saldo inteiro ao término do saque. Esta calculadora modela a estrutura amortizante, portanto não há balão.
- Custo do empréstimo
- Conforme usado por esta calculadora: tudo o que você paga além do principal tomado: todos os juros pagos nas duas fases, mais os custos de fechamento e todas as tarifas anuais. É o preço total de usar o dinheiro, não apenas os juros.
Como o salto da parcela muda entre ofertas
Os seis cenários abaixo usam os mesmos $50.000 sacados no primeiro dia e uma taxa fixa durante todo o prazo, que são as próprias premissas da calculadora. Os custos de fechamento e as tarifas anuais estão excluídos aqui para que a estrutura das parcelas fique visível por si só; incluí-los eleva a APR e o custo do empréstimo, mas não as parcelas mostradas. Linhas reais de taxa variável vão se afastar desses valores conforme o índice se mover.
| Sacado | Taxa | Anos de saque | Anos de pagamento | Parcela só de juros | P&I do pagamento | Múltiplo da parcela | Total de juros | Total dos pagamentos |
|---|---|---|---|---|---|---|---|---|
| $50.000 | 6% | 10 | 20 | $250,00 | $358,22 | 1,43× | $65.972,80 | $115.972,80 |
| $50.000 | 6% | 10 | 10 | $250,00 | $555,10 | 2,22× | $46.612,00 | $96.612,00 |
| $50.000 | 8% | 10 | 15 | $333,33 | $477,83 | 1,43× | $76.009,40 | $126.009,40 |
| $50.000 | 8% | 5 | 10 | $333,33 | $606,64 | 1,82× | $42.796,80 | $92.796,80 |
| $50.000 | 10% | 5 | 10 | $416,67 | $660,76 | 1,59× | $54.291,20 | $104.291,20 |
| $50.000 | 10% | 10 | 20 | $416,67 | $482,51 | 1,16× | $115.802,40 | $165.802,40 |
Os totais são calculados a partir das parcelas mensais arredondadas (parcela só de juros × meses de saque + parcela P&I × meses de pagamento), então podem diferir em alguns centavos dos valores sem arredondamento. Dois padrões se destacam. Primeiro, um período de saque mais longo aumenta o total de juros sem alterar nenhuma das parcelas: as linhas 1 e 6 pagam dez anos completos de juros que não amortizam nada. Segundo, o salto na conversão é maior quando a taxa é baixa e o prazo de pagamento é curto: a 6% em 10 anos a parcela mais que dobra, enquanto a 10% em 20 anos ela sobe apenas 16%.
O que seus números realmente dizem
A parcela só de juros
É puro custo de manutenção. Ela equivale a um mês de juros acumulados, \(P \times r_{\text{anual}}/12\), e não aplica nada ao principal. A consequência direta: o saldo no último dia do período de saque é idêntico ao valor sacado. Um saldo de $50.000 mantido a 8% durante um saque de dez anos custa $40.000 em juros e ainda permanece em $50.000 quando a fase de pagamento começa.
A parcela do pagamento
O valor do pagamento é uma parcela comum de amortização total calculada somente sobre o prazo de pagamento: os anos de saque não lhe dão vantagem alguma. É por isso que uma linha com saque de 10 anos e pagamento de 10 anos amortiza $50.000 em dez anos, não vinte, e por que estender o prazo de pagamento reduz a parcela, mas aumenta o total de juros.
O múltiplo da parcela
A razão entre a parcela do pagamento e a parcela só de juros se simplifica em uma grandeza que não depende do saldo:
$$\frac{M}{I} = \frac{ \dfrac{r}{1-(1+r)^{-n}} }{ r } = \frac{1}{1-(1+r)^{-n}}$$Ela depende inteiramente da taxa mensal \(r\) e do número de meses de pagamento \(n\). Nas combinações comuns da tabela acima, o múltiplo vai de aproximadamente 1,2× a 2,2×; sobe para perto de 2× e além quando o prazo de pagamento é curto e a taxa é baixa, e se comprime em direção a 1× quando o prazo é longo e a taxa é alta. Dobrar o valor sacado dobra as duas parcelas e deixa o múltiplo inalterado.
APR x a taxa que você informou
A APR aqui é a medida de custo no estilo de divulgação definida nos Estados Unidos pela Truth in Lending Act e sua norma de aplicação, a Regulation Z. Ela reexpressa os fluxos de caixa (o valor que você realmente recebe após os encargos pré-pagos, contra as parcelas que você realmente paga) como uma única taxa anualizada. Como custos de fechamento e tarifas são dinheiro gasto para obter o crédito, incorporá-los sempre produz uma taxa igual ou superior à taxa nominal. Dois resultados decorrem mecanicamente: uma linha sem custos de fechamento nem tarifa anual mostra uma APR igual à taxa informada, e a mesma taxa nominal com $1.500 de custos mostra uma APR maior, com a diferença aumentando quanto menor for o prazo ao longo do qual esses custos são diluídos. Observe que as regras de divulgação dos EUA para linhas de home equity têm convenções próprias sobre quais encargos entram na APR; credores fora dos EUA divulgam medidas comparáveis com outros nomes e regras, então a APR desta calculadora é uma ferramenta de comparação, não um substituto da divulgação do próprio credor.
Total de juros e custo do empréstimo
O total de juros mostrado é um valor de caso máximo. O modelo presume que o valor total é sacado no primeiro dia e permanece em aberto em todos os meses do período de saque, que é a maneira mais cara de uma linha se comportar. Uma HELOC real permite sacar em etapas e amortizar principal durante a fase de saque; qualquer um desses comportamentos reduz os juros abaixo do valor exibido. O custo do empréstimo soma aos juros os custos de fechamento e todas as tarifas anuais, sendo o total mais abrangente que a calculadora informa.
A premissa de taxa fixa
A maioria das HELOCs tem taxa variável igual a um índice mais uma margem. Este modelo mantém a taxa constante, então seu cronograma é uma foto em uma única taxa, não uma previsão. Se o índice sobe, tanto a parcela só de juros quanto a futura parcela do pagamento sobem junto, limitadas pelo teto vitalício do plano; se cai, elas caem. Rodar a calculadora em várias taxas, incluindo uma taxa igual ou próxima ao teto vitalício divulgado no seu contrato, mostra a faixa em que sua parcela pode ficar.
Esta seção explica o significado dos resultados; são informações gerais, não aconselhamento financeiro. Condições de empréstimo, regras de divulgação e limites de análise de crédito variam conforme o credor e o país, e um profissional habilitado pode analisar a sua situação específica.