

Um empréstimo de $200.000 a 6% por 15 anos custa $1.687,71 por mês e $103.788 em juros; se você esticar para 30 anos, a parcela cai para $1.199,10, mas os juros mais que dobram, para $231.676. Seus números dependem da taxa, do prazo e de eventuais pagamentos extras — a tabela abaixo mostra cada mês.
Como usar esta calculadora de amortização
Informe o valor do empréstimo, a taxa de juros anual e o prazo em anos (adicione meses se o seu empréstimo tiver um prazo fora do comum, como 5 anos e 6 meses). Você pode digitar o valor do jeito que escreve: 200000, 200.000, $200k ou 1.5m funcionam. Escolha o mês da sua primeira parcela em Data de início para ver o mês exato da quitação e uma planilha de amortização com datas.
Abra Pagamentos extras & comparação para adicionar um valor extra todo mês, uma vez por ano, ou até três aportes únicos, cada um a partir do mês que você escolher. O resultado mostra os juros economizados, os meses economizados e uma comparação lado a lado com e sem os pagamentos extras, ou uma comparação de 15 anos versus 30 anos quando você não adiciona nenhum extra.
Mude o modo para Descobrir o prazo de quitação a partir de uma parcela se você sabe quanto pode pagar por mês e quer saber quanto tempo o empréstimo vai levar. A tabela anual vem aberta por padrão; a tabela mensal completa fica logo abaixo e pode ser baixada em arquivo CSV. A mesma matemática vale para um financiamento imobiliário, um empréstimo pessoal ou a amortização de financiamento de carro.
Fórmula de amortização: como cada parcela é dividida
Um empréstimo totalmente amortizável tem uma parcela fixa M que cobre os juros do mês e quita parte do principal, de modo que o saldo chega exatamente a zero na última parcela:
M = P × r × (1 + r)n ÷ ((1 + r)n − 1)
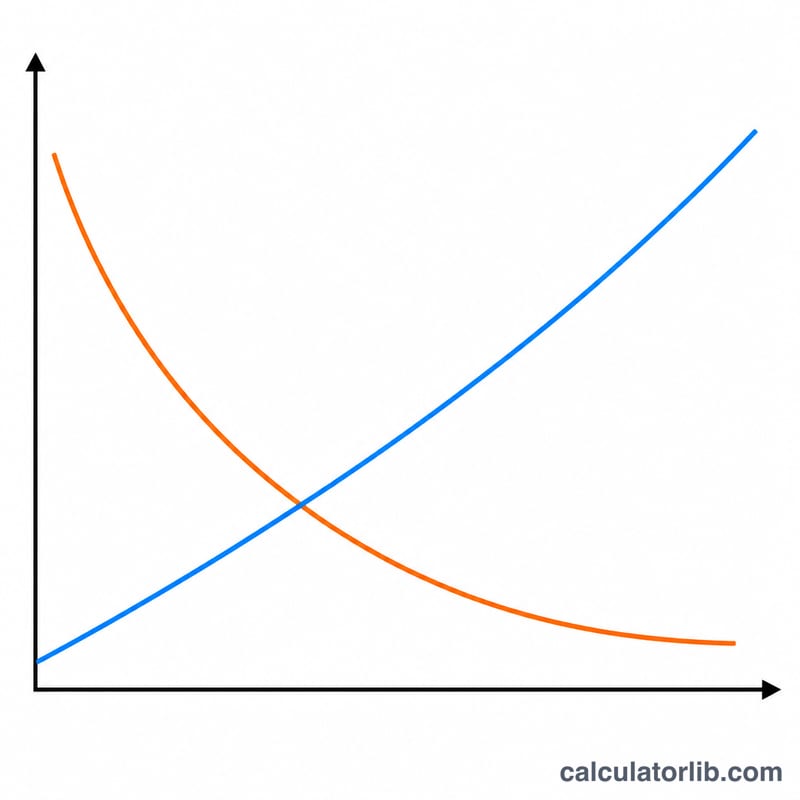
P é o valor do empréstimo, r é a taxa mensal (a taxa anual dividida por 12) e n é o número de parcelas mensais. Com taxa de 0%, a parcela é simplesmente P ÷ n. Todo mês, os juros são o saldo devedor multiplicado por r, e o que sobra da parcela reduz o saldo. No início, uma parte maior de cada parcela é juros; perto do fim, a maior parte é principal, como explica o Consumer Financial Protection Bureau.
Mês 1 de um empréstimo de $200.000
Taxa mensal r = 6% ÷ 12 = 0,005. Número de parcelas n = 15 × 12 = 180. M = 200.000 × 0,005 × 1,005180 ÷ (1,005180 − 1) = $1.687,71. Mês 1: juros = 200.000 × 0,005 = $1.000,00; principal = 1.687,71 − 1.000,00 = $687,71; saldo = $199.312,29. Ao longo de 180 meses você paga $303.788,46: $200.000 de principal e $103.788,46 de juros (34% do total).
Um empréstimo que amortiza o mesmo valor de principal todo mês funciona de outra forma; veja a tabela de amortização constante (SAC).
Exemplo: $200.000 a 6% por 15 vs 30 anos
| 15 anos | 30 anos | |
|---|---|---|
| Parcela mensal | $1.687,71 | $1.199,10 |
| Número de parcelas | 180 | 360 |
| Total de juros | $103.788,46 | $231.676,38 |
| Total pago | $303.788,46 | $431.676,38 |
O empréstimo de 30 anos reduz a parcela em $488,61 por mês, mas você paga $127.887,92 a mais em juros, porque o saldo devedor permanece alto por mais tempo.
Quanto os pagamentos extras economizam?
Cada dólar extra vai direto para o principal, então os juros do mês seguinte são menores e o empréstimo termina mais cedo. Em um empréstimo de $200.000 a 6% por 15 anos, pagar $200 a mais todo mês desde a primeira parcela encerra o empréstimo após 152 parcelas em vez de 180 e economiza $18.230,42 em juros. Adicionar $100 por mês economiza $10.028,47 e 15 meses.
No mesmo empréstimo de $200.000 a 6% por 30 anos, com pagamentos extras desde o primeiro mês:
| Extra por mês | Quitado após | Total de juros | Juros economizados |
|---|---|---|---|
| $0 | 360 meses | $231.676,38 | — |
| $50 | 324 meses | $203.797,07 | $27.879,31 |
| $100 | 295 meses | $182.537,97 | $49.138,41 |
| $200 | 252 meses | $151.875,87 | $79.800,51 |
| $500 | 179 meses | $102.534,54 | $129.141,83 |
Para planejar a data de quitação do financiamento ou comparar quitar antecipadamente com investir, use a calculadora de quitação de financiamento imobiliário. Se você fizer um aporte grande e quiser uma parcela menor em vez de um prazo mais curto, pergunte ao seu credor se é possível refazer o cálculo do financiamento (recast) após um aporte.
Existe multa por pagamento antecipado?
Geralmente não para pagamentos extras pequenos. O CFPB observa que uma multa por pagamento antecipado normalmente só se aplica se você quitar todo o saldo do financiamento dentro de um número específico de anos (geralmente três ou cinco), e às vezes se você pagar um valor grande de uma só vez; principal extra pago em pequenas parcelas normalmente não aciona a multa. Confira os documentos do seu empréstimo antes de uma antecipação grande.
Pagamentos quinzenais vs mensais
Com pagamentos quinzenais acelerados, você paga metade da parcela mensal a cada duas semanas. São 26 meias parcelas por ano, o equivalente a 13 parcelas mensais em vez de 12, então o pagamento extra de cada ano vai para o principal e o empréstimo termina vários anos antes. Pagamentos quinzenais simples, que apenas dividem o total anual em 26 partes, economizam muito pouco. Esta calculadora trabalha com parcelas mensais; para simular um plano quinzenal, informe um doze avos da parcela mensal como Extra por mês, ou use a calculadora de financiamento quinzenal.
Como montar uma planilha de amortização no Excel ou no Google Planilhas
A parcela é =PMT(6%/12, 180, -200000), que retorna 1.687,71. Para o mês k, =IPMT(6%/12, k, 180, -200000) dá os juros e =PPMT(6%/12, k, 180, -200000) o principal; o saldo é o saldo anterior menos esse principal. Os pagamentos extras ficam mais fáceis de tratar linha a linha: juros = saldo anterior × 0,5%, principal = parcela − juros + extra. Ou clique em Baixar CSV abaixo da tabela e abra o arquivo na sua planilha.
Empréstimos balão: o que sobra no final
Um empréstimo balão usa uma amortização longa para definir uma parcela baixa, mas termina antes, deixando um saldo grande para ser pago de uma só vez. A tabela anual acima mostra o saldo que você ainda deveria em qualquer ano. Para calcular o valor do balão diretamente, use a calculadora de pagamento balão.
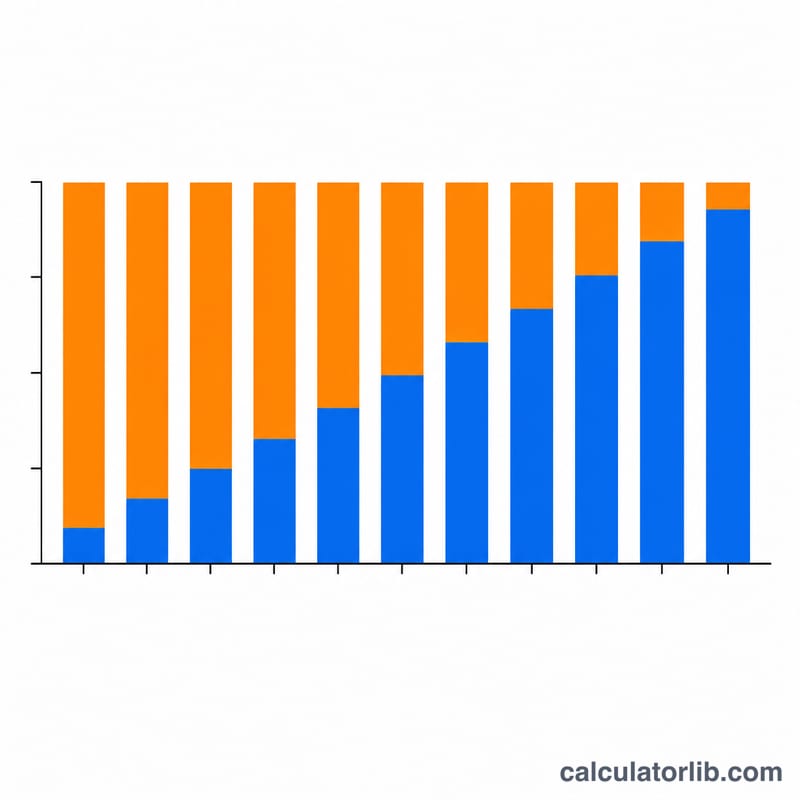
Tabela de parcelas mensais: $100.000–$500.000 a 5%, 6% e 7%
| Empréstimo | 5% · 15 anos | 5% · 30 anos | 6% · 15 anos | 6% · 30 anos | 7% · 15 anos | 7% · 30 anos |
|---|---|---|---|---|---|---|
| $100.000 | $790,79 | $536,82 | $843,86 | $599,55 | $898,83 | $665,30 |
| $200.000 | $1.581,59 | $1.073,64 | $1.687,71 | $1.199,10 | $1.797,66 | $1.330,60 |
| $300.000 | $2.372,38 | $1.610,46 | $2.531,57 | $1.798,65 | $2.696,48 | $1.995,91 |
| $400.000 | $3.163,17 | $2.147,29 | $3.375,43 | $2.398,20 | $3.595,31 | $2.661,21 |
| $500.000 | $3.953,97 | $2.684,11 | $4.219,28 | $2.997,75 | $4.494,14 | $3.326,51 |
Somente principal e juros. Informe sua própria taxa acima para obter um valor exato.
O que esta calculadora não inclui
A parcela aqui é composta apenas de principal e juros. A parcela de um financiamento imobiliário nos EUA geralmente inclui também imposto sobre a propriedade, seguro residencial e, com uma entrada pequena, seguro hipotecário (PMI), muitas vezes cobrados por meio de escrow (conta de custódia); para isso, use a calculadora de financiamento com impostos e seguro. A calculadora presume taxa fixa durante todo o prazo, portanto não simula empréstimos com taxa ajustável. A taxa que você informa é a taxa de juros, não o APR: o APR também inclui tarifas e pontos, por isso costuma ser maior que a taxa usada para calcular a parcela.
Como calculamos
Os juros são calculados sobre o saldo exato todos os meses e nada é arredondado entre as parcelas; os valores só são arredondados para o centavo quando exibidos. Isso coincide com o calculator.net até o centavo nos casos que conferimos. A última parcela quita o saldo que restar, então pode diferir em alguns centavos. Os pagamentos extras são aplicados após a parcela regular do mesmo mês e são limitados na última parcela para que o saldo nunca fique abaixo de zero. A parcela nº 1 cai no mês de início, então um empréstimo de 180 parcelas começando em janeiro de 2027 é quitado em janeiro de 2042 (a última linha da tabela é dezembro de 2041). No modo de prazo de quitação, uma parcela final inferior a $1 é somada à parcela anterior. O mecanismo é verificado com 57 casos de teste, escritos de forma independente do código.
Perguntas frequentes
Quanto vou pagar de juros em um empréstimo de $200.000 a 6% por 30 anos? $231.676,38 de juros no total, com parcela mensal de $1.199,10. O mesmo empréstimo em 15 anos custa $103.788,46 em juros.
Quanto os pagamentos extras encurtam meu empréstimo? Em $200.000 a 6% por 15 anos, $200 a mais por mês quitam o empréstimo após 152 parcelas em vez de 180 e economizam $18.230,42 em juros. Informe seu próprio valor em Pagamentos extras para ver os seus números.
Posso calcular o prazo do empréstimo a partir de uma parcela mensal fixa? Sim. Escolha "Descobrir o prazo de quitação a partir de uma parcela": $1.500 por mês em $200.000 a 6% quitam o empréstimo em 221 meses, com uma parcela final de $407,70.
O que é um pagamento balão e como ele é calculado? É o saldo ainda devido quando um empréstimo termina antes de ser totalmente amortizado, pago de uma só vez. Veja-o na tabela anual, no ano em que o empréstimo termina, ou use a calculadora de pagamento balão.
Pagamentos quinzenais são melhores que mensais? Pagamentos quinzenais acelerados (metade da parcela mensal a cada duas semanas) adicionam o equivalente a uma parcela mensal por ano, então você paga menos juros e termina anos antes. Dividir o mesmo total anual em 26 pagamentos economiza muito pouco.
Isso inclui impostos, seguro e escrow? Cobre apenas principal e juros. Para adicionar imposto sobre a propriedade, seguro e PMI, use a calculadora de financiamento com impostos e seguro.
Como faço uma planilha de amortização no Excel? Use =PMT(6%/12,180,-200000) para a parcela (1.687,71), depois IPMT e PPMT para os juros e o principal de cada mês. Ou baixe o CSV desta página.
Use este mecanismo de amortização via API ou incorporação
O mesmo mecanismo está disponível para assistentes de IA e scripts por meio do nosso servidor MCP e da nossa API, com as entradas acima como parâmetros e os resultados como números simples.
Fontes
- Consumer Financial Protection Bureau: Como funciona a amortização de um financiamento imobiliário?
- Consumer Financial Protection Bureau: O que é uma multa por pagamento antecipado?
Elaborado com auxílio de IA e verificado com 57 casos de teste, incluindo conferências com o calculator.net.











