Tilgungsplanrechner: Ratentilgung mit gleichbleibender Tilgung

Tilgungsplanrechner: Ratentilgung mit gleichbleibender Tilgung

Beliebt AI Skill PRO

Geben Sie die Berechnung ein

Formel

Ak=Pn+i·P(1−k−1n)where{P=Loan Amount ($)n=Number of Paymentsi=Rate (%/yr)100×Payments per Year\begin{gathered} A_k = \frac{P}{n} + i \cdot P\left(1 - \frac{k-1}{n}\right) \\[1.5em] \text{where}\quad \left\{ \begin{aligned} P &= \text{Loan Amount (\$)} \\ n &= \text{Number of Payments} \\ i &= \dfrac{\text{Rate (\%/yr)}}{100 \times \text{Payments per Year}} \end{aligned} \right. \end{gathered}
Rechenschritte anzeigen (2)
  1. Total Interest and Total Paid

    Itotal=i·P·n+12,T=P+Itotalwhere{P=Loan Amount ($)n=Number of Paymentsi=Rate (%/yr)100×Payments per Year\begin{gathered} I_{\text{total}} = i \cdot P \cdot \frac{n+1}{2}, \qquad T = P + I_{\text{total}} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} P &= \text{Loan Amount (\$)} \\ n &= \text{Number of Payments} \\ i &= \dfrac{\text{Rate (\%/yr)}}{100 \times \text{Payments per Year}} \end{aligned} \right. \end{gathered}

    Interest accrues on a linearly declining balance, so the total is i x P x (n+1)/2; total paid adds back the principal P.

  2. First and Last Payment

    A1=Pn+i·P,An=Pn(1+i)where{P=Loan Amount ($)n=Number of Paymentsi=Rate (%/yr)100×Payments per Year\begin{gathered} A_1 = \frac{P}{n} + i \cdot P, \qquad A_n = \frac{P}{n}\left(1 + i\right) \\[1.5em] \text{where}\quad \left\{ \begin{aligned} P &= \text{Loan Amount (\$)} \\ n &= \text{Number of Payments} \\ i &= \dfrac{\text{Rate (\%/yr)}}{100 \times \text{Payments per Year}} \end{aligned} \right. \end{gathered}

    The first payment carries interest on the full balance; the last carries interest on only the final principal slice P/n.

Nutzungsstatistik

Werbung

Ergebnisse

Tilgung pro Rate (konstant)
8.333,33
jede Periode der gleiche Tilgungsbetrag
Erste (höchste) Rate 8.833,33
Letzte (niedrigste) Rate 8.375,00
Gezahlte Gesamtzinsen 3.250,00
Summe aller Zahlungen 103.250,00
Periodenzinssatz 0,5%
Tilgungsplan
# Anfangssaldo Tilgung Zinsen Gesamtrate Restschuld
1 100.000,00 8.333,33 500,00 8.833,33 91.666,67
2 91.666,67 8.333,33 458,33 8.791,67 83.333,33
3 83.333,33 8.333,33 416,67 8.750,00 75.000,00
4 75.000,00 8.333,33 375,00 8.708,33 66.666,67
5 66.666,67 8.333,33 333,33 8.666,67 58.333,33
6 58.333,33 8.333,33 291,67 8.625,00 50.000,00
7 50.000,00 8.333,33 250,00 8.583,33 41.666,67
8 41.666,67 8.333,33 208,33 8.541,67 33.333,33
9 33.333,33 8.333,33 166,67 8.500,00 25.000,00
10 25.000,00 8.333,33 125,00 8.458,33 16.666,67
11 16.666,67 8.333,33 83,33 8.416,67 8.333,33
12 8.333,33 8.333,33 41,67 8.375,00 0,00

Fehler auf dieser Seite melden

Was ist ein Darlehen mit gleichbleibender Tilgung?

Ein Darlehen mit gleichbleibender Tilgung (auch Ratentilgung, Tilgungsdarlehen mit konstanter Tilgung oder Darlehen mit fallenden Zinsen genannt) wird mit demselben Tilgungsbetrag in jeder Periode zurückgezahlt. Da die Zinsen nur auf die Restschuld berechnet werden und diese stetig sinkt, verringert sich der Zinsanteil in jeder Periode, und die Gesamtrate sinkt im Zeitverlauf. Das unterscheidet sich vom klassischen Annuitätendarlehen, bei dem die Gesamtrate konstant bleibt und sich die Aufteilung zwischen Tilgung und Zinsen allmählich verschiebt.
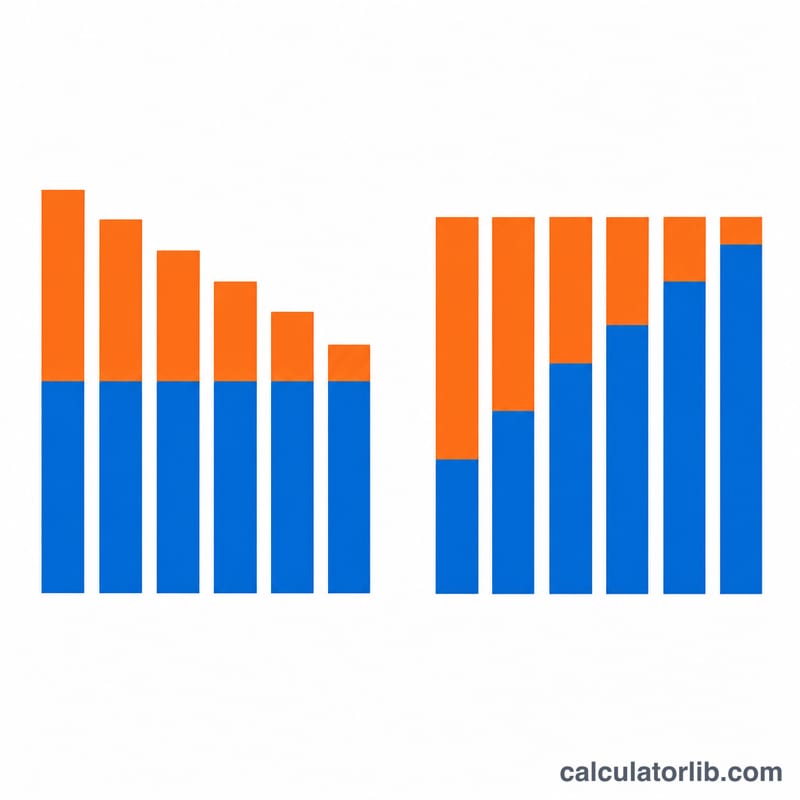
Balkendiagramm zum Vergleich der Struktur von Darlehen mit gleichbleibender Tilgung und Darlehen mit gleichbleibender Rate im Zeitverlauf
Darlehen mit gleichbleibender Tilgung (links) haben einen festen Tilgungsanteil und eine sinkende Gesamtrate, anders als Darlehen mit gleichbleibender Rate (rechts).

So verwenden Sie diesen Rechner

Geben Sie den Darlehensbetrag (Kapital), den nominalen Jahreszinssatz in Prozent, die Gesamtzahl der Zahlungen über die Laufzeit und die Zahlungshäufigkeit ein. Die Häufigkeit wandelt den Jahreszins in einen Periodenzins um, indem er durch die Anzahl der Perioden pro Jahr geteilt wird. Der Rechner liefert den konstanten Tilgungsanteil, die erste (höchste) und die letzte (niedrigste) Rate, die gezahlten Gesamtzinsen, die Summe aller Zahlungen sowie einen vollständigen Tilgungsplan für jede Periode.

Die Formel erklärt

Es sei \(P\) der Darlehensbetrag, \(n\) die Anzahl der Zahlungen, \(r\) der Jahreszins als Dezimalbruch und \(f\) die Zahlungen pro Jahr. Der Periodenzins beträgt \(i = r / f\). In jeder Periode tilgen Sie \(P / n\). Die Restschuld vor Zahlung \(k\) beträgt \(P(n - k + 1) / n\), sodass sich die Zinsen für diese Periode wie folgt ergeben: $$I_k = P\cdot\frac{n-k+1}{n}\cdot i,\quad i=\frac{r}{f}$$ und die Gesamtrate beträgt $$\text{Gesamtrate}_k = \frac{P}{n} + P\cdot\frac{n-k+1}{n}\cdot i.$$ Die Gesamtzinsen über die gesamte Laufzeit vereinfachen sich übersichtlich zu $$I_{total} = i\cdot P\cdot\frac{n+1}{2}.$$
Werbung
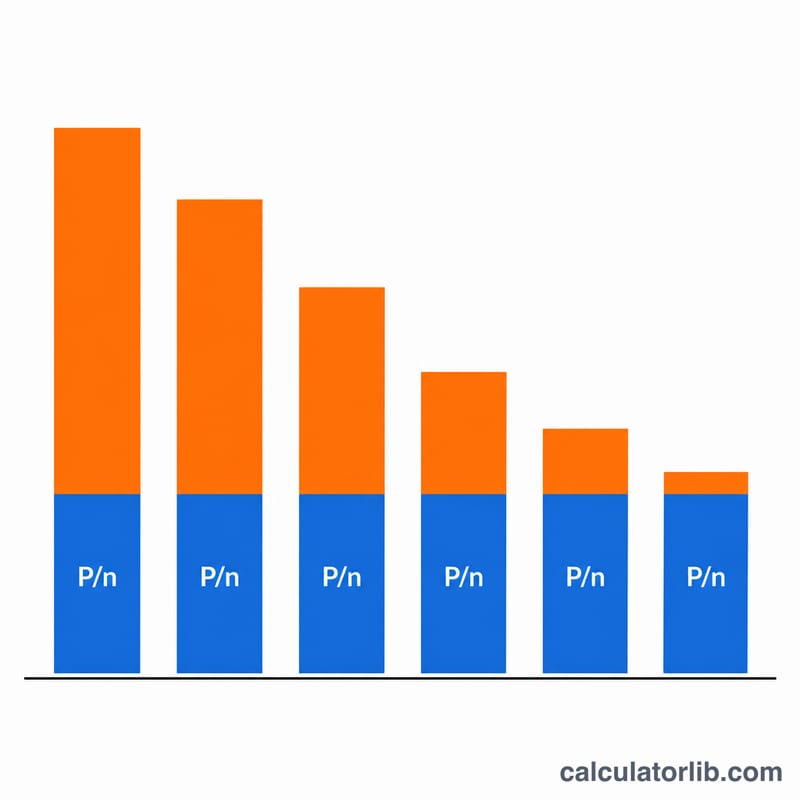
Diagramm mit fester Tilgung und sinkenden Zinsen, pro Periode gestapelt
In jeder Periode wird dieselbe Tilgung \(P/n\) gezahlt, während der Zinsanteil stetig sinkt.

Rechenbeispiel

Sie leihen sich 12.000 $ zu 12 % pro Jahr und zahlen in 12 Monatsraten zurück. Der Monatszins beträgt $$0{,}12 / 12 = 0{,}01\ (1\%).$$ Die Tilgung pro Zahlung beträgt $$12\,000 / 12 = \$1\,000.$$ Bei Zahlung 1 fallen Zinsen von $$12\,000 \times 0{,}01 = \$120,$$ an, die Gesamtrate beträgt also $1.120. Jeden Monat sinken die Zinsen um $10, sodass Zahlung 12 nur noch $1.010 beträgt. Die Gesamtzinsen betragen $$0{,}01 \times 12\,000 \times 13 / 2 = \$780,$$ und die insgesamt zurückgezahlte Summe beträgt $12.780.

FAQ

Worin unterscheidet sich das von einer normalen Hypothekenrate? Eine klassische Hypothek hat gleich hohe Gesamtraten; hier ist die Tilgung gleich hoch und die Gesamtrate sinkt in jeder Periode. Sie zahlen dadurch insgesamt weniger Zinsen, anfangs aber höhere Raten.

Was gilt bei einem Zinssatz von 0%? Jede Zahlung entspricht dann nur der konstanten Tilgung \(P/n\), die Gesamtzinsen betragen null, und die insgesamt zurückgezahlte Summe entspricht dem Darlehensbetrag.

Warum wirkt der Tilgungsanteil der letzten Zahlung manchmal angepasst? Ein winziger Rundungsrest wird in der letzten Periode ausgeglichen, damit die Restschuld am Ende genau null beträgt.


Zuletzt aktualisiert:

Am beliebtesten in Finanzen

Alle Finanzen Rechner anzeigen