Что считает этот калькулятор
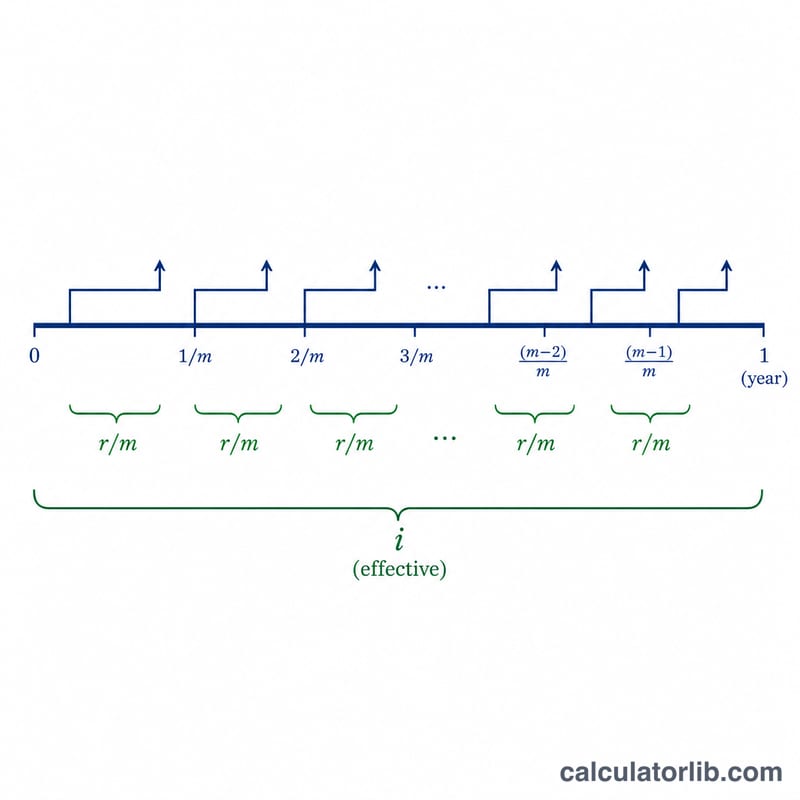
Инструмент переводит эффективную процентную ставку за период в соответствующую ей номинальную (заявленную) ставку с учётом того, как часто начисляются проценты. Дополнительно он показывает суммарную эффективную ставку за несколько периодов и ставку, приходящуюся на один интервал начисления. В основе — универсальные финансовые формулы, которые работают одинаково в любой стране; «период» — это любая постоянная единица времени, чаще всего один год.
Как пользоваться
Введите эффективную ставку (I) в процентах (например, 3,2989 для годовой эффективной доходности), число интервалов начисления Начисление (m) за период (12 — ежемесячно, 4 — ежеквартально, либо слово «Continuous» для непрерывного начисления) и число периодов (t), за которое нужен накопленный итог. Калькулятор выдаст номинальную ставку за период, эффективную ставку, накопленную за t периодов, и ставку за один интервал начисления.
Разбор формулы
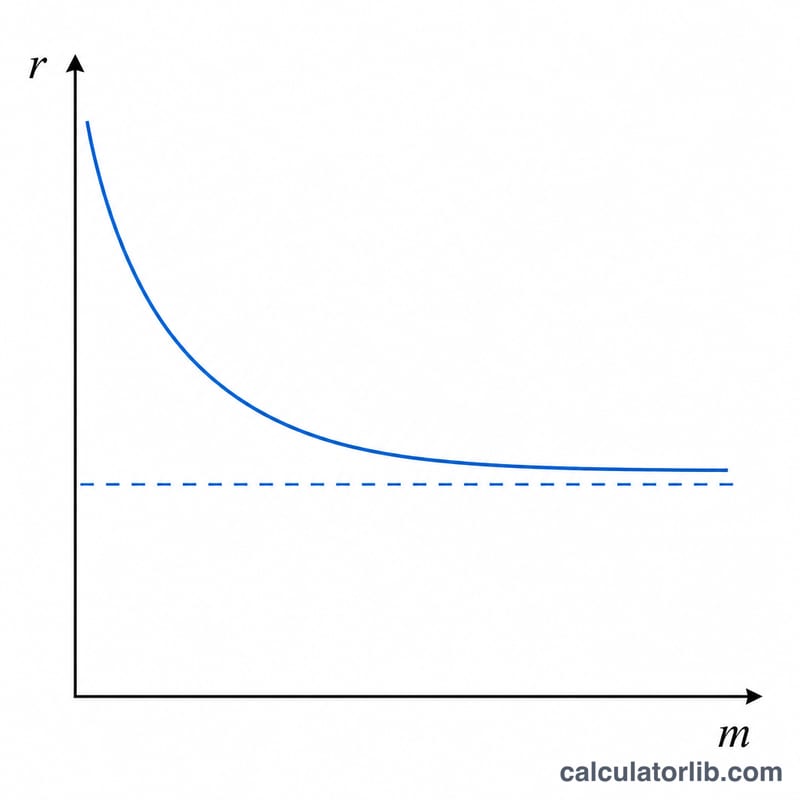
Пусть \(i\) — эффективная ставка в виде десятичной дроби (\(i = I / 100\)). Номинальная ставка за период при конечном числе начислений равна $$r = m \left( (1 + i)^{1/m} - 1 \right)$$ По мере роста \(m\) без ограничения значение стремится к непрерывному начислению, где $$r = \ln(1 + i)$$ Суммарная эффективная ставка за \(t\) периодов составляет $$i_t = (1 + i)^t - 1$$ а ставка за один интервал начисления — это просто \(p = r / m\). Все результаты выводятся в процентах.
Пример расчёта
При \(I = 3{,}2989\%\), \(m = 12\) и \(t = 5\): \(i = 0{,}032989\). Номинальная ставка равна $$r = 12 \left( (1{,}032989)^{1/12} - 1 \right) \approx 3{,}250047\%$$ За 5 периодов эффективный итог составит $$i_t = (1{,}032989)^5 - 1 \approx 17{,}619271\%$$ Месячная ставка — \(p = r / 12 \approx 0{,}270837\%\).
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Чем номинальная ставка отличается от эффективной? Эффективная ставка отражает фактическую доходность с учётом капитализации процентов, а номинальная — это заявленная годовая ставка до применения начисления. Они совпадают только при \(m = 1\).
Как задать непрерывное начисление? Введите в поле начисления «Continuous» или «c»; тогда номинальная ставка равна \(\ln(1 + i)\), а ставка за интервал не выводится.
Почему при непрерывном начислении исчезает ставка за интервал? При бесконечном числе интервалов на каждый из них приходится бесконечно малая ставка, поэтому одно значение «за интервал» теряет смысл.