ما الذي تقوم به هذه الحاسبة
تنطبق هذه الأداة على ضريبة الدخل الفيدرالية في الولايات المتحدة تحديدًا، لذا فهي موجّهة لمن يخضعون للنظام الضريبي الأمريكي (ملاحظة: قواعد خصم فوائد الرهن العقاري تختلف من دولة لأخرى، وقد لا يوجد ما يماثلها في بلدك). تقدّر الحاسبة المبلغ الذي يمكن أن توفّره سنويًا عند المطالبة بخصم فوائد الرهن العقاري على مسكنك. وفقًا للقواعد الحالية (قانون التخفيضات الضريبية وفرص العمل)، تكون الفوائد قابلة للخصم عمومًا على ما يصل إلى 750,000 دولار من دَين الشراء المؤهَّل للقروض المأخوذة بعد 15 ديسمبر 2017، أو ما يصل إلى 1,000,000 دولار للقروض الأقدم. ولا يتحقق هذا التوفير إلا إذا اخترت تفصيل الخصومات (Itemize) بدلًا من اعتماد الخصم القياسي (Standard Deduction).
كيفية الاستخدام
أدخل رصيد قرض الرهن العقاري ومعدل الفائدة السنوي، وستقدّر الحاسبة قيمة الفوائد السنوية. ويمكنك تجاوز هذا التقدير بإدخال قيمة الفوائد السنوية الدقيقة (من النموذج 1098) إن كانت متوفرة لديك. اختر سقف الدَّين المناسب، ثم أدخل معدل ضريبتك الحدي (الشريحة التي يقع فيها آخر دولار من دخلك). وتُظهر النتيجة تقديرًا لتوفيرك الضريبي السنوي والشهري.
شرح المعادلة
أولًا، تُحسب الفوائد القابلة للخصم بضرب إجمالي الفوائد في نسبة سقف الدَّين إلى رصيد قرضك:
$$I_{ded} = I \cdot \frac{\min(B,\ C)}{B}$$فإذا كان رصيدك أقل من السقف، تكون كامل الفوائد قابلة للخصم. بعد ذلك، يساوي التوفير الفوائد القابلة للخصم مضروبة في معدل ضريبتك الحدي:
$$S = I_{ded} \cdot r$$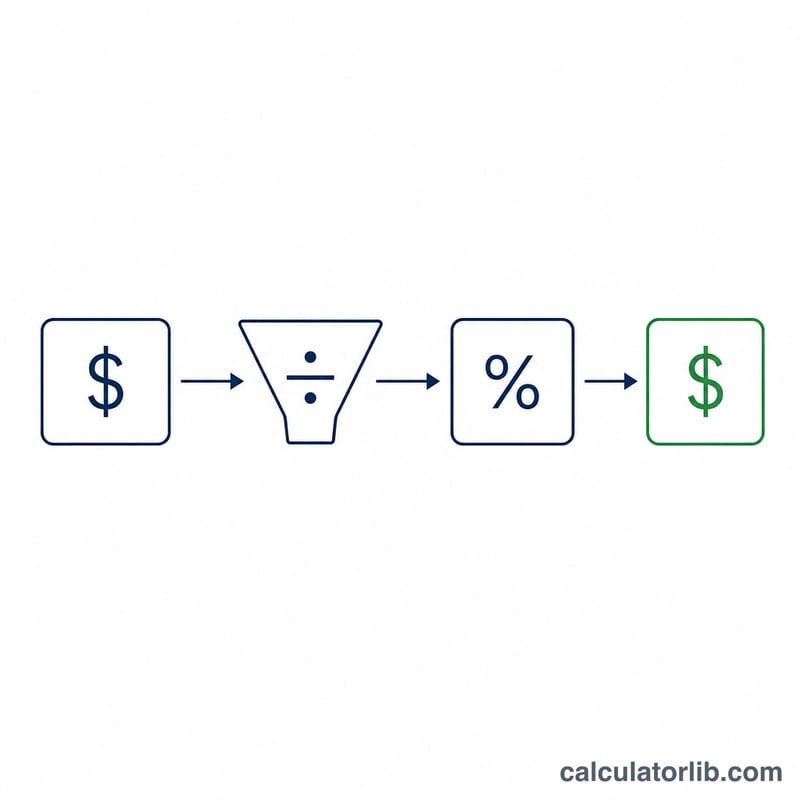
مثال تطبيقي
لنفترض أن عليك دَينًا بقيمة 400,000 دولار بمعدل 6.5% ومعدل ضريبي حدي 24%. الفوائد السنوية \( \approx 400{,}000 \times 0.065 = 26{,}000 \) دولار. وبما أن مبلغ 400,000 دولار أقل من سقف 750,000 دولار، فإن كامل المبلغ (26,000 دولار) قابل للخصم. ويكون التوفير الضريبي \( = 26{,}000 \times 0.24 = \) 6,240 دولارًا سنويًا، أي نحو 520 دولارًا شهريًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- الاحتياطي الفيدرالي · الولايات المتحدة
- 3.75–4.00%
- بتاريخ
- 2026-11-13
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر الاحتياطي الفيدرالي سعر الفائدة في 2026-09-17: من 3.50–3.75% إلى 3.75–4.00%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
الاحتياطي الفيدرالي: أسعار الفائدة الرئيسية وأسعار سوق الليلة الواحدة
أسعار الفائدة التي تؤطر السياسة النقدية وسعر سوق الليلة الواحدة الذي توجّهه، كلٌّ منها مع تاريخ آخر قيمة منشورة له.
| سعر الفائدة | المستوى | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| النطاق المستهدف لسعر الأموال الفيدرالية | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| سعر الأموال الفيدرالية الفعلي (EFFR) | 3.88% | 2026-11-13 | 0 نقطة مئوية |
| سعر التمويل المضمون لليلة واحدة (SOFR) | 3.90% | 2026-11-13 | −0.10 نقطة مئوية |
يُعرض كل سعر بتاريخ آخر قيمة منشورة له؛ وتُنشر أسعار سوق الليلة الواحدة في يوم العمل التالي.
أحدث رقم: 2026-11-13 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Federal Reserve Bank of New York شروط استخدام الاحتياطي الفيدرالي في نيويورك; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
الأسئلة الشائعة
هل يفيدني هذا فقط إذا فصّلت خصوماتي؟ نعم. لا تكون قيمة خصم فوائد الرهن العقاري ذات جدوى إلا إذا تجاوز إجمالي خصوماتك المفصّلة قيمة الخصم القياسي.
لماذا توجد سقوف على الفوائد؟ الفوائد المترتبة على دَين الرهن العقاري الذي يتجاوز السقف (750 ألفًا أو مليون دولار) غير قابلة للخصم، لذلك نخفّض المبلغ القابل للخصم بشكل نسبي.
هل هذه استشارة ضريبية دقيقة؟ لا. إنها مجرد تقدير. فقد تؤثّر ضرائب الولاية، والحد الأدنى البديل للضريبة (AMT)، وعوامل أخرى في منفعتك الفعلية — استشر مختصًا ضريبيًا.