Что считает этот калькулятор
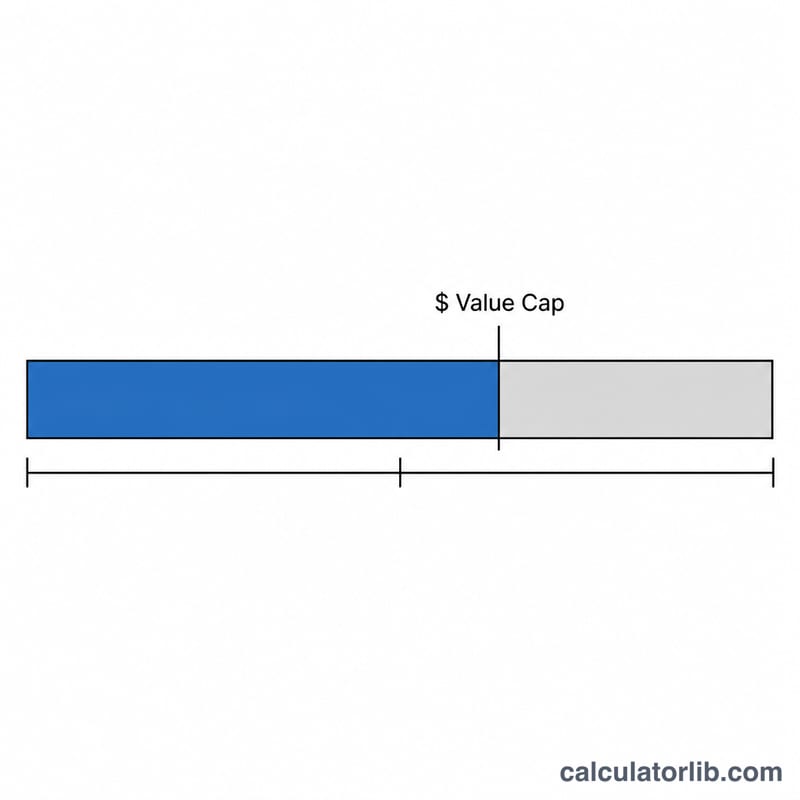
Калькулятор относится к федеральному подоходному налогу США и показывает, сколько вы сможете сэкономить за год, заявив вычет по процентам за ипотеку на жильё. По действующим правилам (закон Tax Cuts and Jobs Act) проценты, как правило, можно вычесть с суммы кредита до $750 000 для займов, оформленных после 15 декабря 2017 года, либо до $1 000 000 для более ранних кредитов. Важно: эта экономия работает только в том случае, если вы заявляете детализированные вычеты (itemized deductions), а не пользуетесь стандартным вычетом. Если вы платите налоги не в США, учтите, что в вашей стране правила вычета по ипотеке могут быть совсем другими или отсутствовать вовсе.
Как пользоваться
Укажите остаток по ипотечному кредиту и годовую процентную ставку — калькулятор сам рассчитает сумму процентов за год. Если у вас на руках точная цифра годовых процентов (из формы 1098), её можно ввести вручную и переопределить расчёт. Затем выберите лимит долга и укажите свою предельную налоговую ставку (то есть ставку для верхней части вашего дохода). В результате вы увидите оценку экономии на налогах за год и за месяц.
Формула расчёта
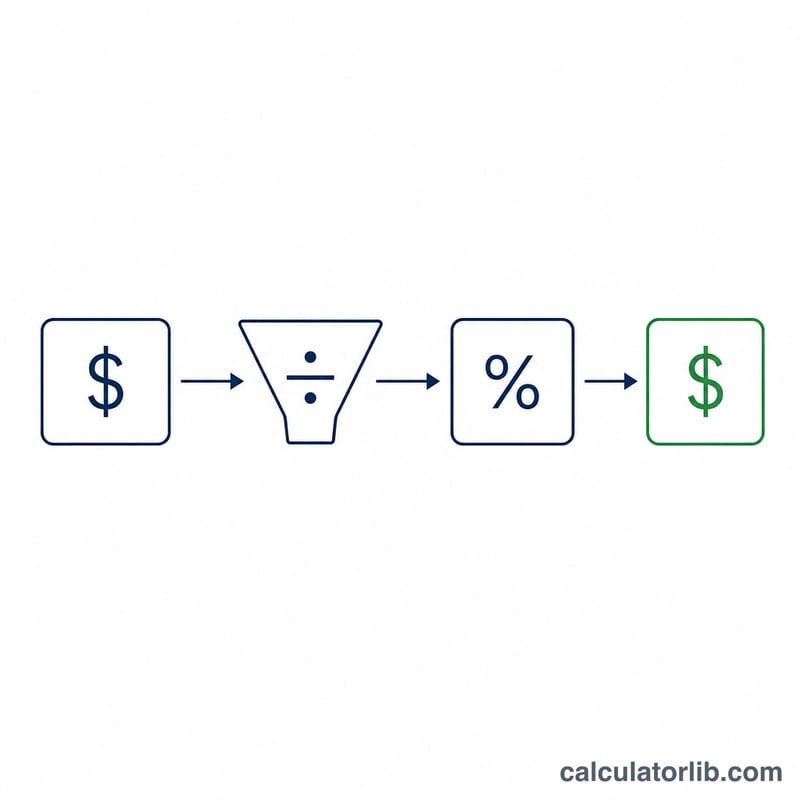
Сначала определяется сумма процентов, подлежащая вычету: общая сумма процентов умножается на отношение лимита долга к остатку кредита: $$I_{ded} = I \cdot \frac{\min(B,\ C)}{B}.$$ Если остаток кредита меньше лимита, к вычету принимаются все проценты. Затем экономия рассчитывается как вычитаемые проценты, умноженные на вашу предельную ставку: $$S = I_{ded} \cdot r.$$
Пример расчёта
Допустим, ваш долг составляет $400 000 под 6,5% годовых, а предельная ставка налога — 24%. Проценты за год $$\approx \$400\,000 \times 0{,}065 = \$26\,000.$$ Поскольку $400 000 меньше лимита в $750 000, к вычету принимаются все $26 000. Экономия на налогах $$= \$26\,000 \times 0{,}24 = \$6240$$ в год, или примерно $520 в месяц.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- ФРС США · Соединенные Штаты
- 3,75–4,00 %
- Дата
- 2026-11-13
- Изменение за 1 год
- 0 п.п.
Последнее изменение Рост +25 б. п. ФРС США изменил ставку 2026-09-17: с 3,50–3,75 % до 3,75–4,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
ФРС США: ключевые ставки и ставки денежного рынка овернайт
Ставки, задающие рамки денежно-кредитной политики, и ставка денежного рынка овернайт, на которую они влияют, — каждая с датой последнего опубликованного значения.
| Ставка | Уровень | Дата | Изменение за 1 год |
|---|---|---|---|
| Целевой диапазон ставки по федеральным фондам | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Эффективная ставка по федеральным фондам (EFFR) | 3,88 % | 2026-11-13 | 0 п.п. |
| Ставка обеспеченного финансирования овернайт (SOFR) | 3,90 % | 2026-11-13 | −0,10 п.п. |
Каждая ставка показана с датой своего последнего опубликованного значения; ставки денежного рынка овернайт публикуются на следующий рабочий день.
Последнее значение: 2026-11-13 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Federal Reserve Bank of New York Условия использования ФРБ Нью-Йорка; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; Sveriges Riksbank Условия открытых данных Риксбанка; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Это работает только при детализированных вычетах? Да. Вычет по ипотечным процентам имеет смысл только тогда, когда сумма всех ваших детализированных вычетов превышает стандартный вычет.
Почему есть лимит по процентам? Проценты с части долга, превышающей лимит ($750 000 или $1 000 000), к вычету не принимаются, поэтому мы пропорционально уменьшаем вычитаемую сумму.
Это точная налоговая консультация? Нет, это лишь оценка. Налоги штата, альтернативный минимальный налог (AMT) и другие факторы могут изменить вашу реальную выгоду — обратитесь к налоговому специалисту.