Что считает этот калькулятор
Калькулятор зарплаты для ипотеки показывает, какой валовой годовой доход обычно требуется, чтобы получить одобрение на конкретный жилищный кредит. В основе расчёта лежит распространённое правило front-end DTI (отношения платежа к доходу): ежемесячный платёж за жильё не должен превышать примерно 28% вашего валового месячного дохода. Этот ориентир чаще всего применяют в США, но сама формула работает где угодно — достаточно подставить тот коэффициент DTI, которым руководствуется ваш банк. В России банки оценивают долговую нагрузку похожим образом (показатель ПДН), хотя пороговые значения и подход к учёту дохода отличаются.
Как пользоваться
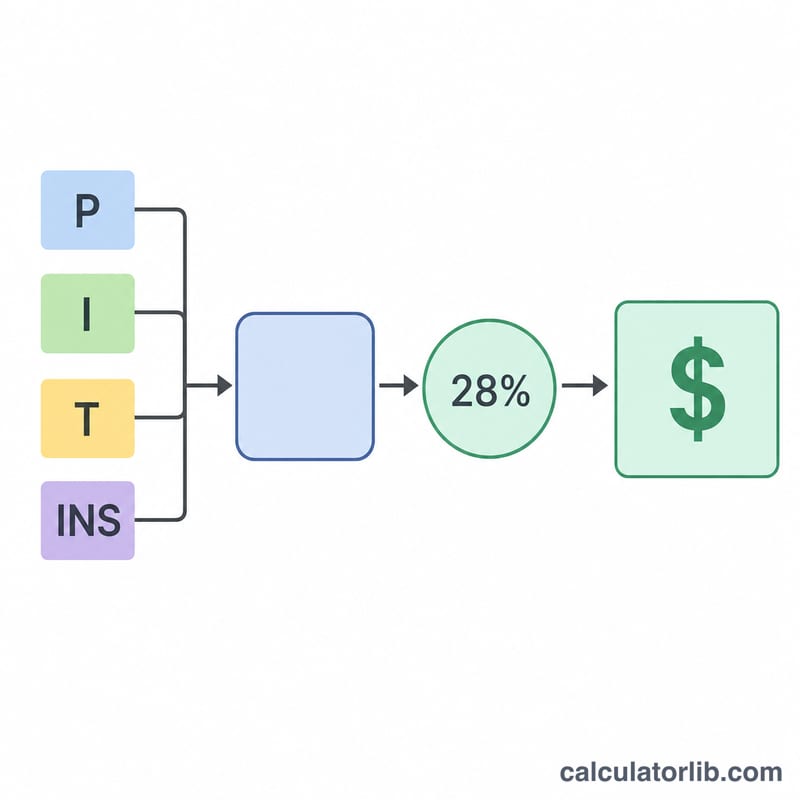
Введите сумму кредита, годовую процентную ставку и срок в годах. При желании добавьте годовой налог на имущество и страховку — тогда результат учтёт полный платёж PITI (тело долга, проценты, налоги, страхование). Коэффициент front-end DTI тоже можно изменить, если ваш банк применяет другой порог. В ответе калькулятор покажет необходимую зарплату, требуемый месячный доход и расшифровку ежемесячного платежа.
Как работает формула
Сначала по стандартной формуле аннуитета считается ежемесячный платёж по телу долга и процентам: \(PI = L \cdot \dfrac{i(1+i)^{n}}{(1+i)^{n} - 1}\), где \(i\) — месячная процентная ставка, а \(n\) — общее число ежемесячных платежей. Затем к нему прибавляются месячные налоги и страховка — получается полная стоимость жилья в месяц. Эту сумму переводят в годовую и делят на коэффициент DTI: $$\text{Необходимая зарплата} = \frac{12 \times \text{месячный платёж}}{0{,}28}$$
Разбор на примере
Допустим, вы хотите взять кредит на $300 000 под 6,5% годовых на 30 лет без учёта налогов и страховки. Ежемесячный платёж по телу долга и процентам составит около $1 896,20. За год это $22 754,43. Делим на 0,28 и получаем необходимую зарплату — примерно $81 266 в год, или около $6 772 в месяц.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Почему именно 28%? Коэффициент front-end в 28% — давний банковский ориентир: именно такую долю валового дохода рекомендуют направлять на жильё. Некоторые банки допускают и больше.
Стоит ли учитывать налоги и страховку? Да — с ними расчёт платежа PITI становится реалистичнее, а оценка нужной зарплаты — выше и точнее.
Гарантирует ли это одобрение? Нет. Банк также смотрит на остальные ваши долги (back-end DTI), кредитную историю и первоначальный взнос. Считайте результат ориентиром для планирования.