Bu Araç Ne İşe Yarar?
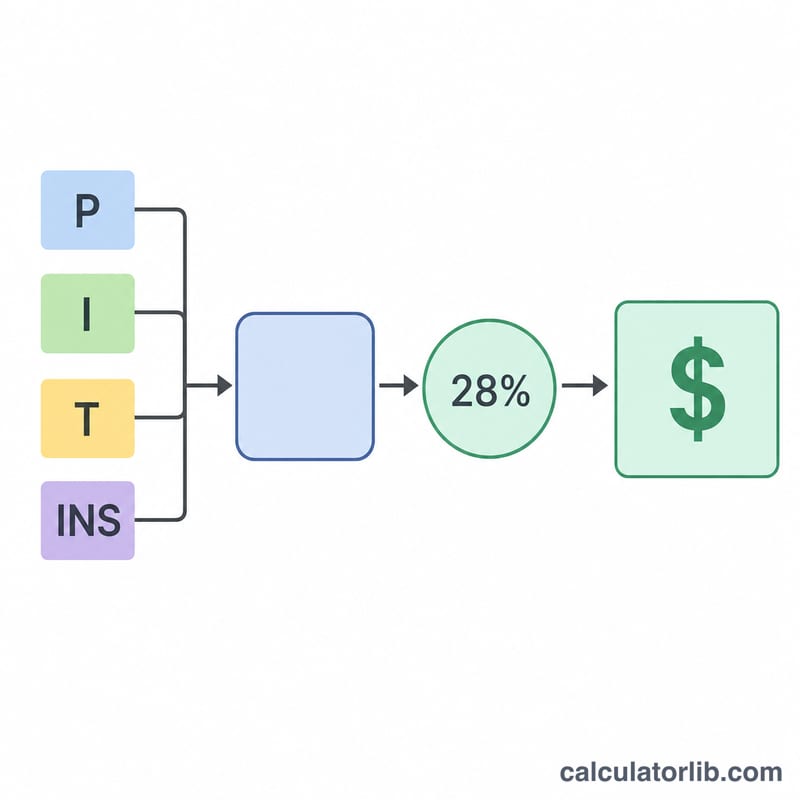
Mortgage İçin Gereken Maaş Hesaplayıcı, belirli bir konut kredisine hak kazanmak için tipik olarak ihtiyaç duyacağınız brüt yıllık geliri tahmin eder. Hesaplama, yaygın olarak kullanılan ön borç-gelir (DTI) oranı kuralına dayanır; bu kurala göre aylık konut ödemeniz brüt aylık gelirinizin yaklaşık %28'ini geçmemelidir. Bu yaklaşım en çok ABD'de kullanılır, ancak temelindeki matematik her yerde geçerlidir — DTI oranını kendi kredi kuruluşunuzun standartlarına göre ayarlamanız yeterlidir.
Nasıl Kullanılır?
Kredi tutarını, yıllık faiz oranını ve kredi vadesini (yıl olarak) girin. İsterseniz yıllık emlak verginizi ve konut sigortanızı da ekleyerek sonucun tüm PITI ödemenizi (anapara, faiz, vergi ve sigorta) yansıtmasını sağlayabilirsiniz. Kredi kuruluşunuz farklı bir eşik kullanıyorsa ön DTI oranını da değiştirebilirsiniz. Hesaplayıcı; gereken maaşı, ihtiyaç duyulan aylık geliri ve aylık ödemenin dökümünü gösterir.
Formülün Açıklaması
Önce aylık anapara ve faiz, standart amortisman formülüyle hesaplanır: \(AF = L \cdot \dfrac{i(1+i)^{n}}{(1+i)^{n} - 1}\); burada \(i\) aylık faiz oranı, \(n\) ise toplam aylık ödeme sayısıdır. Aylık vergi ve sigorta eklenerek toplam aylık konut maliyeti bulunur. Bu maliyet yıllığa çevrilir ve DTI oranına bölünür: $$\text{Gereken Maaş} = \frac{12 \times \text{Aylık Ödeme}}{0{,}28}$$
Örnek Hesaplama
Diyelim ki %6,5 faizle 30 yıl vadeli, vergi ve sigortasız 300.000 $ tutarında bir kredi istiyorsunuz. Aylık anapara ve faiz yaklaşık 1.896,20 $ olur. Bu, yıllığa çevrildiğinde 22.754,43 $ eder. 0,28'e böldüğümüzde yılda kabaca 81.266 $, yani ayda yaklaşık 6.772 $ gereken maaş ortaya çıkar.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Neden %28? %28'lik ön oran, brüt gelirin konut harcamasına ayrılması gereken payı belirleyen, uzun süredir kullanılan bir kredilendirme ölçütüdür. Bazı kredi kuruluşları daha yüksek oranlara izin verir.
Vergi ve sigortayı dahil etmeli miyim? Evet — bunları dahil etmek daha gerçekçi bir PITI ödemesi ve daha yüksek, daha doğru bir maaş tahmini sağlar.
Bu onay garantisi verir mi? Hayır. Kredi kuruluşları diğer borçlarınızı (arka uç DTI), kredi notunuzu ve peşinatınızı da değerlendirir. Bunu bir planlama tahmini olarak değerlendirin.