ماذا تفعل هذه الحاسبة
تقدّر حاسبة الراتب اللازم للقرض العقاري الدخل السنوي الإجمالي الذي تحتاجه عادةً للتأهل للحصول على قرض شراء منزل. وتعتمد على قاعدة نسبة الدين إلى الدخل الأمامية (DTI) الشائعة، والتي تنص على أن قسطك السكني الشهري يجب ألّا يتجاوز نحو 28% من إجمالي دخلك الشهري. وهذه القاعدة هي الأكثر استخداماً في الولايات المتحدة، لكن المعادلة الحسابية تنطبق في أي مكان — كل ما عليك هو تعديل نسبة الدين إلى الدخل لتتوافق مع معايير جهة الإقراض لديك. (انتبه إلى أن معايير البنوك والمصارف في الدول العربية قد تختلف عن هذه النسبة.)
طريقة الاستخدام
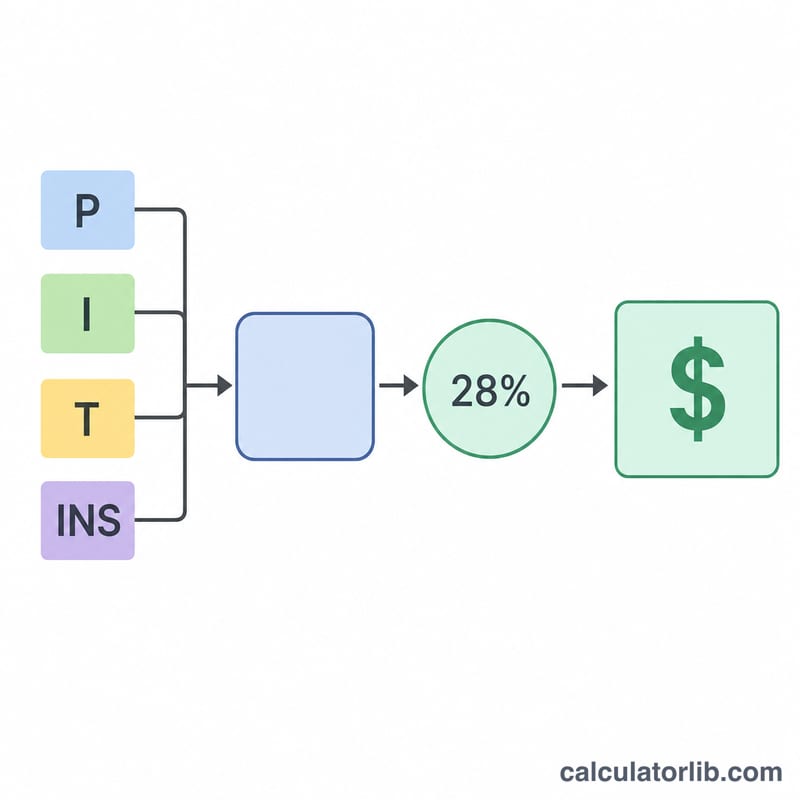
أدخل مبلغ القرض، ونسبة الفائدة السنوية، ومدة القرض بالسنوات. ويمكنك اختيارياً إضافة الضريبة العقارية السنوية وتأمين المنزل ليعكس الناتج قسط الـ PITI كاملاً (الأصل، والفائدة، والضرائب، والتأمين). كما يمكنك تغيير نسبة الدين إلى الدخل الأمامية إذا كانت جهة الإقراض لديك تعتمد حدّاً مختلفاً. تعرض لك الحاسبة الراتب المطلوب، والدخل الشهري اللازم، وتفصيلاً للقسط الشهري.
شرح المعادلة
يُحتسب أولاً قسط الأصل والفائدة الشهري باستخدام معادلة الإطفاء القياسية \( PI = L \cdot \dfrac{i(1+i)^{n}}{(1+i)^{n} - 1} \)، حيث \(i\) هي نسبة الفائدة الشهرية و\(n\) هو عدد الأقساط الشهرية. ثم تُضاف الضرائب والتأمين الشهرية للحصول على إجمالي التكلفة السكنية الشهرية. وبعد ذلك تُحوَّل هذه التكلفة إلى أساس سنوي وتُقسَم على نسبة الدين إلى الدخل: $$\text{الراتب المطلوب} = \frac{12 \times \text{القسط الشهري}}{0.28}$$
مثال تطبيقي
افترض أنك تريد قرضاً بقيمة 300,000 دولار بفائدة 6.5% على مدى 30 عاماً دون ضرائب أو تأمين. يكون قسط الأصل والفائدة الشهري نحو 1,896.20 دولار. وعلى أساس سنوي يصبح 22,754.43 دولار. وبقسمته على 0.28 نحصل على راتب مطلوب يقارب 81,266 دولار سنوياً، أي نحو 6,772 دولار شهرياً.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا 28%؟ نسبة 28% الأمامية هي معيار إقراض راسخ منذ زمن لتحديد الحصة من الدخل الإجمالي التي ينبغي تخصيصها للسكن. وبعض جهات الإقراض تسمح بنسبة أعلى.
هل ينبغي تضمين الضرائب والتأمين؟ نعم — فإدراجها يمنحك قسط PITI أكثر واقعية وتقديراً للراتب أعلى وأدق.
هل يضمن ذلك الموافقة على القرض؟ لا. فجهات الإقراض تأخذ في الحسبان أيضاً ديونك الأخرى (نسبة الدين الخلفية)، ودرجتك الائتمانية، والدفعة الأولى. اعتبر هذه النتيجة تقديراً تخطيطياً فقط.