Что такое калькулятор джамбо-кредита?
Джамбо-кредит (jumbo loan) — это ипотека в США, сумма которой превышает лимиты «соответствующих» (conforming) кредитов, установленные Федеральным агентством по финансированию жилья (FHFA). Поскольку такие кредиты нельзя продать ипотечным агентствам Fannie Mae или Freddie Mac, банки нередко устанавливают для них чуть иные ставки и более жёсткие требования к заёмщику. Этот калькулятор оценивает ежемесячный платёж по основному долгу и процентам, общую сумму переплаты по процентам и итоговую стоимость джамбо-ипотеки с фиксированной ставкой за весь срок. Обратите внимание: это инструмент именно для рынка США — в России и других странах правила и лимиты совсем другие.
Как пользоваться калькулятором
Введите сумму кредита (именно финансируемый остаток, а не цену недвижимости), годовую процентную ставку в процентах и срок кредита в годах. Калькулятор переведёт годовую ставку в месячную и рассчитает аннуитетный платёж с полной амортизацией. Учтите: расчёт включает только основной долг и проценты — налоги на недвижимость, страхование жилья и взносы ТСЖ (HOA) сюда не входят.
Разбор формулы
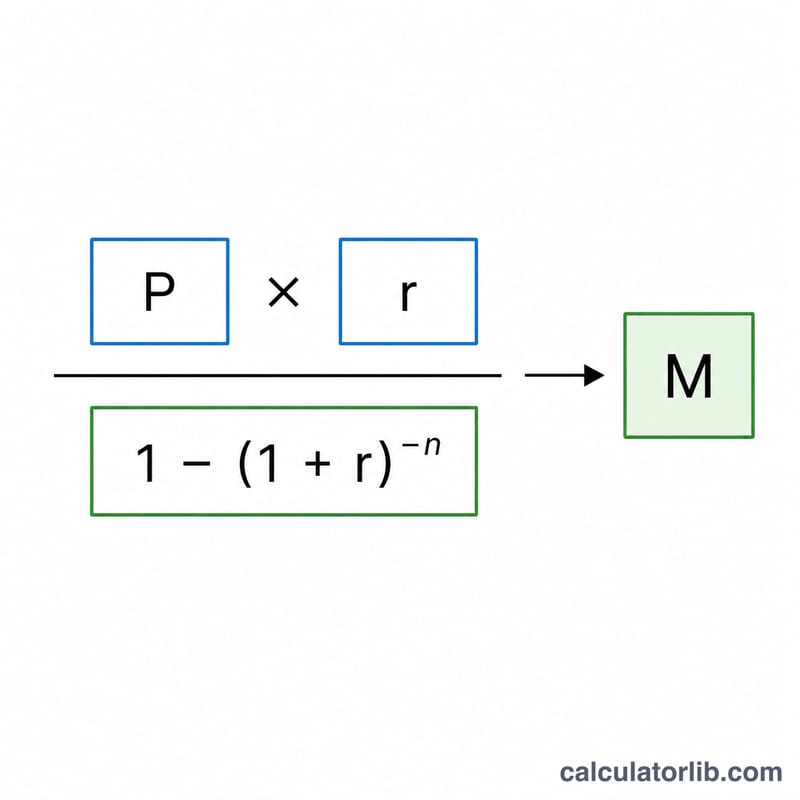
Стандартная формула амортизации выглядит так:
$$M = \frac{P \cdot r}{1 - (1 + r)^{-n}}$$
где P — сумма основного долга, r — месячная процентная ставка (годовая ставка ÷ 12), а n — общее число ежемесячных платежей (годы × 12). Переплата по процентам равна \(I = M \cdot n - P\).
Пример расчёта
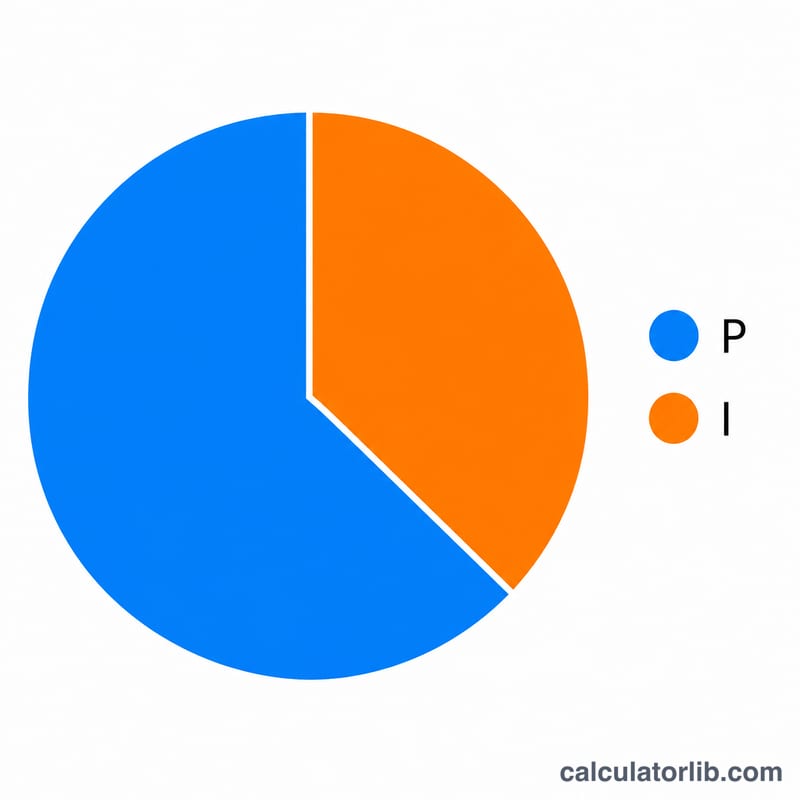
Возьмём кредит на $800 000 под 6,5% годовых на 30 лет: \(r = 0{,}065 / 12 = 0{,}00541667\), \(n = 360\). $$M = \frac{800\,000 \times 0{,}00541667}{1 - 1{,}00541667^{-360}} \approx \$5\,056{,}54 \text{ в месяц.}$$ За 360 платежей это составит около $1 820 356, из которых примерно $1 020 356 — это проценты.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- ФРС США · Соединенные Штаты
- 3,88 %
- Дата
- 2026-11-13
- Изменение за 1 год
- 0 п.п.
Последнее изменение Рост +25 б. п. ФРС США изменил ставку 2026-09-17: с 3,50–3,75 % до 3,75–4,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,88 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
ФРС США: ключевые ставки и ставки денежного рынка овернайт
Ставки, задающие рамки денежно-кредитной политики, и ставка денежного рынка овернайт, на которую они влияют, — каждая с датой последнего опубликованного значения.
| Ставка | Уровень | Дата | Изменение за 1 год |
|---|---|---|---|
| Целевой диапазон ставки по федеральным фондам | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Эффективная ставка по федеральным фондам (EFFR) | 3,88 % | 2026-11-13 | 0 п.п. |
| Ставка обеспеченного финансирования овернайт (SOFR) | 3,90 % | 2026-11-13 | −0,10 п.п. |
Каждая ставка показана с датой своего последнего опубликованного значения; ставки денежного рынка овернайт публикуются на следующий рабочий день.
Последнее значение: 2026-11-13 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Federal Reserve Bank of New York Условия использования ФРБ Нью-Йорка; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; Sveriges Riksbank Условия открытых данных Риксбанка; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Учитываются ли налоги и страховка? Нет. Калькулятор показывает только основной долг и проценты. Чтобы получить полную оценку PITI, добавьте налоги и страхование, которые обычно вносятся через эскроу-счёт, отдельно.
Какой кредит считается джамбо? В США это любая ипотека, превышающая годовой лимит соответствующих кредитов для вашего округа (county). Лимиты пересматриваются ежегодно, поэтому актуальный порог стоит уточнить у вашего кредитора.
Почему переплата по процентам такая большая? Длительный срок и крупная сумма означают, что проценты начисляются на протяжении множества платежей. Досрочные платежи в счёт основного долга способны заметно снизить итоговую переплату.