Jumbo Kredi Hesaplama Aracı Nedir?
Jumbo kredi, ABD'de Federal Konut Finansmanı Kurumu (FHFA) tarafından belirlenen uygun kredi limitlerini (conforming loan limits) aşan bir mortgage türüdür. Bu krediler Fannie Mae veya Freddie Mac'e satılamadığından genellikle biraz farklı faiz oranları ve daha katı kredi değerlendirme koşulları taşır. Bu araç, sabit faizli bir jumbo mortgage'ın ömrü boyunca aylık anapara ve faiz ödemenizi, ödeyeceğiniz toplam faizi ve tüm ödemelerin toplamını tahmin eder. Not: Bu hesaplama tamamen ABD'ye özgü bir kredi türüne yöneliktir; Türkiye'deki konut kredisi kuralları ve limitleri farklı işler.
Nasıl Kullanılır?
Kredi tutarını (konutun fiyatını değil, finanse edilen bakiyeyi), yıllık faiz oranını yüzde olarak ve kredi vadesini yıl cinsinden girin. Araç, yıllık oranı aylık orana çevirir ve tamamen amortize edilen bir ödeme tutarı hesaplar. Bu tahminin yalnızca anapara ve faizi kapsadığını unutmayın — emlak vergisi, konut sigortası ve site/aidat ödemeleri (HOA) dahil değildir.
Formülün Açıklaması
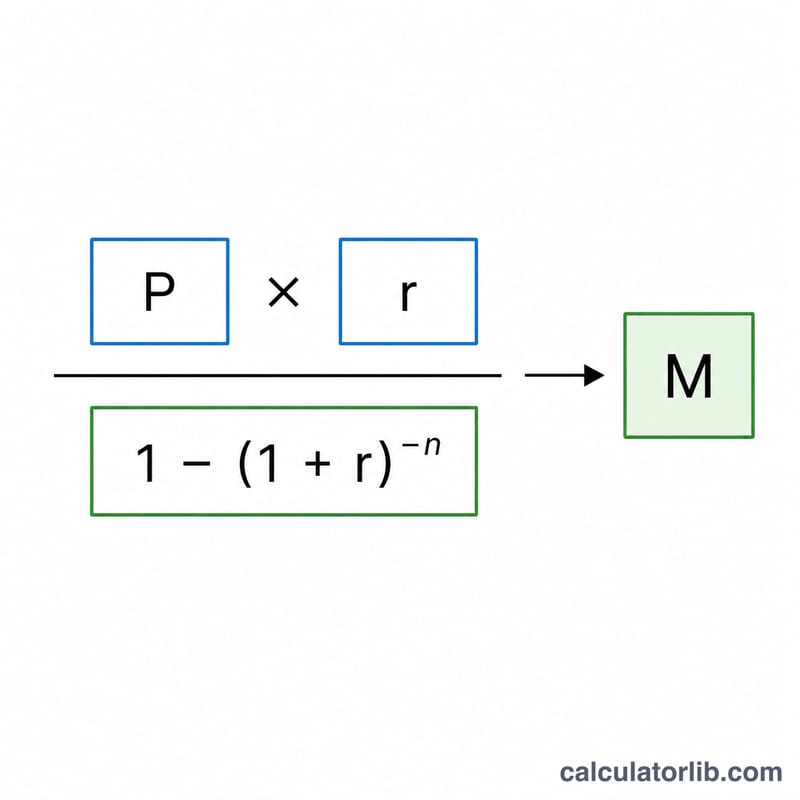
Standart amortisman formülü şöyledir:
$$M = \frac{P \cdot r}{1 - (1 + r)^{-n}}$$
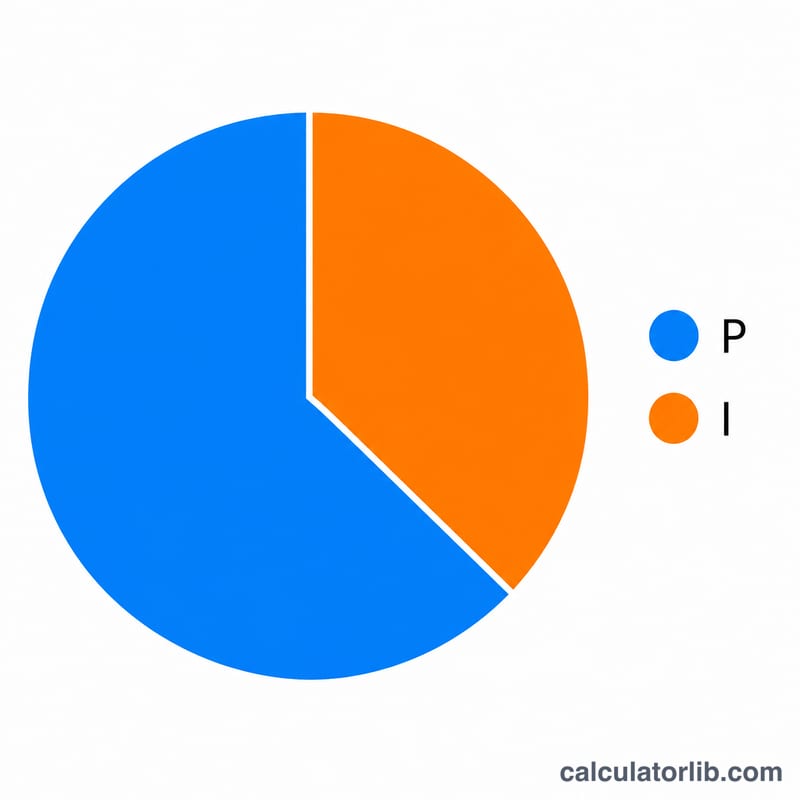
Burada P kredi anaparası, r aylık faiz oranı (yıllık oran ÷ 12) ve n toplam aylık ödeme sayısıdır (yıl × 12). Toplam faiz ise \(I = M \cdot n - P\) olarak bulunur.
Örnek Hesaplama
30 yıl vadeli, %6,5 faizli 800.000 $ tutarındaki bir kredi için: \(r = 0{,}065 / 12 = 0{,}00541667\) ve \(n = 360\).
$$M = \frac{800{.}000 \times 0{,}00541667}{1 - 1{,}00541667^{-360}} \approx 5{.}056{,}54 \ \$ \text{/ay}$$
360 ödeme boyunca bu toplam yaklaşık 1.820.356 $ eder; bunun yaklaşık 1.020.356 $'lık kısmı faizdir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Federal Rezerv · Amerika Birleşik Devletleri
- %3,88
- Tarih
- 2026-11-13
- 1 yıllık değişim
- 0 puan
Son değişim Arttı +25 baz puan Federal Rezerv, 2026-09-17 tarihinde faizini değiştirdi: %3,50–3,75 → %3,75–4,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,88 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Federal Rezerv: temel faiz oranları ve gecelik piyasa faizleri
Para politikasının çerçevesini çizen faiz oranları ve yönlendirdikleri gecelik piyasa faizi; her biri en son yayımlanan değerinin tarihiyle.
| Faiz | Düzey | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Federal fon faizi hedef aralığı | %3,75–4,00 | 2026-11-13 | 0 puan |
| Efektif federal fon faizi (EFFR) | %3,88 | 2026-11-13 | 0 puan |
| Teminatlı gecelik finansman faizi (SOFR) | %3,90 | 2026-11-13 | −0,10 puan |
Her faiz, kendi en son yayımlanan değerinin tarihiyle gösterilir; gecelik piyasa faizleri bir sonraki iş günü yayımlanır.
En son veri: 2026-11-13 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Federal Reserve Bank of New York New York Fed kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; Sveriges Riksbank Riksbank açık veri koşulları; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Amerika Birleşik Devletleri: faiz oranları: tüm rakamlar ve geçmiş
Sıkça Sorulan Sorular
Vergi ve sigorta dahil mi? Hayır. Yalnızca anapara ve faizi gösterir. Tam bir PITI tahmini için emanet hesabına yatırılan vergi ve sigortayı ayrıca ekleyin.
Hangi krediler jumbo sayılır? ABD'de, bulunduğunuz ilçedeki yıllık uygun kredi limitinin üzerindeki her mortgage jumbo kabul edilir. Limitler her yıl değiştiği için güncel eşiği kredi veren kuruluşunuzla teyit edin.
Toplam faizim neden bu kadar yüksek? Uzun vadeler ve yüksek bakiyeler, faizin çok sayıda ödeme boyunca birikmesi anlamına gelir. Anaparaya ek ödemeler yapmak toplam faizi belirgin biçimde azaltabilir.