ما هي حاسبة قروض الجامبو العقارية؟
قرض الجامبو (Jumbo Loan) هو قرض عقاري يتجاوز حدود القروض المطابقة التي تحددها الوكالة الفيدرالية لتمويل الإسكان (FHFA) في الولايات المتحدة. ولأن هذه القروض لا يمكن بيعها لمؤسستي «فاني ماي» و«فريدي ماك»، فإنها غالبًا ما تأتي بأسعار فائدة مختلفة قليلًا وبشروط ائتمانية أكثر صرامة. تقدّر هذه الحاسبة قيمة القسط الشهري (أصل القرض مع الفائدة)، وإجمالي الفوائد التي ستدفعها، ومجموع جميع الأقساط على مدى عمر قرض الجامبو ذي الفائدة الثابتة. ملاحظة: هذه أداة أمريكية مخصصة للسوق العقاري في الولايات المتحدة، وتختلف الأنظمة والمسميات في الدول العربية، لكن منطق احتساب الأقساط نفسه ينطبق على أي قرض عقاري بفائدة ثابتة.
كيفية الاستخدام
أدخل مبلغ القرض (الرصيد المُمَوَّل، وليس سعر المنزل)، ثم نسبة الفائدة السنوية كنسبة مئوية، وأخيرًا مدة القرض بالسنوات. تقوم الأداة بتحويل الفائدة السنوية إلى فائدة شهرية وتحسب قسطًا يُسدَّد بالكامل عبر الإطفاء (Amortization). انتبه إلى أن هذا التقدير يشمل أصل القرض والفائدة فقط — أما الضرائب العقارية وتأمين المالك ورسوم اتحاد الملاك (HOA) فهي غير مشمولة.
شرح المعادلة
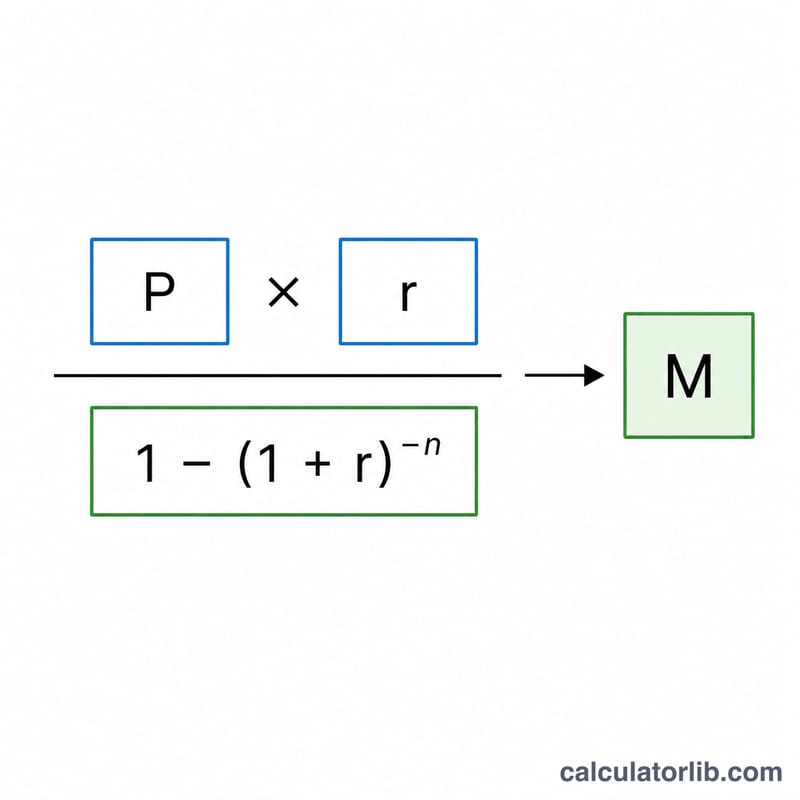
معادلة الإطفاء القياسية هي:
$$M = \frac{P \times r}{1 - (1 + r)^{-n}}$$
حيث يمثّل P أصل القرض، وr الفائدة الشهرية (الفائدة السنوية ÷ 12)، وn إجمالي عدد الأقساط الشهرية (عدد السنوات × 12). ويساوي إجمالي الفوائد: \((M \times n) - P\).
مثال تطبيقي
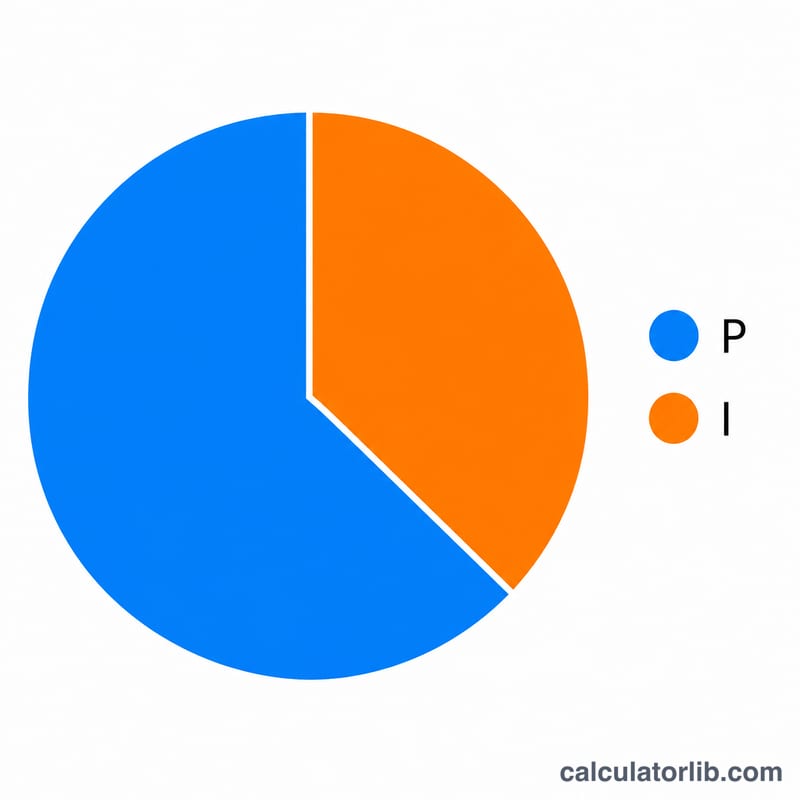
لنفترض قرضًا بقيمة 800,000 دولار بفائدة 6.5% على مدى 30 عامًا: تكون \(r = 0.065 / 12 = 0.00541667\) وتكون \(n = 360\). وبذلك يكون $$M = \frac{800{,}000 \times 0.00541667}{1 - 1.00541667^{-360}} \approx 5{,}056.54 \text{ دولار شهريًا}$$ وعلى مدى 360 قسطًا يبلغ المجموع نحو 1,820,356 دولار، منها قرابة 1,020,356 دولار فوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- الاحتياطي الفيدرالي · الولايات المتحدة
- 3.88%
- بتاريخ
- 2026-11-12
- التغير خلال سنة
- +0.01 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر الاحتياطي الفيدرالي سعر الفائدة في 2026-09-17: من 3.50–3.75% إلى 3.75–4.00%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.88% | 2026-11-12 | +0.01 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
الاحتياطي الفيدرالي: أسعار الفائدة الرئيسية وأسعار سوق الليلة الواحدة
أسعار الفائدة التي تؤطر السياسة النقدية وسعر سوق الليلة الواحدة الذي توجّهه، كلٌّ منها مع تاريخ آخر قيمة منشورة له.
| سعر الفائدة | المستوى | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| النطاق المستهدف لسعر الأموال الفيدرالية | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| سعر الأموال الفيدرالية الفعلي (EFFR) | 3.88% | 2026-11-12 | +0.01 نقطة مئوية |
| سعر التمويل المضمون لليلة واحدة (SOFR) | 3.90% | 2026-11-12 | −0.08 نقطة مئوية |
يُعرض كل سعر بتاريخ آخر قيمة منشورة له؛ وتُنشر أسعار سوق الليلة الواحدة في يوم العمل التالي.
أحدث رقم: 2026-11-12 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Federal Reserve Bank of New York شروط استخدام الاحتياطي الفيدرالي في نيويورك; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
الأسئلة الشائعة
هل يشمل هذا الحساب الضرائب والتأمين؟ لا. فهو يعرض أصل القرض والفائدة فقط. أضِف الضرائب والتأمين المودعة في حساب الضمان (Escrow) بشكل منفصل للحصول على تقدير كامل لـ PITI (الأصل والفائدة والضرائب والتأمين).
ما الذي يُعَدّ قرض جامبو؟ في الولايات المتحدة، هو أي قرض عقاري يتجاوز حد القرض المطابق السنوي في مقاطعتك (County). تتغير هذه الحدود سنويًا، لذا تأكد من العتبة الحالية مع جهة الإقراض.
لماذا إجمالي الفوائد لديّ مرتفع جدًا؟ المدد الطويلة والأرصدة الكبيرة تعني تراكم الفائدة عبر عدد كبير من الأقساط. وسداد دفعات إضافية من أصل القرض يمكن أن يقلّص إجمالي الفوائد بشكل كبير.