ماذا تفعل هذه الحاسبة؟
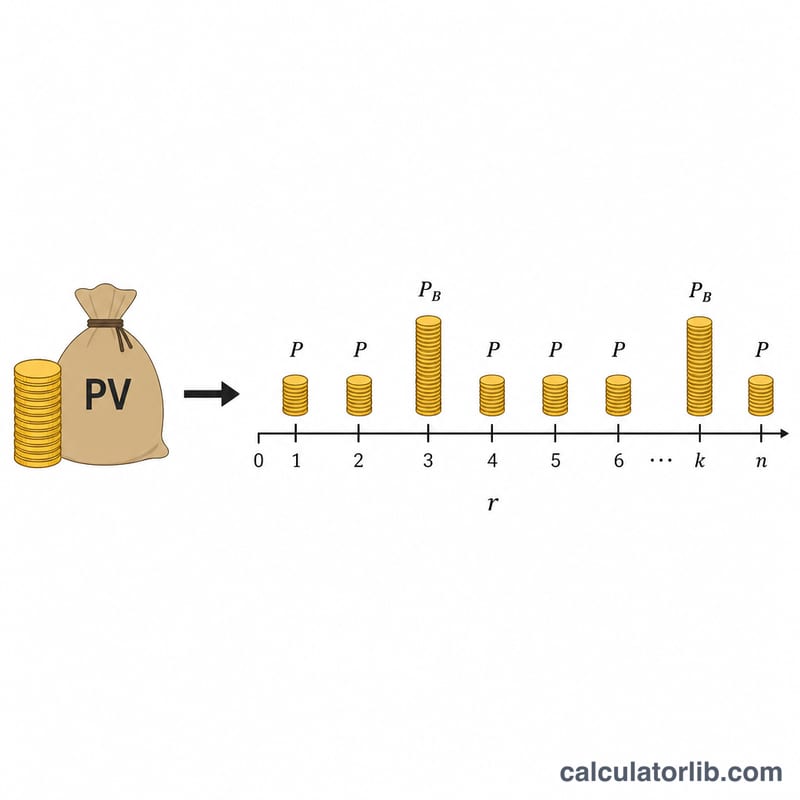
صُمّمت هذه الأداة خصيصًا للقروض السكنية والشخصية في اليابان، حيث جرت العادة أن يُقسَّم السداد إلى قسط شهري منتظم تُضاف إليه دفعتان أكبر مرتين في السنة في «أشهر المكافآت» (الـ«بونص»). تعمل الحاسبة بالاتجاه المعاكس: فهي تنطلق من حجم الأقساط التي يمكنك تحمّلها لتصل إلى أقصى أصل قرض يمكن اقتراضه، وذلك وفق طريقة القسط الثابت المُطفأ المعروفة في اليابان باسم «genri-kintō» (غينري كينتو). تُدخَل المبالغ بوحدة المان-ين (الوحدة الواحدة = 10,000 ين)، وتظهر النتيجة كذلك بالين العادي لمزيد من الوضوح. ملاحظة: هذا النظام خاص بالسوق الياباني؛ وقد تختلف قواعد البنوك في بلدك، إذ نادرًا ما يوجد مفهوم «أشهر المكافآت» في معظم الأنظمة المصرفية العربية.
طريقة الاستخدام
أدخِل نسبة الفائدة، ثم حدِّد ما إذا كانت نسبة سنوية (تُقسَم على 12 لاستخراج النسبة الشهرية) أم أنها نسبة شهرية أصلًا. بعد ذلك أدخِل مدة السداد بالسنوات، ومبلغ القسط الشهري، والمبلغ الإضافي الذي يُدفع في كل من شهري المكافأة خلال السنة (اضبطه على 0 إذا لم تكن لديك دفعات مكافآت). ستُظهر لك الحاسبة أقصى أصل قرض يمكن لهذه الأقساط بالتحديد أن تسدّده على مدى المدة المحدّدة.
شرح المعادلة
يمثّل المبلغ القابل للاقتراض القيمة الحالية لتدفّقين من الدفعات:
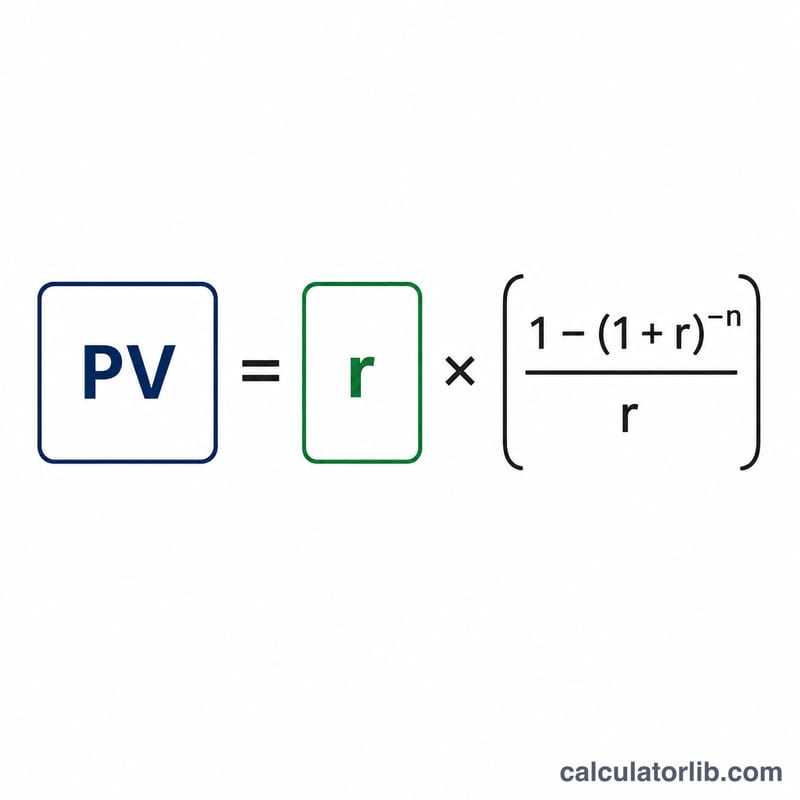
$$\text{Borrowable} = \text{PV}_{\text{monthly}} + \text{PV}_{\text{bonus}}$$يستند التدفّق الشهري إلى النسبة الشهرية \(i\) على مدى \(n = \text{عدد السنوات} \times 12\) فترة. أمّا تدفّق المكافآت فيُدفع كل ستة أشهر، لذا يستخدم النسبة المكافئة لستة أشهر \(i_b = (1 + i)^6 - 1\) على مدى \(\text{عدد السنوات} \times 2\) فترة. وتُحسب القيمة الحالية لكل تدفّق بالصيغة:
$$\text{PV} = \text{payment} \times \frac{1 - (1 + r)^{-n}}{r}$$وعندما تكون النسبة صفرًا نضرب الدفعة ببساطة في عدد الفترات.
مثال محلول
عند فائدة سنوية 5%، ومدة 5 سنوات، وقسط شهري 5 مان-ين، ودفعة 10 مان-ين في كل شهر مكافأة: تكون \(i = 0.0041667\)، و\(n_m = 60\)، و\(i_b = 0.025263\)، و\(n_b = 10\). تبلغ القيمة الحالية للتدفّق الشهري نحو 264.95 مان-ين، والقيمة الحالية لتدفّق المكافآت نحو 87.40 مان-ين، ليصل المبلغ القابل للاقتراض إلى ما يقارب 352.35 مان-ين، أي نحو 3,523,500 ين.
المبلغ القابل للاقتراض وفق سيناريوهات مختلفة
يغيّر الجدول عاملاً واحداً في كل مرة انطلاقاً من حالة أساسية. الحالة الأساسية هي معدل سنوي 2%، ومدة 35 سنة، وسداد شهري قدره 8 مان ين (1 مان ين = 10,000 ين) دون سداد في أشهر المكافأة. السداد الشهري ثابت عند 8 مان ين في كل صف. تُذكر المبالغ بوحدة مان ين، وتُستخدم صيغة الأقساط المتساوية (genri-kinto) \(A = M\cdot\frac{1-(1+i)^{-n_M}}{i} + B\cdot\frac{1-(1+i_B)^{-n_B}}{i_B}\)، حيث \(i\) هو المعدل السنوي مقسوماً على 12، و\(i_B=(1+i)^6-1\). تستخدم الصفوف التي تتضمن مكافأة سداد قدره 10 مان ين في أشهر المكافأة، يُدفع مرتين في السنة. تُقرّب القيم إلى منزلة عشرية واحدة.
| المعدل السنوي | المدة (بالسنوات) | سداد أشهر المكافأة B | الجزء الشهري | جزء المكافأة | المبلغ القابل للاقتراض |
|---|---|---|---|---|---|
| 1% | 35 | 0 | 2,834.0 | 0 | 2,834.0 |
| 2% (الأساس) | 35 | 0 | 2,415.0 | 0 | 2,415.0 |
| 5% | 35 | 0 | 1,585.1 | 0 | 1,585.1 |
| 2% | 20 | 0 | 1,581.4 | 0 | 1,581.4 |
| 2% | 30 | 0 | 2,164.4 | 0 | 2,164.4 |
| 2% | 35 | 10 | 2,415.0 | 501.0 | 2,916.0 |
فحص عملي للصف الأخير: \(i = 0.02/12 = 0.0016667\)، \(n_M = 420\)، \((1+i)^{-420}\approx 0.49687\). عامل الدفعات الشهرية هو \((1-0.49687)/0.0016667 \approx 301.875\)، لذا \(8 \times 301.875 \approx 2{,}415.0\). معدل النصف سنة هو \(i_B \approx 0.0100418\) مع \(n_B = 70\)، ما يعطي عامل مكافأة قدره \(0.50313/0.0100418 \approx 50.103\) و\(10 \times 50.103 \approx 501.0\). المجموع: \(2{,}415.0 + 501.0 \approx 2{,}916.0\) مان ين.
الخلاصة: يرفع المعدل المنخفض والمدة الأطول المبلغ القابل للاقتراض عند السداد نفسه، ويضيف سداد أشهر المكافأة جزءاً إضافياً.
المصطلحات الرئيسية ومفردات القروض اليابانية
- Genri-kinto (元利均等返済)
- طريقة الدفعات المتساوية (الأقساط المتساوية). يُدفع أصل القرض والفائدة معاً بالمبلغ الإجمالي نفسه في كل فترة. تكون الدفعات الأولى في معظمها فائدة، ثم تزداد حصة الأصل مع الوقت.
- Man-yen (万円)
- وحدة تساوي 10,000 ين. و8 مان ين تساوي 80,000 ين، و2,415 مان ين تساوي 24,150,000 ين.
- سداد أشهر المكافأة (ボーナス払い)
- دفعة إضافية تُسدَّد في شهرين من السنة، وعادةً إضافةً إلى السداد الشهري المنتظم. تفترض هذه الحاسبة دفعتين من هذا النوع في السنة، تفصل بينهما ستة أشهر.
- المعدل الشهري مقابل المعدل السنوي
- المعدل السنوي (年利) هو النسبة المئوية الاسمية المعلنة. المعدل الشهري هو المعدل السنوي مقسوماً على 12، وعند إدخال المعدل كنسبة مئوية يُقسم كجزء عشري على 1200: \(i = r/1200\).
- عامل الأقساط (Annuity factor)
- المضاعف \(\frac{1-(1+i)^{-n}}{i}\)، الذي يحوّل دفعة ثابتة إلى القيمة الحالية لـ\(n\) من هذه الدفعات.
- القيمة الحالية (Present value)
- قيمة المدفوعات المستقبلية اليوم، مخصومةً بمعدل القرض. بالنسبة إلى القرض، تساوي القيمة الحالية لجميع الدفعات أصل المبلغ.
- أصل المبلغ القابل للاقتراض (借入可能額)
- الحد الأقصى لمبلغ القرض \(A\) الذي تساوي دفعاته المجدولة المبالغ الشهرية وأشهر المكافأة المحددة، بالمعدل والمدة المعطاة.
- مدة السداد (返済期間)
- عدد سنوات السداد. وهي تعطي \(n_M = 12 \times\) السنوات دفعات شهرية، و\(n_B = 2 \times\) السنوات دفعات مكافأة.
- المعدل المكافئ لنصف السنة \(i_B\)
- \(i_B = (1+i)^6 - 1\) هو نمو الفائدة خلال ستة أشهر مع الاحتساب الشهري للفائدة المركبة. وبما أن دفعات المكافأة تفصل بينها ستة أشهر، يُستخدم هذا المعدل لخصمها.
تفسير المبلغ القابل للاقتراض
النتيجة هي أصل المبلغ الذي تساوي قيمته الحالية الدفعات المحددة. بعبارة أخرى، هو القرض الذي ستسدّده الدفعات الشهرية وأشهر المكافأة المحددة تماماً بالمعدل والمدة المدخلة وفق طريقة الأقساط المتساوية. وهذه نتيجة حسابية، وليست عرض قرض أو موافقة عليه.
- ما هو مستبعد: لا يشمل الرقم رسوم الترتيب، أو رسوم الضمان، أو أقساط تأمين القرض أو تأمين الحياة، أو الضرائب، أو الدفعة الأولى (頭金) وتكاليف الشراء الأخرى.
- اختلافات المقرضين: قد يختلف المقرضون في التقريب (مثل اقتطاع الين إلى أقرب وحدة كاملة)، وفي طريقة تحديد المعدل (ثابت أو متغير أو متدرج)، وفي معالجة أشهر المكافأة. وقد تختلف الأرقام الفعلية قليلاً عن هذا الحساب.
- أثر سداد أشهر المكافأة: تؤدي زيادة حصة السداد في أشهر المكافأة إلى رفع أصل القرض القابل للاقتراض عند المبلغ الشهري نفسه. كما تتركز الدفعات في شهرين من السنة. وفي مثال 2% لمدة 35 سنة، رفعت إضافة 10 مان ين في كل شهر مكافأة المبلغ من نحو 2,415.0 إلى نحو 2,916.0 مان ين.
- إجمالي الفائدة: إجمالي المدفوعات مطروحاً منه الأصل يساوي إجمالي الفائدة. وفي المثال نفسه، إجمالي المدفوعات هو \(8 \times 420 + 10 \times 70 = 4{,}060\) مان ين. والفائدة هي \(4{,}060 - 2{,}916.0 \approx 1{,}144\) مان ين.
هذه معلومات عامة عن طريقة عمل الحساب، وليست نصيحة مالية. تختلف المعدلات والقواعد والرسوم بحسب المقرض والبلد، وتتبع هذه الأداة عرف الأقساط المتساوية المعتمد في اليابان.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- بنك اليابان · اليابان
- 1.25%
- بتاريخ
- 2026-11-10
- التغير خلال سنة
- +0.75 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر بنك اليابان سعر الفائدة في 2026-09-24: من 1.00% إلى 1.25%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-11-10 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; The World Bank Group CC BY 4.0; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
الأسئلة الشائعة
هل النتائج دقيقة تمامًا؟ لا. تختلف قواعد التقريب ومعالجة الكسور من بنك لآخر، لذا تعامَل مع الرقم باعتباره تقديرًا استرشاديًا.
ماذا لو لم تكن هناك دفعة مكافأة؟ أدخِل 0 في خانة مبلغ المكافأة، وعندها يُحتسب التدفّق الشهري فقط.
نسبة سنوية أم شهرية؟ غالبية نسب الفائدة المعلَنة على القروض سنوية، فاختَر «نسبة سنوية» كي تُقسَم على 12 وتتحوّل إلى نسبة شهرية.