À quoi sert ce calculateur
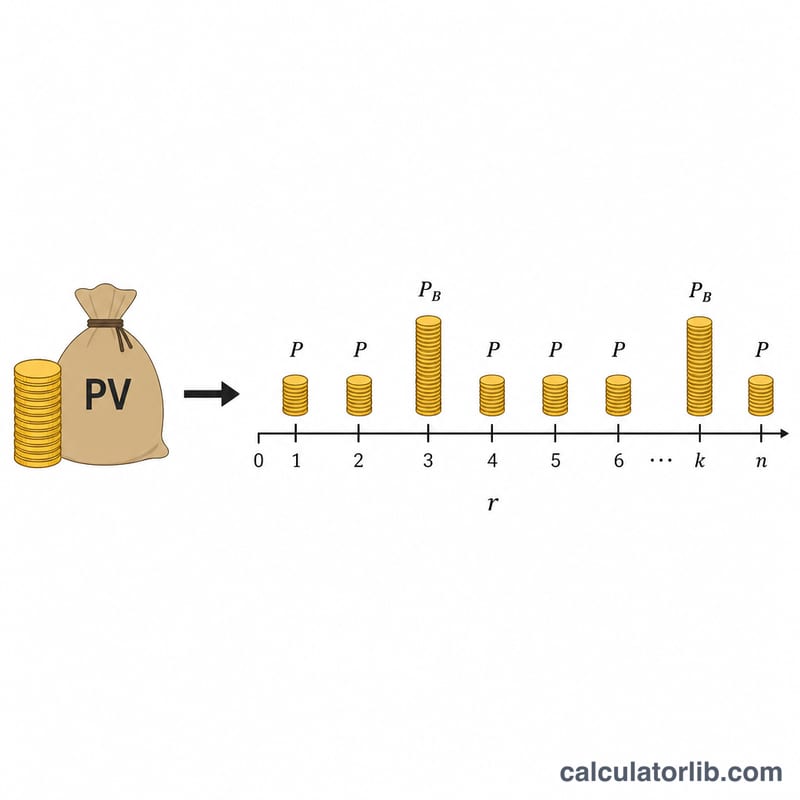
Cet outil est conçu pour les prêts immobiliers et personnels japonais, où le remboursement se décompose souvent en une mensualité régulière à laquelle s'ajoutent deux versements plus importants lors des mois de prime (bonus). Il fonctionne à rebours : à partir des remboursements que vous pouvez assumer, il détermine le capital maximal empruntable selon la méthode d'amortissement à mensualités constantes (genri-kintō). Les montants se saisissent en man-yens (unités de 10 000 JPY) ; le résultat est également affiché en yens « classiques » pour plus de commodité. À noter : ce mécanisme de paiements bonus est propre au Japon et n'a pas d'équivalent direct dans les prêts français, où le remboursement est généralement une mensualité unique et constante.
Comment l'utiliser
Saisissez le taux d'intérêt et indiquez s'il s'agit d'un taux annuel (divisé par 12 pour obtenir le taux mensuel) ou d'un taux déjà mensuel. Renseignez ensuite la durée de remboursement en années, le montant de la mensualité, puis le montant supplémentaire versé lors de chacun des deux mois de prime par an (mettez 0 si vous n'avez pas de versement bonus). Le calculateur vous renvoie le capital maximal que ces remboursements précis permettraient d'amortir sur la durée choisie.
La formule expliquée
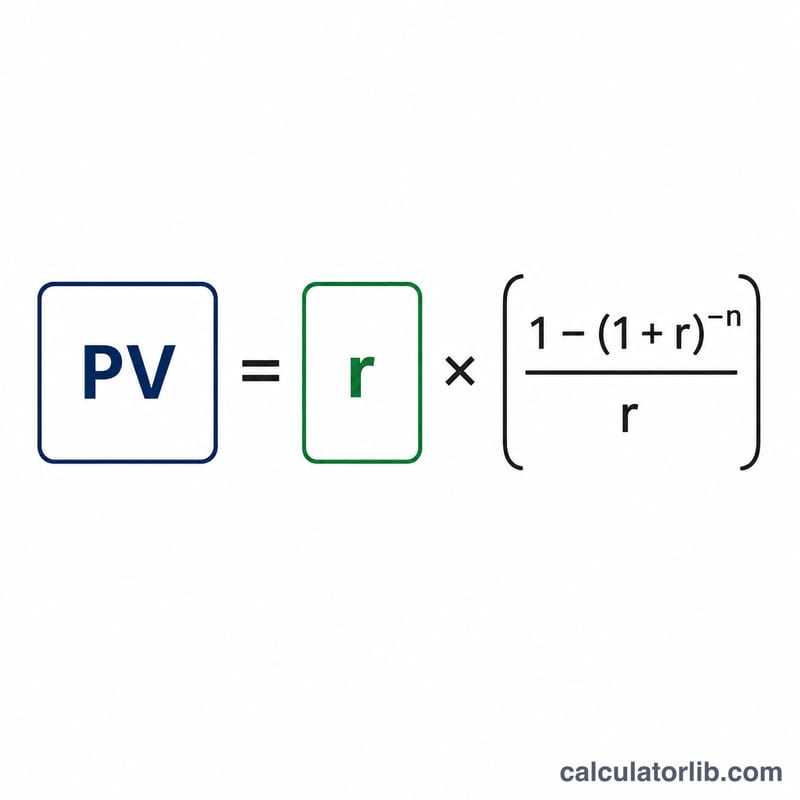
Le capital empruntable correspond à la valeur actuelle de deux flux de paiements. Le flux mensuel s'appuie sur le taux mensuel \(i\) appliqué sur \(n = \text{années} \times 12\) périodes. Le flux bonus, versé tous les six mois, utilise le taux semestriel équivalent \(i_b = (1 + i)^6 - 1\) sur \(\text{années} \times 2\) périodes. La valeur actuelle de chaque flux se calcule par
$$\text{PV} = \text{payment} \times \frac{1 - (1 + r)^{-n}}{r}$$lorsque le taux est nul, on multiplie simplement le paiement par le nombre de périodes.
Exemple chiffré
Pour un taux annuel de 5 %, une durée de 5 ans, une mensualité de 5 man-yens et 10 man-yens par mois de prime : \(i = 0{,}0041667\), \(n_m = 60\), \(i_b = 0{,}025263\), \(n_b = 10\). La valeur actuelle du flux mensuel est d'environ 264,95 man-yens et celle du flux bonus d'environ 87,40 man-yens, soit un capital empruntable proche de 352,35 man-yens, ou environ 3 523 500 JPY.
Montant empruntable selon différents scénarios
Le tableau fait varier un seul facteur à la fois à partir d'un cas de base. Le cas de base est un taux annuel de 2 %, une durée de 35 ans et un remboursement mensuel de 8 man-yen (1 man-yen = 10 000 yens), sans remboursement au mois de bonus. Le remboursement mensuel est fixé à 8 man-yen dans chaque ligne. Les montants sont exprimés en man-yen et utilisent la formule de l'amortissement à annuités constantes (genri-kinto) \(A = M\cdot\frac{1-(1+i)^{-n_M}}{i} + B\cdot\frac{1-(1+i_B)^{-n_B}}{i_B}\), où \(i\) correspond au taux annuel divisé par 12 et \(i_B=(1+i)^6-1\). Les lignes avec bonus utilisent un remboursement au mois de bonus de 10 man-yen, versé deux fois par an. Les valeurs sont arrondies à une décimale.
| Taux annuel | Durée (années) | Remboursement au mois de bonus B | Part mensuelle | Part bonus | Montant empruntable |
|---|---|---|---|---|---|
| 1 % | 35 | 0 | 2 834,0 | 0 | 2 834,0 |
| 2 % (base) | 35 | 0 | 2 415,0 | 0 | 2 415,0 |
| 5 % | 35 | 0 | 1 585,1 | 0 | 1 585,1 |
| 2 % | 20 | 0 | 1 581,4 | 0 | 1 581,4 |
| 2 % | 30 | 0 | 2 164,4 | 0 | 2 164,4 |
| 2 % | 35 | 10 | 2 415,0 | 501,0 | 2 916,0 |
Vérification détaillée de la dernière ligne : \(i = 0{,}02/12 = 0{,}0016667\), \(n_M = 420\), \((1+i)^{-420}\approx 0{,}49687\). Le facteur mensuel vaut \((1-0{,}49687)/0{,}0016667 \approx 301{,}875\), donc \(8 \times 301{,}875 \approx 2{,}415{,}0\). Le taux semestriel est \(i_B \approx 0{,}0100418\) avec \(n_B = 70\), ce qui donne un facteur de bonus de \(0{,}50313/0{,}0100418 \approx 50{,}103\) et \(10 \times 50{,}103 \approx 501{,}0\). Total : \(2{,}415{,}0 + 501{,}0 \approx 2{,}916{,}0\) man-yen.
À retenir : un taux plus bas et une durée plus longue augmentent tous deux le montant empruntable pour un même remboursement, et le remboursement au mois de bonus ajoute une part supplémentaire.
Termes clés et vocabulaire japonais du crédit
- Genri-kinto (元利均等返済)
- La méthode de l'annuité constante. Le capital et les intérêts sont remboursés pour un même montant total à chaque échéance. Les premiers paiements sont surtout composés d'intérêts, et la part du capital augmente avec le temps.
- Man-yen (万円)
- Une unité de 10 000 yens. 8 man-yen équivalent à 80 000 yens, et 2 415 man-yen à 24 150 000 yens.
- Remboursement au mois de bonus (ボーナス払い)
- Un remboursement supplémentaire effectué pendant les deux mois de primes de l'année, généralement en plus du remboursement mensuel régulier. Ce calculateur suppose deux de ces paiements par an, espacés de six mois.
- Taux mensuel et taux annuel
- Le taux annuel (年利) est le pourcentage nominal affiché. Le taux mensuel correspond au taux annuel divisé par 12, et, sous forme de fraction décimale, divisé par 1200 lorsque le taux est saisi en pourcentage : \(i = r/1200\).
- Facteur d'annuité
- Le multiplicateur \(\frac{1-(1+i)^{-n}}{i}\), qui convertit un paiement constant en valeur actuelle de \(n\) paiements de ce type.
- Valeur actuelle
- La valeur aujourd'hui de paiements futurs, actualisés au taux du prêt. Pour un prêt, la valeur actuelle de l'ensemble des remboursements est égale au capital emprunté.
- Capital empruntable (借入可能額)
- Le montant maximal \(A\) du prêt dont les remboursements prévus égalent les montants mensuels et les montants des mois de bonus indiqués, au taux et à la durée donnés.
- Durée de remboursement (返済期間)
- Le nombre d'années de remboursement. Il donne \(n_M = 12 \times\) années de paiements mensuels et \(n_B = 2 \times\) années de paiements de bonus.
- Taux semestriel équivalent \(i_B\)
- \(i_B = (1+i)^6 - 1\) correspond à la croissance des intérêts sur six mois avec capitalisation mensuelle. Les paiements de bonus étant espacés de six mois, ce taux sert à les actualiser.
Interpréter le montant empruntable
Le résultat correspond au capital dont la valeur actuelle est égale aux remboursements indiqués. Autrement dit, c'est le prêt que les remboursements mensuels et ceux des mois de bonus donnés rembourseraient exactement au taux et à la durée saisis, selon la méthode de l'annuité constante. Il s'agit d'un résultat mathématique, et non d'une offre de prêt ni d'une approbation.
- Ce qui est exclu : Le montant n'inclut pas les frais de dossier, les frais de garantie, les primes d'assurance emprunteur ou d'assurance-vie, les taxes, ni l'apport personnel (頭金) ni les autres frais d'achat.
- Différences entre prêteurs : Les établissements de crédit peuvent arrondir différemment (par exemple en tronquant à l'yen entier), fixer le taux de façon différente (fixe, variable ou par paliers) et traiter les mois de bonus autrement. Les montants réels peuvent donc différer légèrement de ce calcul.
- Effet des remboursements au mois de bonus : Une part plus importante de remboursement au mois de bonus augmente le capital empruntable pour un même montant mensuel. Elle concentre aussi les paiements sur deux mois de l'année. Dans l'exemple à 2 % sur 35 ans, l'ajout de 10 man-yen à chaque mois de bonus a fait passer le montant d'environ 2 415,0 à environ 2 916,0 man-yen.
- Intérêts totaux : Le total des remboursements moins le capital donne le total des intérêts. Dans le même exemple, le total des remboursements est \(8 \times 420 + 10 \times 70 = 4{,}060\) man-yen. Les intérêts s'élèvent à \(4{,}060 - 2{,}916{,}0 \approx 1{,}144\) man-yen.
Il s'agit d'une information générale sur le fonctionnement du calcul, et non d'un conseil financier. Les taux, les règles et les frais varient selon le prêteur et le pays, et cet outil suit la convention japonaise de l'annuité constante.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque du Japon · Japon
- 1,25 %
- Au
- 2026-11-10
- Variation sur 1 an
- +0,75 pt
Dernière variation Hausse +25 pb Banque du Japon a modifié son taux le 2026-09-24 : de 1,00 % à 1,25 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-10 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Les résultats sont-ils exacts ? Non. Les règles d'arrondi et de gestion des fractions varient d'un prêteur à l'autre : considérez le montant comme une estimation indicative.
Et si je n'ai pas de versement bonus ? Indiquez 0 pour le montant bonus ; seul le flux mensuel sera pris en compte.
Taux annuel ou mensuel ? La plupart des taux de prêt sont exprimés en taux annuel : choisissez « Taux annuel » pour qu'il soit divisé par 12 et converti en taux mensuel.