Para qué sirve esta calculadora
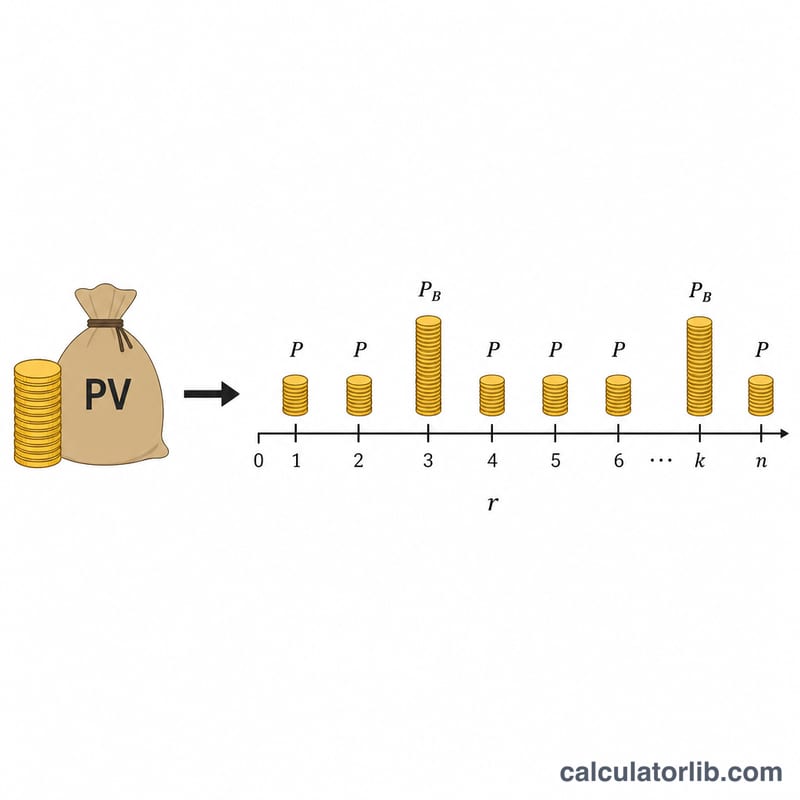
Esta herramienta está pensada para los préstamos hipotecarios y personales en Japón, donde es habitual dividir el reembolso en una cuota mensual fija más dos pagos más altos al año, coincidiendo con las pagas extra (los llamados "meses de bonus"). El cálculo funciona a la inversa: parte de las cuotas que puedes asumir y llega al capital máximo del préstamo (el "importe que puedes pedir prestado") según el método de amortización con cuota constante de capital e intereses (genri-kinto). Los importes se introducen en man-yen (unidades de 10.000 JPY) y el resultado también se muestra en yenes corrientes para mayor comodidad.
Cómo usarla
Introduce el tipo de interés e indica si es un tipo anual (se divide entre 12 para obtener el tipo mensual) o si ya es un tipo mensual. Después, escribe el plazo de amortización en años, la cuota mensual y el importe adicional que pagas en cada uno de los dos meses de bonus al año (pon 0 si no tienes pagos de bonus). La calculadora te devuelve el capital máximo que esas cuotas concretas permitirían amortizar a lo largo del plazo.
La fórmula, paso a paso
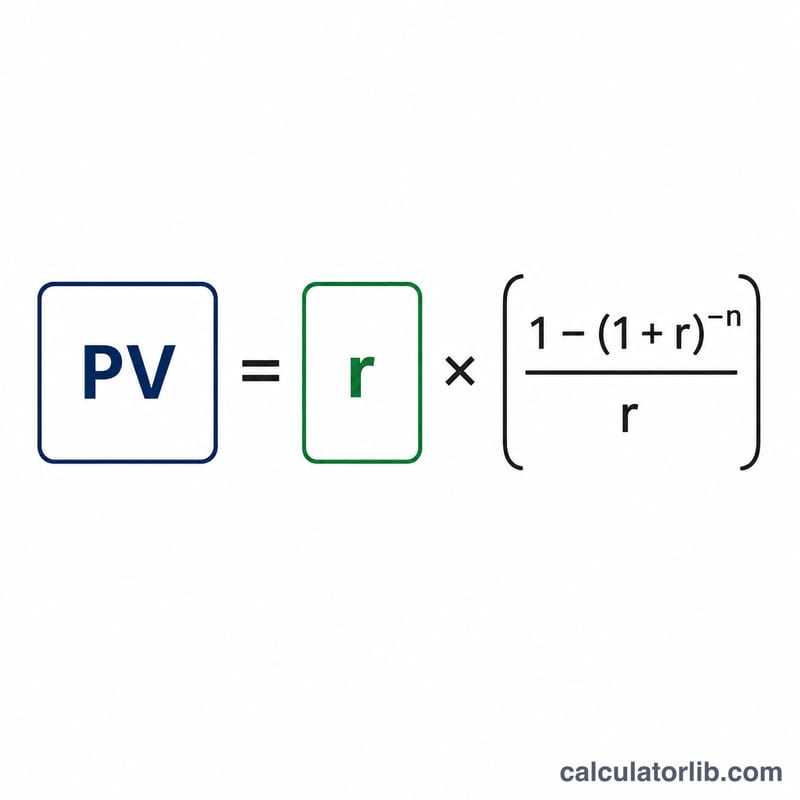
El importe que puedes pedir prestado es el valor actual de dos flujos de pago. El flujo mensual utiliza el tipo mensual \(i\) a lo largo de \(n = \text{años} \times 12\) periodos. El flujo de bonus se paga cada seis meses, por lo que emplea el tipo semestral equivalente \(i_b = (1 + i)^6 - 1\) a lo largo de \(\text{años} \times 2\) periodos. El valor actual de cada flujo es
$$\text{PV} = \text{payment} \times \frac{1 - (1 + r)^{-n}}{r}$$y, cuando el tipo es cero, simplemente multiplicamos la cuota por el número de periodos.
Ejemplo resuelto
Con un 5% anual, un plazo de 5 años, 5 man-yen al mes y 10 man-yen en cada mes de bonus: \(i = 0{,}0041667\), \(n_m = 60\), \(i_b = 0{,}025263\), \(n_b = 10\). El valor actual del flujo mensual ronda los 264,95 man-yen y el del flujo de bonus, unos 87,40 man-yen, lo que da un importe disponible cercano a 352,35 man-yen, es decir, unos 3.523.500 JPY.
Importe prestable en distintos escenarios
La tabla varía un factor a la vez respecto de un caso base. El caso base es una tasa anual del 2%, un plazo de 35 años y una cuota mensual de 8 man-yen (1 man-yen = 10.000 yenes), sin cuota en meses de bonificación. La cuota mensual se mantiene fija en 8 man-yen en todas las filas. Los importes están en man-yen y usan la fórmula de cuota constante (genri-kinto) \(A = M\cdot\frac{1-(1+i)^{-n_M}}{i} + B\cdot\frac{1-(1+i_B)^{-n_B}}{i_B}\), donde \(i\) es la tasa anual dividida entre 12 e \(i_B=(1+i)^6-1\). Las filas con bonificación usan una cuota en meses de bonificación de 10 man-yen, pagada dos veces al año. Los valores se redondean a un decimal.
| Tasa anual | Plazo (años) | Cuota en meses de bonificación B | Parte mensual | Parte de bonificación | Importe prestable |
|---|---|---|---|---|---|
| 1% | 35 | 0 | 2.834,0 | 0 | 2.834,0 |
| 2% (base) | 35 | 0 | 2.415,0 | 0 | 2.415,0 |
| 5% | 35 | 0 | 1.585,1 | 0 | 1.585,1 |
| 2% | 20 | 0 | 1.581,4 | 0 | 1.581,4 |
| 2% | 30 | 0 | 2.164,4 | 0 | 2.164,4 |
| 2% | 35 | 10 | 2.415,0 | 501,0 | 2.916,0 |
Comprobación de la última fila: \(i = 0{,}02/12 = 0{,}0016667\), \(n_M = 420\), \((1+i)^{-420}\approx 0{,}49687\). El factor mensual es \((1-0{,}49687)/0{,}0016667 \approx 301{,}875\), así que \(8 \times 301{,}875 \approx 2.415{,}0\). La tasa semestral es \(i_B \approx 0{,}0100418\) con \(n_B = 70\), lo que da un factor de bonificación de \(0{,}50313/0{,}0100418 \approx 50{,}103\) y \(10 \times 50{,}103 \approx 501{,}0\). Total: \(2.415{,}0 + 501{,}0 \approx 2.916{,}0\) man-yen.
Conclusiones: una tasa más baja y un plazo más largo aumentan el importe prestable para la misma cuota, y la cuota en meses de bonificación añade una parte adicional.
Términos clave y vocabulario de préstamos japoneses
- Genri-kinto (元利均等返済)
- El método de cuota constante (anualidad). El capital más los intereses se paga en el mismo importe total en cada periodo. Los primeros pagos son sobre todo intereses, y la parte de capital crece con el tiempo.
- Man-yen (万円)
- Unidad de 10.000 yenes. 8 man-yen son 80.000 yenes, y 2.415 man-yen son 24.150.000 yenes.
- Cuota en meses de bonificación (ボーナス払い)
- Un pago extra realizado en los dos meses de bonificación del año, normalmente además de la cuota mensual ordinaria. Esta calculadora supone dos pagos de este tipo al año, separados seis meses.
- Tasa mensual frente a tasa anual
- La tasa anual (年利) es el porcentaje nominal anunciado. La tasa mensual es la tasa anual dividida entre 12, y como fracción decimal se divide entre 1200 cuando la tasa se introduce como porcentaje: \(i = r/1200\).
- Factor de anualidad
- El multiplicador \(\frac{1-(1+i)^{-n}}{i}\), que convierte un pago constante en el valor actual de \(n\) pagos de ese tipo.
- Valor actual
- El valor hoy de pagos futuros, descontado a la tasa del préstamo. En un préstamo, el valor actual de todos los pagos iguala al capital.
- Importe prestable principal (借入可能額)
- El importe máximo del préstamo \(A\) cuyos pagos programados igualan las cuotas mensual y de bonificación indicadas, a la tasa y plazo dados.
- Plazo de devolución (返済期間)
- Número de años de devolución. Da \(n_M = 12 \times\) años de pagos mensuales y \(n_B = 2 \times\) años de pagos de bonificación.
- Tasa semestral equivalente \(i_B\)
- \(i_B = (1+i)^6 - 1\) es el crecimiento de los intereses en seis meses con capitalización mensual. Como los pagos de bonificación están separados seis meses, esta tasa se usa para descontarlos.
Interpretación del importe prestable
El resultado es el capital cuyo valor actual iguala las cuotas indicadas. En otras palabras, es el préstamo que las cuotas mensuales y de bonificación indicadas pagarían exactamente a la tasa y plazo introducidos, con el método de cuota constante. Es un resultado matemático, no una oferta de préstamo ni una aprobación.
- Qué queda excluido: La cifra no incluye comisiones de apertura, comisiones de garantía, primas de seguros de préstamo o de vida, impuestos, ni la entrada (頭金) y otros gastos de compra.
- Diferencias entre entidades: Las entidades pueden diferir en el redondeo (por ejemplo, truncando a yenes enteros), en la forma de fijar el tipo (fijo, variable o escalonado) y en cómo tratan los meses de bonificación. Las cifras reales pueden diferir ligeramente de este cálculo.
- Efecto de las cuotas en meses de bonificación: Una mayor parte de la cuota en meses de bonificación aumenta el capital prestable para la misma cuota mensual. También concentra los pagos en dos meses del año. En el ejemplo del 2%, a 35 años, añadir 10 man-yen en cada mes de bonificación elevó el importe de unos 2.415,0 a unos 2.916,0 man-yen.
- Intereses totales: Los pagos totales menos el capital igualan los intereses totales. En el mismo ejemplo, los pagos totales son \(8 \times 420 + 10 \times 70 = 4{,}060\) man-yen. Los intereses son \(4{,}060 - 2{,}916{,}0 \approx 1{,}144\) man-yen.
Esta es información general sobre cómo funciona el cálculo, no asesoramiento financiero. Las tasas, normas y comisiones varían según la entidad y el país, y esta herramienta sigue la convención japonesa de cuota constante.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de Japón · Japón
- 1,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- +0,75 pp
Último cambio Sube +25 pb Banco de Japón cambió su tipo el 2026-09-24: de 1,00 % a 1,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Los resultados son exactos? No. Los criterios de redondeo y el tratamiento de los decimales varían según la entidad, así que toma la cifra como una estimación orientativa.
¿Y si no tengo pagos de bonus? Introduce 0 en el importe de bonus; solo se tendrá en cuenta el flujo mensual.
¿Tipo anual o mensual? La mayoría de los tipos de préstamo que se anuncian son anuales; elige "Tipo anual" para que se divida entre 12 y se convierta en tipo mensual.