यह कैलकुलेटर क्या करता है
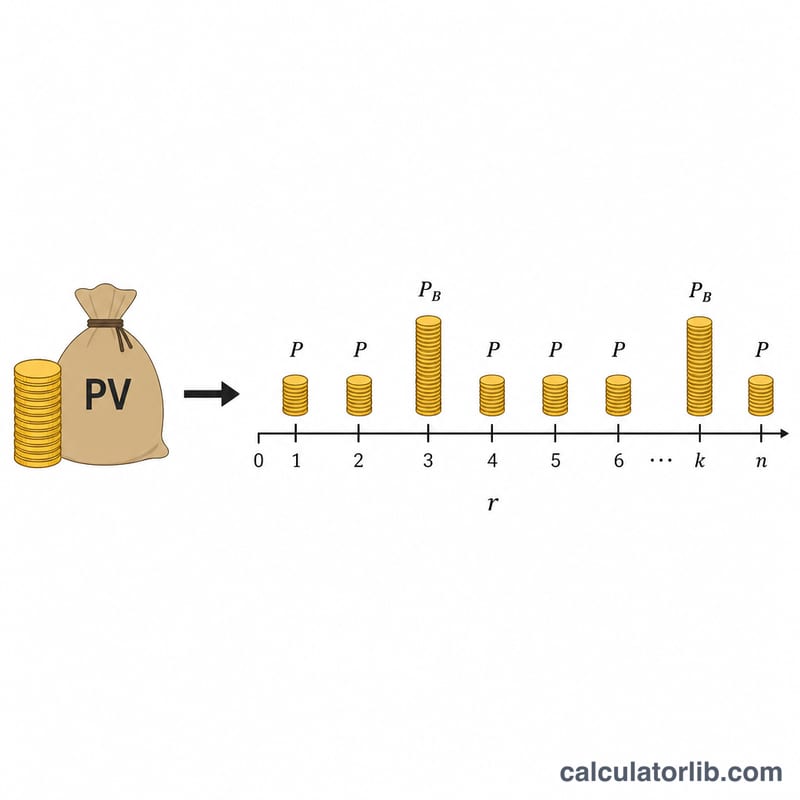
यह टूल खास तौर पर जापानी होम लोन और पर्सनल लोन के लिए बनाया गया है, जहाँ किस्तों को आमतौर पर एक नियमित मासिक राशि और साल में दो बार दी जाने वाली बड़ी बोनस-माह की किस्तों में बाँटा जाता है। यह उल्टी दिशा में काम करता है — यानी आप जितनी किस्त चुका सकते हैं, उससे यह समान-किस्त (अमॉर्टाइज़िंग) विधि, जिसे जापान में genri-kinto कहते हैं, के आधार पर अधिकतम लोन मूलधन यानी "उधार योग्य राशि" निकाल देता है। राशि मान-येन (10,000 येन की इकाई) में दर्ज की जाती है; सुविधा के लिए परिणाम सादे येन में भी दिखाया जाता है। ध्यान दें कि यह एक जापान-विशिष्ट टूल है — भारत या अन्य देशों में लोन के नियम और गणना के तरीके अलग हो सकते हैं।
इसका उपयोग कैसे करें
ब्याज दर दर्ज करें और चुनें कि यह वार्षिक दर है (जिसे मासिक दर पाने के लिए 12 से भाग दिया जाएगा) या पहले से ही मासिक दर है। फिर लोन की अवधि वर्षों में, मासिक किस्त, और साल के दोनों बोनस महीनों में दी जाने वाली अतिरिक्त राशि दर्ज करें (यदि आपकी कोई बोनस किस्त नहीं है तो इसे 0 रखें)। कैलकुलेटर आपको वह अधिकतम मूलधन बता देगा जिसे ये किस्तें पूरी अवधि में चुका सकती हैं।
फॉर्मूला सरल भाषा में
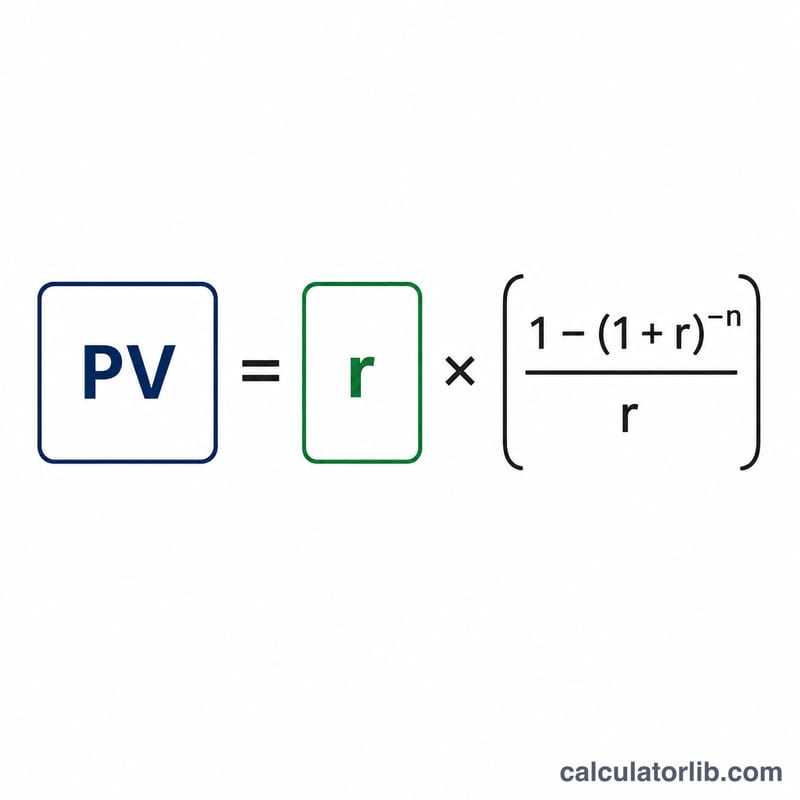
उधार योग्य राशि दरअसल दो किस्त-धाराओं का वर्तमान मूल्य (present value) है। मासिक धारा मासिक दर \(i\) और \(n = \text{वर्ष} \times 12\) अवधियों का उपयोग करती है। बोनस धारा हर छह महीने में चुकाई जाती है, इसलिए यह समतुल्य छह-माही दर \(i_b = (1 + i)^6 - 1\) और \(\text{वर्ष} \times 2\) अवधियों का उपयोग करती है। हर धारा का वर्तमान मूल्य
$$\text{PV} = \text{किस्त} \times \frac{1 - (1 + r)^{-n}}{r}$$होता है, और जब दर शून्य हो तो हम बस किस्त को अवधियों की संख्या से गुणा कर देते हैं।
हल किया गया उदाहरण
5% वार्षिक दर, 5 वर्ष की अवधि, 5 मान-येन मासिक किस्त और हर बोनस माह 10 मान-येन पर: \(i = 0.0041667\), \(n_m = 60\), \(i_b = 0.025263\), \(n_b = 10\)। मासिक धारा का वर्तमान मूल्य लगभग 264.95 मान-येन और बोनस धारा का लगभग 87.40 मान-येन है, यानी उधार योग्य राशि करीब 352.35 मान-येन, या लगभग 3,523,500 येन।
विभिन्न परिदृश्यों में उधार ली जा सकने वाली राशि
यह तालिका आधार स्थिति से एक समय में एक कारक बदलती है। आधार स्थिति 2% वार्षिक ब्याज दर, 35 वर्ष की अवधि और 8 मान-येन (1 मान-येन = 10,000 येन) की मासिक किस्त है, जिसमें कोई बोनस-माह भुगतान नहीं है। मासिक किस्त हर पंक्ति में 8 मान-येन पर स्थिर है। राशियाँ मान-येन में हैं और समान-भुगतान (गेनरी-किन्तो) सूत्र का उपयोग करती हैं \(A = M\cdot\frac{1-(1+i)^{-n_M}}{i} + B\cdot\frac{1-(1+i_B)^{-n_B}}{i_B}\), जहाँ \(i\) वार्षिक ब्याज दर को 12 से विभाजित करने पर मिलता है और \(i_B=(1+i)^6-1\) है। बोनस पंक्तियाँ 10 मान-येन के बोनस-माह भुगतान का उपयोग करती हैं, जो साल में दो बार दिया जाता है। मान एक दशमलव स्थान तक पूर्णांकित किए गए हैं।
| वार्षिक ब्याज दर | अवधि (वर्ष) | बोनस-माह भुगतान B | मासिक भाग | बोनस भाग | उधार ली जा सकने वाली राशि |
|---|---|---|---|---|---|
| 1% | 35 | 0 | 2,834.0 | 0 | 2,834.0 |
| 2% (आधार) | 35 | 0 | 2,415.0 | 0 | 2,415.0 |
| 5% | 35 | 0 | 1,585.1 | 0 | 1,585.1 |
| 2% | 20 | 0 | 1,581.4 | 0 | 1,581.4 |
| 2% | 30 | 0 | 2,164.4 | 0 | 2,164.4 |
| 2% | 35 | 10 | 2,415.0 | 501.0 | 2,916.0 |
अंतिम पंक्ति की कार्य-जाँच: \(i = 0.02/12 = 0.0016667\), \(n_M = 420\), \((1+i)^{-420}\approx 0.49687\)। मासिक गुणांक \((1-0.49687)/0.0016667 \approx 301.875\) है, इसलिए \(8 \times 301.875 \approx 2{,}415.0\)। छह-माह की दर \(i_B \approx 0.0100418\) है और \(n_B = 70\), जिससे बोनस गुणांक \(0.50313/0.0100418 \approx 50.103\) और \(10 \times 50.103 \approx 501.0\) मिलता है। कुल: \(2{,}415.0 + 501.0 \approx 2{,}916.0\) मान-येन।
मुख्य बातें: कम ब्याज दर और लंबी अवधि, दोनों समान किस्त के लिए उधार ली जा सकने वाली राशि बढ़ाते हैं, और बोनस-माह भुगतान एक और भाग जोड़ता है।
मुख्य शब्द और जापानी ऋण शब्दावली
- गेनरी-किन्तो (元利均等返済)
- समान-भुगतान (एन्युइटी) पद्धति। मूलधन और ब्याज का कुल भुगतान हर अवधि में एक समान राशि में होता है। शुरुआती भुगतानों में अधिकतर ब्याज होता है, और मूलधन का हिस्सा समय के साथ बढ़ता है।
- मान-येन (万円)
- 10,000 येन की इकाई। 8 मान-येन = 80,000 येन, और 2,415 मान-येन = 24,150,000 येन।
- बोनस-माह भुगतान (ボーナス払い)
- साल के दो बोनस महीनों में किया गया अतिरिक्त भुगतान, जो आमतौर पर नियमित मासिक किस्त के अलावा होता है। यह कैलकुलेटर मानता है कि साल में ऐसे दो भुगतान होते हैं, जो छह महीने के अंतर पर हैं।
- मासिक दर बनाम वार्षिक दर
- वार्षिक ब्याज दर (年利) वह बताया गया नाममात्र प्रतिशत है। मासिक दर वार्षिक दर को 12 से विभाजित करने पर मिलती है, और जब दर प्रतिशत में दी जाती है तो दशमलव भिन्न के रूप में 1200 से विभाजित की जाती है: \(i = r/1200\)।
- एन्युइटी गुणांक
- गुणक \(\frac{1-(1+i)^{-n}}{i}\), जो एक समान भुगतान को \(n\) ऐसे भुगतानों के वर्तमान मूल्य में बदलता है।
- वर्तमान मूल्य
- भविष्य के भुगतानों का आज का मूल्य, जिसे ऋण दर पर छूट दी जाती है। ऋण के लिए, सभी भुगतानों का वर्तमान मूल्य मूलधन के बराबर होता है।
- उधार ली जा सकने वाली मूलधन राशि (借入可能額)
- अधिकतम ऋण राशि \(A\), जिसके निर्धारित भुगतान दी गई दर और अवधि पर बताई गई मासिक और बोनस-माह राशियों के बराबर हों।
- पुनर्भुगतान अवधि (返済期間)
- पुनर्भुगतान के वर्षों की संख्या। इससे \(n_M = 12 \times\) वर्ष मासिक भुगतान और \(n_B = 2 \times\) वर्ष बोनस भुगतान मिलते हैं।
- समतुल्य छह-माह दर \(i_B\)
- \(i_B = (1+i)^6 - 1\) मासिक चक्रवृद्धि के साथ छह महीनों में ब्याज की वृद्धि है। बोनस भुगतान छह महीने के अंतर पर होते हैं, इसलिए इस दर से उनकी छूट की जाती है।
उधार ली जा सकने वाली राशि की व्याख्या
परिणाम वह मूलधन है जिसका वर्तमान मूल्य बताए गए भुगतानों के बराबर होता है। दूसरे शब्दों में, यह वह ऋण है जिसे दी गई मासिक और बोनस-माह किस्तें, दर्ज की गई दर और अवधि पर समान-भुगतान पद्धति से ठीक-ठीक चुका देतीं। यह एक गणितीय परिणाम है, ऋण प्रस्ताव या स्वीकृति नहीं।
- क्या शामिल नहीं है: इस आंकड़े में व्यवस्था शुल्क, गारंटी शुल्क, ऋण या जीवन बीमा प्रीमियम, कर, या डाउन पेमेंट (頭金) और अन्य खरीद लागतें शामिल नहीं हैं।
- ऋणदाताओं में अंतर: ऋणदाता पूर्णांकन (जैसे येन के पूर्ण अंकों तक काटना), ब्याज दर तय करने के तरीके (स्थिर, परिवर्तनीय या चरणबद्ध) और बोनस महीनों के व्यवहार में भिन्न हो सकते हैं। वास्तविक आंकड़े इस गणना से थोड़े अलग हो सकते हैं।
- बोनस-माह भुगतान का प्रभाव: समान मासिक राशि के लिए बोनस-माह भुगतान का बड़ा हिस्सा उधार लिए जा सकने वाले मूलधन को बढ़ाता है। यह भुगतान को साल के दो महीनों में केंद्रित भी करता है। 2%, 35 वर्ष के उदाहरण में, हर बोनस महीने में 10 मान-येन जोड़ने से राशि लगभग 2,415.0 से बढ़कर लगभग 2,916.0 मान-येन हो गई।
- कुल ब्याज: कुल भुगतान घटा मूलधन बराबर कुल ब्याज। उसी उदाहरण में, कुल भुगतान \(8 \times 420 + 10 \times 70 = 4{,}060\) मान-येन हैं। ब्याज \(4{,}060 - 2{,}916.0 \approx 1{,}144\) मान-येन है।
यह गणना कैसे काम करती है, इसकी सामान्य जानकारी है, वित्तीय सलाह नहीं। दरें, नियम और शुल्क ऋणदाता और देश के अनुसार भिन्न होते हैं, और यह उपकरण जापानी समान-भुगतान परंपरा का पालन करता है।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- बैंक ऑफ़ जापान · जापान
- 1.25%
- तारीख
- 2026-11-10
- 1 वर्ष में बदलाव
- +0.75 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी बैंक ऑफ़ जापान ने 2026-09-24 को अपनी दर बदली: 1.00% से 1.25%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-11-10 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
क्या परिणाम बिल्कुल सटीक हैं? नहीं। राउंडिंग और भिन्न-संख्या को संभालने के नियम हर ऋणदाता के अलग होते हैं, इसलिए इस आँकड़े को सिर्फ एक संदर्भ अनुमान मानें।
अगर कोई बोनस किस्त न हो तो? बोनस राशि में 0 दर्ज करें; तब केवल मासिक धारा की गणना होगी।
वार्षिक दर या मासिक दर? अधिकतर लोन की घोषित दरें वार्षिक होती हैं; "वार्षिक दर" चुनें ताकि उसे 12 से भाग देकर मासिक दर में बदला जा सके।