Bu hesaplayıcı ne işe yarar?
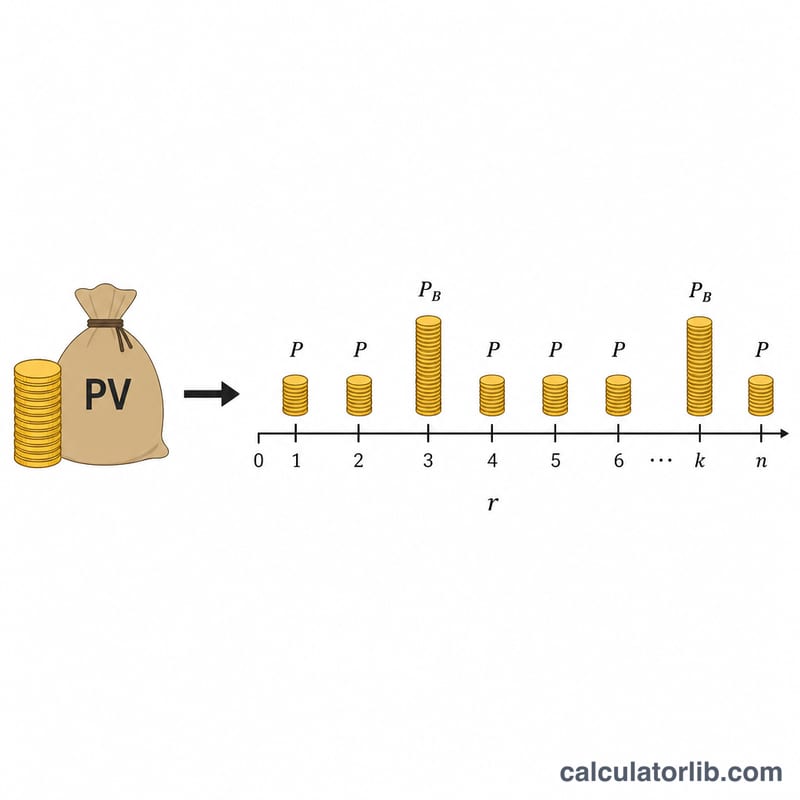
Bu araç, Japonya'daki konut ve bireysel kredilere göre tasarlanmıştır. Japonya'da ödemeler genellikle düzenli bir aylık taksit ile yılda iki kez ödenen daha büyük "ikramiye dönemi" (bonus) ödemelerine bölünür. Hesaplayıcı, karşılayabileceğiniz ödemelerden yola çıkarak — eşit taksitli, anapara+faiz amortisman yöntemiyle (genri-kintō) — geri çalışır ve alabileceğiniz azami kredi anaparasını ("borçlanma kapasitesi") bulur. Tutarlar man-yen (10.000 JPY'lik birimler) cinsinden girilir; sonuç kolaylık olsun diye normal yen olarak da gösterilir. Not: Bu hesaplama Japon kredi sistemine özgüdür; Türkiye'deki kredilerde ikramiye dönemi ödemesi yoktur ve faiz/taksit kuralları farklı işler.
Nasıl kullanılır?
Faiz oranını girin ve bunun yıllık bir oran mı (aylık orana çevrilmesi için 12'ye bölünür) yoksa zaten aylık bir oran mı olduğunu seçin. Vadeyi yıl olarak, aylık taksiti ve yılda iki kez gelen ikramiye dönemlerinin her birinde ödenen ek tutarı girin (ikramiye ödemeniz yoksa bu alana 0 yazın). Hesaplayıcı, bu ödemelerin vade boyunca tam olarak kapatabileceği azami anaparayı verir.
Formül nasıl çalışır?
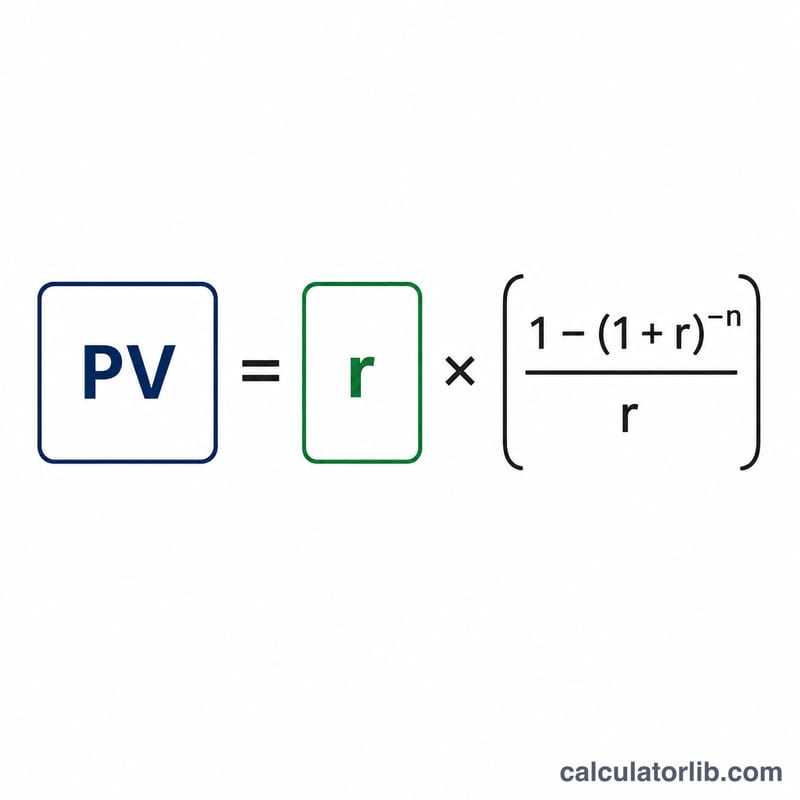
Borçlanma kapasitesi, iki ödeme akışının bugünkü değeridir. Aylık akış, \(n = \text{yıl} \times 12\) dönem boyunca aylık faiz oranı \(i\)'yi kullanır. İkramiye akışı altı ayda bir ödendiği için, \(\text{yıl} \times 2\) dönem boyunca eşdeğer altı aylık oran \(i_b = (1 + i)^6 - 1\)'i kullanır. Her akışın bugünkü değeri $$\text{PV} = \text{payment} \times \frac{1 - (1 + r)^{-n}}{r}$$ şeklindedir; oran sıfır olduğunda ise ödemeyi yalnızca dönem sayısıyla çarparız.
Örnek hesaplama
Yıllık %5 faiz, 5 yıl vade, aylık 5 man-yen taksit ve ikramiye dönemi başına 10 man-yen için: \(i = 0{,}0041667\), \(n_m = 60\), \(i_b = 0{,}025263\), \(n_b = 10\). Aylık akışın bugünkü değeri yaklaşık 264,95 man-yen, ikramiye akışınınki ise yaklaşık 87,40 man-yendir; bu da yaklaşık $$352{,}35 \text{ man-yen} \approx 3{.}523{.}500 \text{ JPY}$$ tutarında bir borçlanma kapasitesi demektir.
Farklı Senaryolara Göre Borçlanılabilir Tutar
Tablo, temel durumdan itibaren her seferinde bir faktörü değiştirir. Temel durum, yıllık %2 faiz oranı, 35 yıl vade ve ayda 8 man-yen (1 man-yen = 10.000 yen) aylık geri ödeme ile ikramiye ayı geri ödemesi olmadan oluşur. Aylık geri ödeme her satırda 8 man-yen olarak sabittir. Tutarlar man-yen cinsindendir ve eşit taksit (genri-kinto) formülünü kullanır: \(A = M\cdot\frac{1-(1+i)^{-n_M}}{i} + B\cdot\frac{1-(1+i_B)^{-n_B}}{i_B}\), burada \(i\) yıllık faizin 12'ye bölünmesiyle elde edilen aylık orandır ve \(i_B=(1+i)^6-1\)'dir. İkramiye satırları yılda iki kez ödenen, 10 man-yen tutarında ikramiye ayı geri ödemesini kullanır. Değerler ondalık bir basamağa yuvarlanmıştır.
| Yıllık faiz oranı | Vade (yıl) | İkramiye ayı geri ödemesi B | Aylık bölüm | İkramiye bölümü | Borçlanılabilir tutar |
|---|---|---|---|---|---|
| %1 | 35 | 0 | 2.834,0 | 0 | 2.834,0 |
| %2 (temel) | 35 | 0 | 2.415,0 | 0 | 2.415,0 |
| %5 | 35 | 0 | 1.585,1 | 0 | 1.585,1 |
| %2 | 20 | 0 | 1.581,4 | 0 | 1.581,4 |
| %2 | 30 | 0 | 2.164,4 | 0 | 2.164,4 |
| %2 | 35 | 10 | 2.415,0 | 501,0 | 2.916,0 |
Son satır için çalışma kontrolü: \(i = 0,02/12 = 0,0016667\), \(n_M = 420\), \((1+i)^{-420}\approx 0,49687\). Aylık faktör \((1-0,49687)/0,0016667 \approx 301,875\) olup, \(8 \times 301,875 \approx 2{,}415,0\) eder. Altı aylık oran \(i_B \approx 0,0100418\) ve \(n_B = 70\)'tir; ikramiye faktörü \(0,50313/0,0100418 \approx 50,103\) ve \(10 \times 50,103 \approx 501,0\) olur. Toplam: \(2{,}415,0 + 501,0 \approx 2{,}916,0\) man-yen.
Özet: Aynı geri ödeme için daha düşük faiz oranı ve daha uzun vade, borçlanılabilir tutarı artırır; ikramiye ayı geri ödemesi ise buna ek bir bölüm ekler.
Temel Terimler ve Japon Kredi Terminolojisi
- Genri-kinto (元利均等返済)
- Eşit ödeme (anüite) yöntemi. Anapara ve faiz, her dönemde aynı toplam tutarda ödenir. Erken ödemelerin büyük kısmı faizdir; anapara payı zamanla artar.
- Man-yen (万円)
- 10.000 yen birimi. 8 man-yen 80.000 yen, 2.415 man-yen ise 24.150.000 yen eder.
- İkramiye ayı geri ödemesi (ボーナス払い)
- Yılın iki ikramiye ayında, genellikle düzenli aylık geri ödemeye ek olarak yapılan ekstra geri ödeme. Bu hesaplayıcı, altı ay arayla yılda iki bu tür ödeme varsayar.
- Aylık oran ve yıllık oran
- Yıllık oran (年利), belirtilen nominal yüzdedir. Aylık oran, yıllık oranın 12'ye bölünmesiyle bulunur; oran yüzde olarak girildiğinde ondalık kesir olarak 1200'e bölünür: \(i = r/1200\).
- Anüite faktörü
- \(\frac{1-(1+i)^{-n}}{i}\) çarpanı; sabit bir ödemeyi, bu tür \(n\) ödemenin bugünkü değerine dönüştürür.
- Bugünkü değer
- Gelecekteki ödemelerin, kredi faiz oranıyla iskonto edilmiş bugünkü değeri. Bir kredi için tüm geri ödemelerin bugünkü değeri anaparaya eşittir.
- Borçlanılabilir anapara (借入可能額)
- Belirtilen oran ve vadede, planlanan geri ödemeleri belirtilen aylık ve ikramiye ayı tutarlarına eşit olan en yüksek kredi tutarı \(A\).
- Geri ödeme vadesi (返済期間)
- Geri ödemenin yıl sayısı. \(n_M = 12 \times\) yıl aylık ödeme ve \(n_B = 2 \times\) yıl ikramiye ödemesi verir.
- Eşdeğer altı aylık oran \(i_B\)
- \(i_B = (1+i)^6 - 1\), aylık bileşik faizle altı aylık faiz büyümesidir. İkramiye ödemeleri altı ay arayla olduğundan, bu oran onları iskonto etmek için kullanılır.
Borçlanılabilir Tutarın Yorumlanması
Sonuç, belirtilen geri ödemelerin bugünkü değerine eşit olan anaparadır. Başka bir deyişle, girilen oran ve vadede, eşit ödeme yöntemiyle verilen aylık ve ikramiye ayı geri ödemelerinin tam olarak kapatacağı kredi tutarıdır. Bu bir matematiksel sonuçtur; bir kredi teklifi ya da onay değildir.
- Dahil olmayanlar: Bu tutar; düzenleme ücretlerini, garanti ücretlerini, kredi ya da hayat sigortası primlerini, vergileri, peşinatı (頭金) ve diğer satın alma maliyetlerini içermez.
- Kurum farklılıkları: Kredi kurumları yuvarlama (örneğin tam yene kırpma), faizi belirleme biçimi (sabit, değişken ya da kademeli) ve ikramiye aylarını ele alma konusunda farklılık gösterebilir. Gerçek tutarlar bu hesaplamadan hafif farklılık gösterebilir.
- İkramiye ayı geri ödemelerinin etkisi: İkramiye ayı geri ödemelerinin payı arttıkça, aynı aylık tutar için borçlanılabilir anapara yükselir. Ayrıca ödemeler yılın iki ayında yoğunlaşır. %2 faizli, 35 yıllık örnekte, her ikramiye ayına 10 man-yen eklenmesi tutarı yaklaşık 2.415,0'den yaklaşık 2.916,0 man-yen'e çıkarmıştır.
- Toplam faiz: Toplam geri ödemeler eksi anapara, toplam faizi verir. Aynı örnekte toplam geri ödemeler \(8 \times 420 + 10 \times 70 = 4{,}060\) man-yen'dir. Faiz ise \(4{,}060 - 2{,}916,0 \approx 1{,}144\) man-yen'dir.
Bu, hesaplamanın nasıl işlediğine dair genel bilgidir; finansal tavsiye değildir. Oranlar, kurallar ve ücretler kredi kurumuna ve ülkeye göre değişir; bu araç Japon eşit ödeme geleneğini izler.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Japonya Merkez Bankası · Japonya
- %1,25
- Tarih
- 2026-11-10
- 1 yıllık değişim
- +0,75 puan
Son değişim Arttı +25 baz puan Japonya Merkez Bankası, 2026-09-24 tarihinde faizini değiştirdi: %1,00 → %1,25.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
En son veri: 2026-11-10 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
Sonuçlar kesin mi? Hayır. Yuvarlama ve kuruş/küsurat işleme kuralları kredi kuruluşuna göre değişir; bu nedenle çıkan rakamı yol gösterici bir tahmin olarak değerlendirin.
İkramiye ödemesi yoksa ne yapmalıyım? İkramiye tutarı için 0 girin; o zaman yalnızca aylık akış hesaba katılır.
Yıllık oran mı, aylık oran mı? Açıklanan kredi faizlerinin çoğu yıllıktır; aylık orana çevrilmesi için "Yıllık oran" seçeneğini işaretleyin.