Add-on Faiz ve APR Dönüşüm Tablosu nedir?
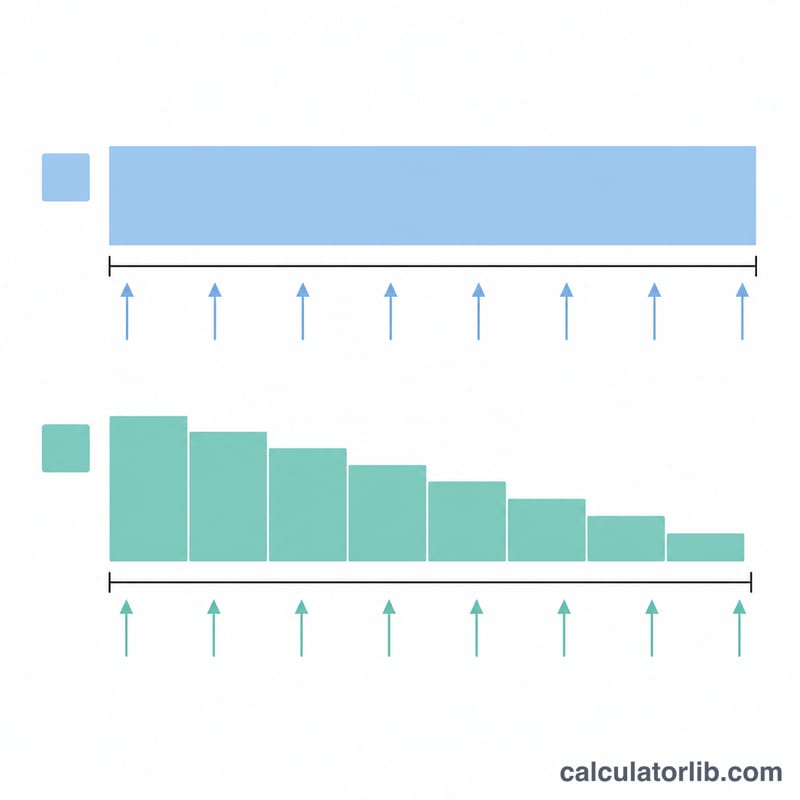
Bu hesaplama aracı, yıllık add-on faiz oranı (kredinin tüm vadesi boyunca başlangıçtaki ana para üzerinden her yıl uygulanan sabit faiz; örneğin her 100 için yılda 8,00) ile eşit taksitli bir kredinin APR'si (yıllık nominal faiz oranı) arasında dönüşüm yapar. Buradaki APR, ABD Regulation Z (Ek J) tanımındaki nominal orandır: dönem başına faiz oranı × yıllık ödeme sayısı; azalan bakiye üzerinden işler. Add-on yöntemi; taşıt kredileri, motosiklet kredileri ve taksitli satışlarda dünya genelinde sıkça kullanılan bir tüketici kredisi uygulamasıdır. Borçlu ana parayı zamanla taksitlerle geri ödese de, faiz tüm süre boyunca başlangıçtaki ana paranın tamamı üzerinden hesaplandığı için APR, yıllık add-on orana göre kabaca iki katına çıkar: örneğin 60 aylık taksitte yıllık %2,65 add-on oran yaklaşık %5 APR'ye denk gelir. Bu hesaplama evrensel bir finans matematiğidir ve her ülkede geçerlidir.
Nasıl kullanılır?
Yüzde olarak bir Oran girin, dönüşüm yönünü seçin (APR'den yıllık add-on faiz oranına ya da yıllık add-on faiz oranından APR'ye), ödeme sıklığını belirleyin (yıllık ödeme sayısı), ardından maksimum ödeme sayısını ve adım değerini ayarlayın. Araç her kredi vadesi için dönüştürülmüş oranı ve borç alınan her 100 için finansman giderini içeren bir satır oluşturur; böylece dönüşümün vade uzadıkça nasıl değiştiğini karşılaştırabilirsiniz.
Formül
\(m\) yıllık ödeme sayısını, \(n\) toplam ödeme sayısını ve \(i = R/m\) dönem faiz oranını göstersin; burada \(R\), ondalık biçimde nominal APR'dir. 100 birimlik bir kredinin her taksiti \(100 \cdot i / (1 - (1+i)^{-n})\) olduğundan, tüm vade için borç alınan her 100 başına finansman gideri ve yıllık add-on oranı (% olarak)
$$F = \left[\frac{n\,i}{1-(1+i)^{-n}} - 1\right] \times 100, \qquad a = F \cdot \frac{m}{n}$$olur. Yıllık add-on oranı \(a\)'dan APR'ye dönmek için toplam add-on oranı \(A = \frac{a}{100} \cdot \frac{n}{m}\) bulunur ve şu denklem \(R\) için sayısal olarak çözülür:
$$\frac{n\,(R/m)}{1-(1+R/m)^{-n}} = 1 + A$$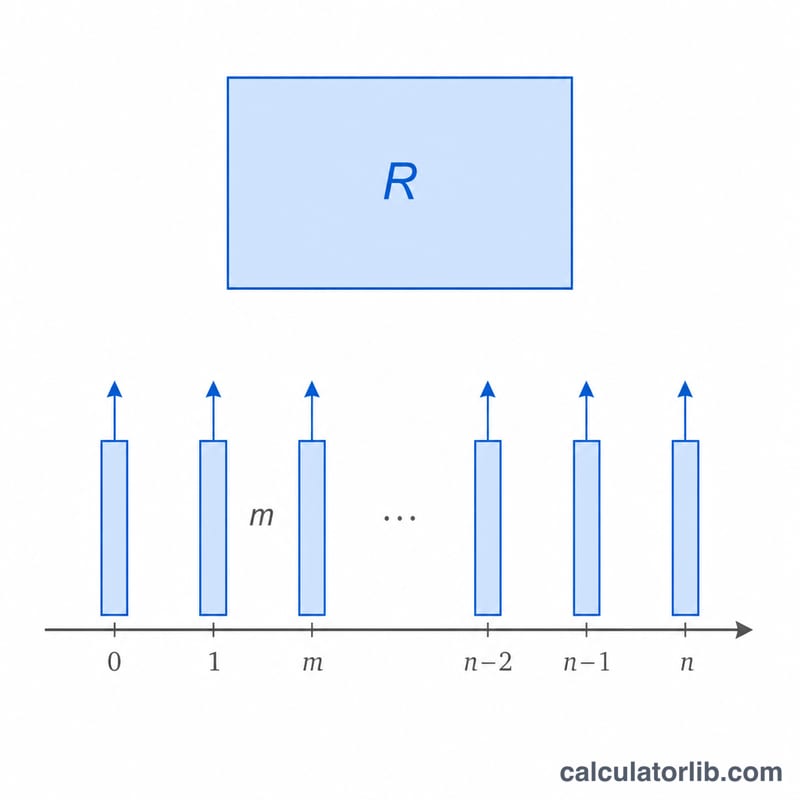
Örnek hesaplama
\(R = \%5\) APR, aylık ödemeler (\(m = 12\)) ve \(n = 60\) alalım. Dönem faizi \(i = 0{,}05/12 = 0{,}00416667\). \((1+i)^{-60} = 0{,}779205\) olduğundan \(1 - 0{,}779205 = 0{,}220795\). Katsayı $$\frac{60 \times 0{,}00416667}{0{,}220795} = \frac{0{,}25}{0{,}220795} = 1{,}13227$$ Finansman gideri 5 yılda borç alınan her 100 için \(F = 13{,}227 \approx 13{,}23\) olduğundan yıllık add-on oranı $$a = \frac{13{,}227}{60/12} = \frac{13{,}227}{5} \approx \%2{,}65$$ Tersine, yıllık \(\%2{,}645\) \(\times 5\) yıl \(= 13{,}227\) (her 100 için) hesabı \(R \approx \%5\) APR'yi verir. Resmî örnek (Teksas, 7 TAC §83.102): 1.000 USD, her 100 USD için yılda 8,00 USD add-on faizle 12 aylık taksitte geri ödenirse faiz 80 USD, taksit 90 USD ve APR %14,45 olur; araç \(n = 12\) için %14,4521 verir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-12 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
APR neden yıllık add-on oranın yaklaşık iki katı? Add-on yöntemi, bakiye zamanla azalsa bile faizi başlangıçtaki ana paranın tamamı üzerinden hesaplar; APR ise faizi yalnızca kalan borç bakiyesi üzerinden ölçer. Bu nedenle APR, yıllık add-on oranın kabaca iki katı çıkar.
Add-on sütunu yıllık mı yoksa toplam mı? İkisi de gösterilir. Add-on oranı sütunu yıllıktır (başlangıçtaki ana paranın her 100'ü için yıllık faiz). Finansman gideri sütunu ise tüm vade boyunca borç alınan her 100 için toplamdır ve yıllık add-on oranının yıl sayısıyla (\(n/m\)) çarpımına eşittir.
Adım değeri ne işe yarar? Tablo satırları arasındaki aralığı belirler; örneğin maksimum 60 ve adım 6 olduğunda \(n = 6, 12, 18, \ldots 60\) satırları gösterilir.