Что такое таблица пересчёта ставки add-on и APR?
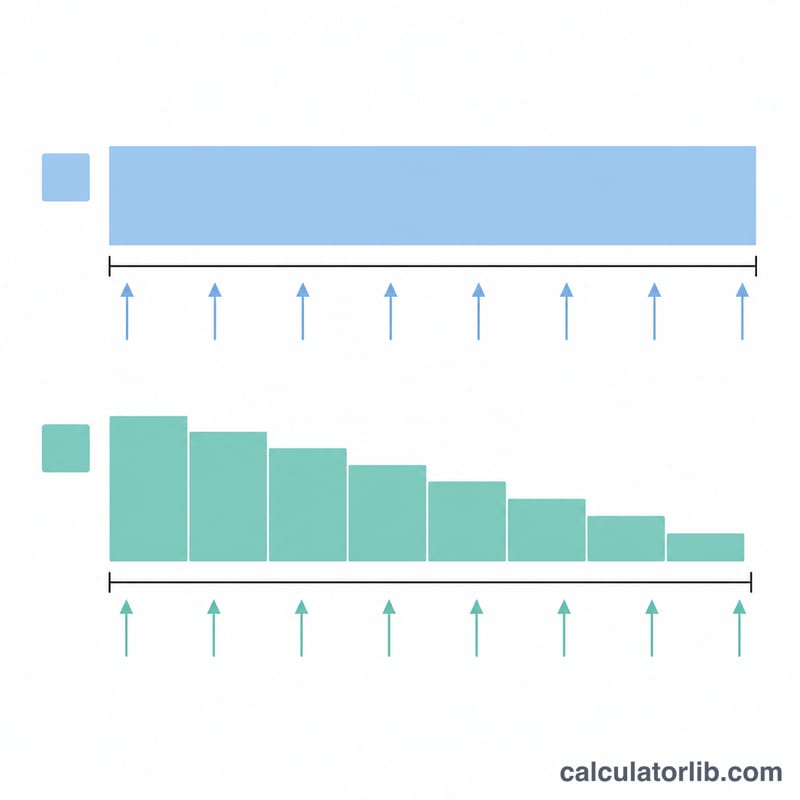
Этот калькулятор пересчитывает ставку add-on в год (фиксированный процент, который каждый год начисляется на всю исходную сумму кредита в течение всего срока, например 8,00 на каждые 100 в год) в APR (номинальную годовую ставку) аннуитетного кредита с равными платежами — и обратно. Здесь APR — это номинальная ставка по американскому Regulation Z (приложение J): ставка за платёжный период, умноженная на число платежей в году и начисляемая на убывающий остаток долга. Метод add-on широко применяется в потребительском кредитовании: автокредиты, займы на мотоциклы, рассрочка при покупке товаров. Поскольку заёмщик гасит основной долг постепенно, но проценты весь срок начисляются на полную исходную сумму, APR оказывается примерно вдвое выше ставки add-on в год: например, 2,65% в год при 60 ежемесячных платежах соответствуют APR около 5%. Это универсальная финансовая математика, которая работает в любой стране.
Как пользоваться
Введите ставку в процентах, выберите направление пересчёта (из APR в ставку add-on в год или из ставки add-on в год в APR), укажите частоту платежей (число выплат в год), затем задайте максимальное количество платежей и шаг. Калькулятор выведет по одной строке на каждый срок кредита с пересчитанной ставкой и стоимостью кредита на каждые 100 займа — так удобно сравнить, как меняется результат в зависимости от длительности.
Формула
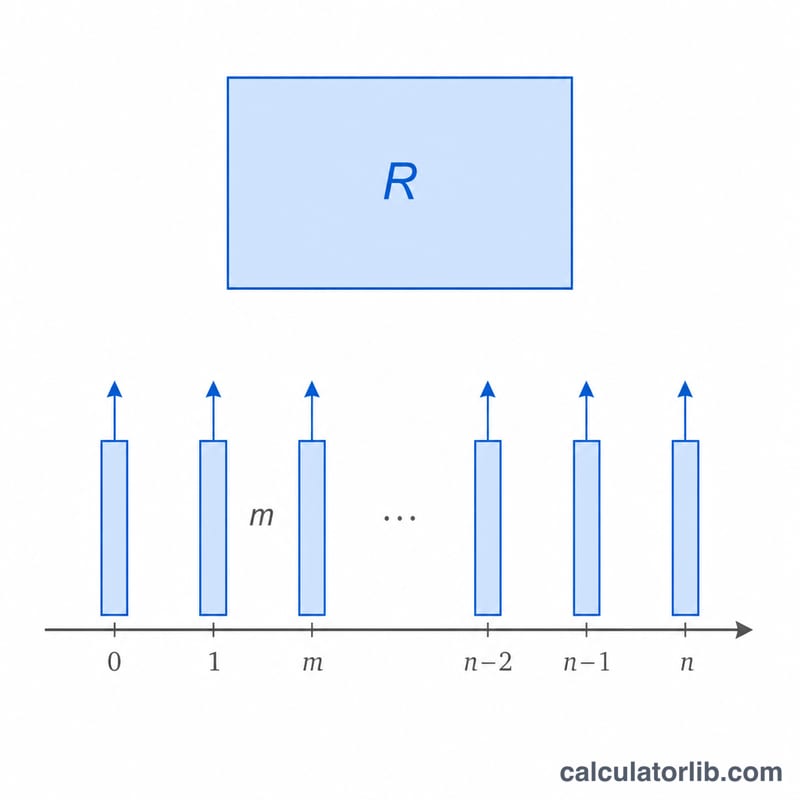
Пусть \(m\) — число платежей в год, \(n\) — общее количество платежей, а \(i = R/m\) — ставка за период, где \(R\) — номинальная APR (в долях). Каждый платёж по кредиту в 100 равен \(100 \cdot i / (1 - (1+i)^{-n})\), поэтому стоимость кредита на каждые 100 займа за весь срок и ставка add-on в год (в %) равны $$F = \left[\frac{n\,i}{1-(1+i)^{-n}} - 1\right] \times 100, \qquad a = F \cdot \frac{m}{n}$$ Чтобы перейти от ставки add-on в год \(a\) к APR, находят общую долю add-on \(A = \frac{a}{100} \cdot \frac{n}{m}\) и численно решают относительно \(R\) уравнение $$\frac{n\,(R/m)}{1-(1+R/m)^{-n}} = 1 + A$$
Разбор примера
Возьмём APR \(R = 5\%\), ежемесячные платежи (\(m = 12\)), \(n = 60\). Ставка за период \(i = 0{,}05/12 = 0{,}00416667\). \((1+i)^{-60} = 0{,}779205\), значит \(1 - 0{,}779205 = 0{,}220795\). Коэффициент $$= \frac{60 \times 0{,}00416667}{0{,}220795} = \frac{0{,}25}{0{,}220795} = 1{,}13227$$ Стоимость кредита — \(F = 13{,}227 \approx 13{,}23\) на каждые 100 займа за 5 лет, поэтому ставка add-on в год равна $$a = \frac{13{,}227}{60/12} = \frac{13{,}227}{5} \approx 2{,}65\%$$ Обратный пересчёт: \(2{,}645\%\) в год \(\times 5\) лет \(= 13{,}227\) на 100, что даёт \(R \approx 5\%\) APR. Официальный пример (Техас, 7 TAC §83.102): 1000 долларов под add-on 8,00 доллара на каждые 100 долларов в год с погашением 12 ежемесячными платежами — проценты 80 долларов, платёж 90 долларов, APR 14,45%; калькулятор при \(n = 12\) даёт 14,4521%.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Почему APR примерно вдвое больше ставки add-on в год? При методе add-on проценты начисляются на всю исходную сумму, хотя остаток долга со временем уменьшается, а APR измеряет проценты на остаток, который ещё не погашен, поэтому она выходит примерно вдвое выше ставки add-on в год.
Столбец add-on — это годовая ставка или итог за весь срок? Показаны оба значения. Столбец ставки add-on — годовой (проценты на каждые 100 исходной суммы за год). Столбец стоимости кредита — итог за весь срок на каждые 100 займа; он равен ставке add-on в год, умноженной на число лет (\(n/m\)).
Что делает шаг? Он задаёт интервал между строками таблицы: например, шаг 6 при максимуме 60 покажет \(n = 6, 12, 18, \ldots 60\).