ジャンボローン計算ツールとは?
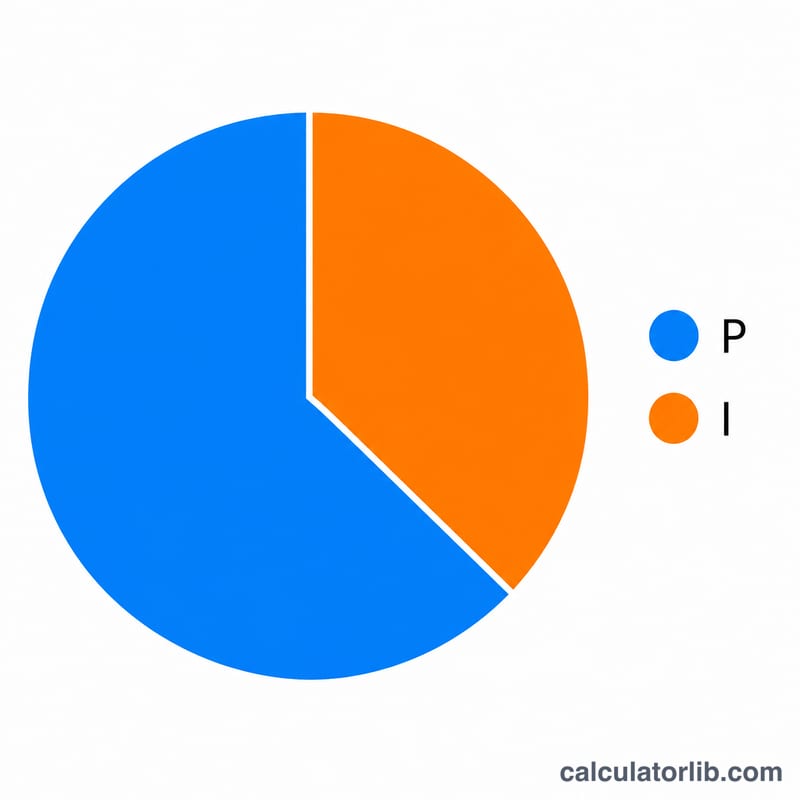
ジャンボローン(jumbo loan)とは、米国の連邦住宅金融局(FHFA)が定める「コンフォーミング・ローン上限額」を超える住宅ローンのことです。これらのローンはファニーメイ(Fannie Mae)やフレディマック(Freddie Mac)に売却できないため、金利がやや異なったり、審査基準が厳しくなったりするのが一般的です。本ツールは、固定金利のジャンボ住宅ローンについて、毎月の元利返済額、返済期間全体で支払う総利息、そして支払総額を試算します。なお、これは米国特有の制度に基づくローンであり、日本の住宅ローンとは仕組みが異なる点にご注意ください。
使い方
ローン残高(物件価格ではなく、実際に借り入れる金額)、年利(パーセント)、返済期間(年数)を入力してください。ツールは年利を月利に換算し、元利均等返済方式での毎月の返済額を計算します。この試算に含まれるのは元金と利息のみで、固定資産税(property tax)、住宅保険、HOA(管理組合)費用は含まれていません。
計算式の解説
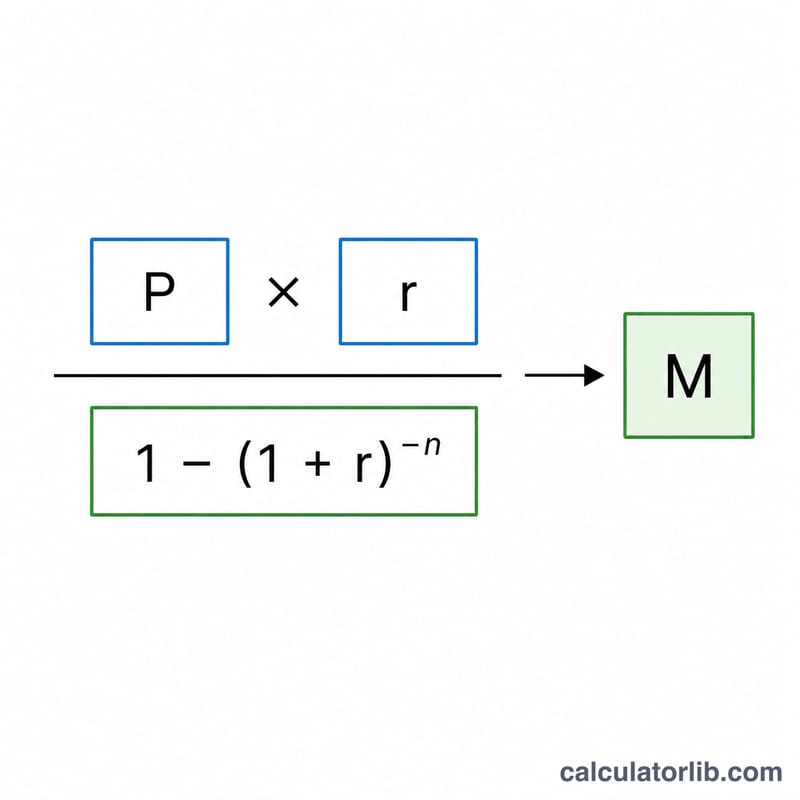
標準的な元利均等返済の計算式は次のとおりです。
$$M = \frac{P \cdot r}{1 - (1 + r)^{-n}}$$
ここで \(P\) はローン元金、\(r\) は月利(年利 ÷ 12)、\(n\) は返済回数の合計(年数 × 12)です。総利息は \(I = M \cdot n - P\) で求められます。
計算例
80万ドルを年利6.5%・30年返済で借りる場合:\(r = 0.065 \div 12 = 0.00541667\)、\(n = 360\) となります。$$M = \frac{800{,}000 \times 0.00541667}{1 - 1.00541667^{-360}} \approx 5{,}056.54$$ 毎月約5,056.54ドル。360回の返済では合計で約1,820,356ドルとなり、そのうちおよそ1,020,356ドルが利息です。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 米連邦準備制度理事会(FRB) · アメリカ合衆国
- 3.88%
- 基準日
- 2026-11-13
- 1年間の変化
- 0 ポイント
直近の変化 上昇 +25 bp 米連邦準備制度理事会(FRB)は2026-09-17に金利を変更しました:3.50–3.75%から3.75–4.00%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.88% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
米連邦準備制度理事会(FRB):主要政策金利と翌日物市場金利
金融政策の枠組みとなる金利と、それが誘導する翌日物市場金利です。いずれも最新の公表値の日付を付しています。
| 金利 | 水準 | 基準日 | 1年間の変化 |
|---|---|---|---|
| フェデラルファンド金利の誘導目標レンジ | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 実効フェデラルファンド金利(EFFR) | 3.88% | 2026-11-13 | 0 ポイント |
| 担保付翌日物調達金利(SOFR) | 3.90% | 2026-11-13 | −0.10 ポイント |
各金利はそれぞれの最新公表値の日付で表示しています。翌日物市場金利は翌営業日に公表されます。
最新の値:2026-11-13 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Federal Reserve Bank of New York ニューヨーク連銀の利用規約; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; Sveriges Riksbank リクスバンクのオープンデータ利用条件; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。 The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
税金や保険料は含まれますか? いいえ。表示されるのは元金と利息のみです。完全なPITI(元金・利息・税金・保険)の見積もりには、エスクロー(積立)される税金と保険料を別途加えてください。
どこからがジャンボローンになりますか? 米国では、お住まいの郡(county)における年間のコンフォーミング・ローン上限額を超える住宅ローンが対象です。上限額は毎年変わるため、現在の基準額は必ず貸し手(レンダー)にご確認ください。
総利息がなぜこんなに高いのですか? 返済期間が長く、借入残高が大きいほど、多くの返済回数にわたって利息が積み重なるためです。繰り上げ返済(元金への追加返済)を行えば、総利息を大きく減らすことができます。