Что такое калькулятор срока погашения долга?
Этот калькулятор показывает, за сколько месяцев вы закроете один долг (например, по кредитной карте или потребительскому кредиту), если знаете текущий остаток, годовую процентную ставку (APR — annual percentage rate) и сумму фиксированного ежемесячного платежа. В основе расчёта — стандартная формула амортизации, которая учитывает проценты, начисляемые на оставшийся остаток каждый месяц.
Как пользоваться калькулятором
Введите текущий остаток задолженности, годовую процентную ставку (APR) и фиксированную сумму, которую планируете вносить каждый месяц. Калькулятор покажет, за сколько месяцев долг будет полностью погашен, сколько это в годах, какую сумму вы заплатите в итоге и сколько из неё придётся на проценты. Если ваш платёж слишком мал, чтобы покрыть даже начисленные за месяц проценты, калькулятор предупредит, что при таком платеже долг закрыть невозможно.
Разбор формулы
Количество платежей выводится из уравнения амортизации кредита:
$$N = \frac{-\ln\!\left(1 - \dfrac{B \cdot r}{P}\right)}{\ln(1 + r)}$$где \(r = \dfrac{\text{APR}}{100 \cdot 12}\) — это месячная процентная ставка.
Выражение под логарифмом обязательно должно быть положительным, а для этого платёж должен превышать сумму процентов за первый месяц (\(B \cdot r\)). Иначе остаток долга никогда не уменьшится.
Пример расчёта
Допустим, вы должны 5000 $ под 18% годовых (APR) и платите по 200 $ в месяц. Месячная ставка равна \(r = 0{,}18 / 12 = 0{,}015\). Тогда
$$N = \frac{-\ln\!\left(1 - \dfrac{5000 \times 0{,}015}{200}\right)}{\ln(1{,}015)} = \frac{-\ln(1 - 0{,}375)}{\ln(1{,}015)} = \frac{-\ln(0{,}625)}{0{,}0148886} \approx \frac{0{,}47000}{0{,}0148886} \approx 31{,}57.$$Округляя в большую сторону, получаем, что на полное погашение долга уйдёт 32 месяца.
Частые вопросы
Почему калькулятор округляет в большую сторону? На практике нельзя внести «неполный» последний платёж, поэтому количество месяцев округляется вверх до следующего целого платежа.
Что делать, если платёж вообще не закрывает долг? Если ваш ежемесячный платёж меньше или равен сумме процентов, начисляемых за месяц, остаток только растёт, и долг никогда не будет погашен — калькулятор укажет на это.
Это метод «снежного кома» или «лавины»? Здесь рассчитывается срок погашения одного долга. Методы «снежного кома» и «лавины» задают порядок выплаты нескольких долгов, а этот калькулятор работает с каждым отдельным остатком.
Интерпретация результата расчёта выплат
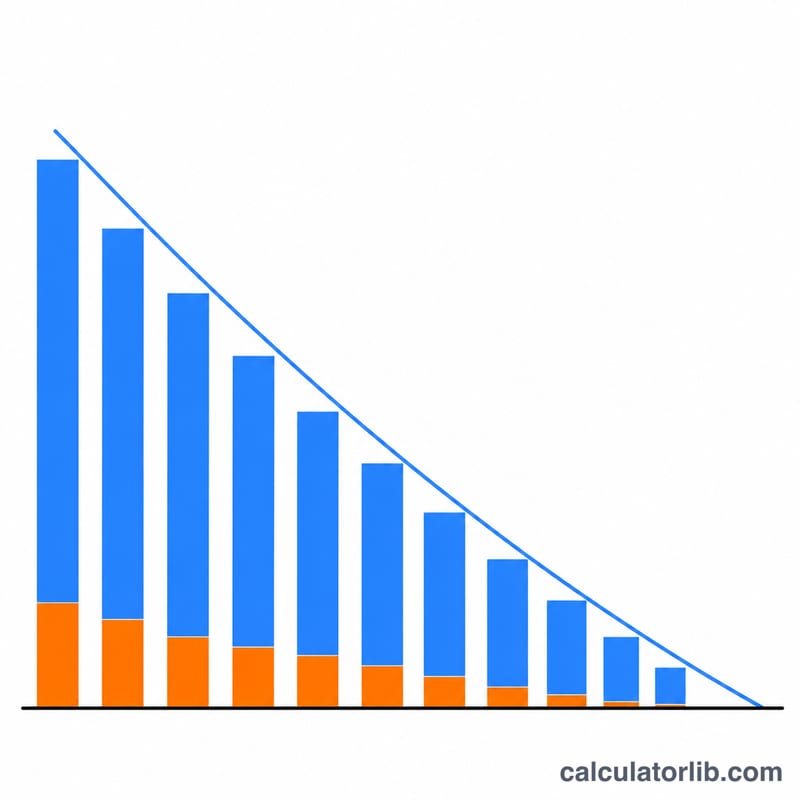
Каждый месяц сначала начисляются проценты: остаток × месячная ставка. Оставшаяся часть платежа уменьшает основной долг. В начале погашения большая часть платежа может уходить на проценты; по мере снижения остатка проценты уменьшаются, и всё большая доля идёт на основной долг. Чем дольше срок погашения, тем больше месяцев начисляются проценты, поэтому общая сумма процентов растёт быстрее, чем сам срок.
Платёж должен превышать сумму ежемесячных процентов. Формула работает только при \(P > B \cdot r\). Если платёж равен или меньше произведения остатка на месячную ставку, аргумент логарифма \(1 - Br/P\) равен нулю или отрицателен, остаток не уменьшается, и даты полного погашения не существует. Для $5,000 при 18% годовых порог составляет $75 в месяц.
Общая сумма процентов равна общей выплаченной сумме минус исходный остаток: \(\text{Проценты} = \text{Всего выплачено} - B\). По строке с платежом $300: примерно $5,797.20 − $5,000 = $797.20.
Последний платёж обычно меньше. Формула даёт дробное число месяцев (например, 19.32). Округление до 20 означает, что первые 19 платежей равны полной фиксированной сумме, а 20-й лишь погашает оставшийся долг (около $97 в этом случае). Калькулятор, который умножает количество месяцев на платёж, поэтому немного завысит общую выплаченную сумму.
Этот результат предполагает фиксированную годовую ставку, ежемесячное начисление процентов, равные ежемесячные платежи и отсутствие новых начислений, комиссий или пропущенных платежей. Реальные счета могут отличаться. Это только общая информация.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Ключевые термины: годовая ставка, основной долг, амортизация
- Остаток / основной долг
- Сумма денег, которая всё ещё должна быть выплачена, без учёта будущих процентов. Часть каждого платежа, идущая на основной долг, уменьшает эту сумму.
- APR (годовая процентная ставка)
- Годовая стоимость заимствования, выраженная в процентах. В этом калькуляторе APR делится на 12, чтобы получить месячную ставку.
- Месячная периодическая ставка
- Ставка, применяемая каждый месяц: \(r = \text{APR}/1200\), если APR вводится в процентах. При 18% годовых \(r = 0.015\) (1.5% в месяц).
- Амортизация
- Процесс погашения долга по графику платежей, где каждый платёж покрывает проценты за месяц и уменьшает основной долг, пока остаток не станет равен нулю.
- Фиксированный ежемесячный платёж
- Постоянная сумма, выплачиваемая каждый месяц. Поскольку проценты уменьшаются по мере снижения остатка, доля основного долга в фиксированном платеже со временем растёт.
- Общие проценты
- Сумма всех процентов, начисленных за весь срок долга, равная общей выплаченной сумме минус исходный остаток.
- Метод «снежного кома» (debt snowball)
- Стратегия погашения, при которой минимальные платежи вносятся по всем долгам, а дополнительные деньги направляются на долг с наименьшим остатком. Когда он погашен, его платёж добавляется к следующему по величине долгу.
- Метод «лавины» (debt avalanche)
- Стратегия погашения, при которой дополнительные деньги направляются в первую очередь на долг с самой высокой процентной ставкой. Обычно это минимизирует общую сумму процентов по сравнению с другими порядками погашения.