借金返済期間シミュレーターとは?
このシミュレーターは、クレジットカードやローンなど1件の借金について、現在の残高・年利(APR:Annual Percentage Rate)・毎月の固定返済額から、完済までに何か月かかるかを試算するツールです。毎月の残高に対して発生する利息を考慮し、標準的なアモチゼーション(元利均等返済)の計算式を使って算出します。なお、APRという表記は主に米国などで使われる年率の考え方で、日本のローンやリボ払いでも「実質年率」として近い概念が使われています。
使い方
現在の借入残高、年利(APR)、そして毎月返済する予定の固定金額を入力してください。シミュレーターは、完済までの月数、それを年に換算した値、最終的に支払う総額、そして利息の合計を表示します。もし毎月の返済額が月々発生する利息を下回っている場合は、「この借金は永遠に返し終わらない」という警告が表示されます。
計算式の解説
返済回数は、ローンのアモチゼーション(元利均等返済)の式から導かれます。
$$N = \frac{-\ln\!\left(1 - \dfrac{B \cdot r}{P}\right)}{\ln(1 + r)}$$ここで \(r = \dfrac{\text{APR}}{100 \times 12}\) は月利を表します。
対数(ln)の中の値は正でなければならず、これは毎月の返済額が初月の利息(\(B \times r\))を上回ることを意味します。そうでない場合、残高はいつまでも減りません。
計算例
たとえば、年利18%で5,000ドルの借金があり、毎月200ドルずつ返済するとします。月利は \(r = 0.18 \div 12 = 0.015\) です。すると、
$$N = \frac{-\ln\!\left(1 - \dfrac{5000 \times 0.015}{200}\right)}{\ln(1.015)} = \frac{-\ln(1 - 0.375)}{\ln(1.015)} = \frac{-\ln(0.625)}{0.0148886} \approx \frac{0.47000}{0.0148886} \approx 31.57$$端数を切り上げると、完済までに32か月かかる計算です。
支払い結果の読み方
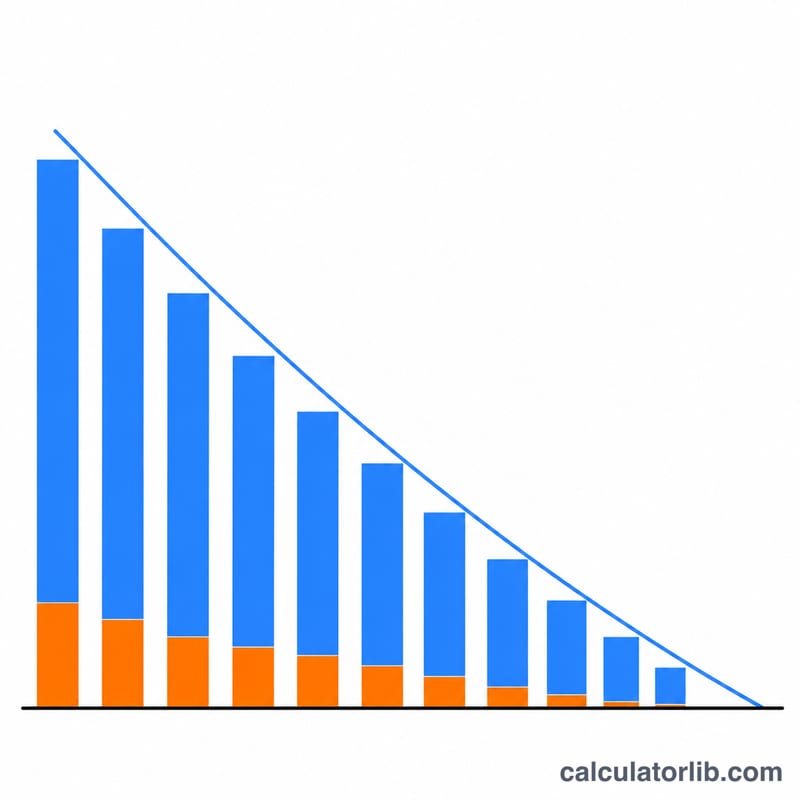
毎月、まず利息が請求されます:残高×月利。支払額の残りが元本の返済に充てられます。返済の初期は支払額の大部分が利息に充てられることがあります。残高が減るにつれて利息は小さくなり、元本に充てられる割合が増えていきます。返済期間が長いほど利息が発生する月数が増えるため、総利息は期間そのものより速く増加します。
支払額は毎月の利息を上回る必要があります。この式は\(P > B \cdot r\)の場合にのみ成立します。支払額が残高×月利と等しいか下回る場合、対数の引数\(1 - Br/P\)はゼロまたは負になり、残高は減らず、完済日は存在しません。年利18%で5,000ドルの場合、月々の下限は75ドルです。
総利息は、支払総額から当初の残高を引いた額に等しくなります:\(\text{Interest} = \text{Total paid} - B\)。300ドルの行を使うと、約5,797.20ドル − 5,000ドル = 797.20ドルです。
最終回の支払額は通常より少なくなります。この式では月数が小数になります(例:19.32)。20回に切り上げると、最初の19回は毎回同額の全額支払いとなり、20回目は残りの分(この場合約97ドル)のみを支払います。月数×支払額で計算する電卓では、支払総額がわずかに過大に表示されます。
この結果は、年利が固定、月次複利、毎月の支払額が均等、新たな請求・手数料・支払い遅延がないことを前提としています。実際の口座はこれと異なる場合があります。これは一般的な情報に過ぎません。
主な用語:年利(APR)、元本、償却
- 残高/元本
- 将来の利息を除いて、まだ返済していない金額です。各支払いの元本部分がこの金額を減らします。
- APR(年率)
- 借入の年間コストを割合で示したものです。この電卓では、APRを12で割って月利を求めます。
- 月次利率
- 毎月適用される利率です。APRを割合(%)で入力する場合、\(r = \text{APR}/1200\)となります。年利18%の場合、\(r = 0.015\)(月1.5%)です。
- 償却
- 予定された支払いを通じて負債を返済する方法です。各支払いでその月の利息を賄い、残りで元本を減らし、残高がゼロになるまで続けます。
- 固定月額支払い
- 毎月支払う一定額です。残高が減ると利息も減るため、固定支払額に占める元本部分は時間とともに増えていきます。
- 総利息
- 借入期間全体で請求された利息の合計で、支払総額から当初の残高を引いた額に等しくなります。
- 負債スノーボール法
- すべての負債の最低額を支払い、追加の資金を最も残高の少ない負債に優先して充てる返済方法です。その負債を完済すると、その支払額を次に残高の少ない負債に回します。
- 負債アバランシェ法
- 追加の資金を最も利率の高い負債に優先して充てる返済方法です。他の順序と比べて、一般に総利息を最も少なくできます。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
なぜ切り上げて計算するの? 実際には最後の支払いを「半端な1回」で済ませることはできないため、月数は次の1回分まで切り上げて表示します。
返済しても完済できない場合は? 毎月の返済額が、その月に発生する利息以下になっていると、残高はむしろ増えてしまい、いつまでも返し終わりません。その場合はツールが警告で知らせます。
これはスノーボール方式?それともアバランチ方式? このツールは1件の借金について完済期間を計算するものです。スノーボール方式・アバランチ方式は複数の借金の返済順序を決める手法であり、本シミュレーターはそれぞれの残高を個別に計算します。