

Калькулятор показывает, во что превратятся стартовая сумма и регулярные пополнения за выбранный срок, а затем вычитает две вещи, которые незаметно съедают результат: налог с процентов и инфляцию, обесценивающую итоговый баланс. Это тот инструмент, к которому стоит обращаться, когда банк называет вам ставку, а вы хотите увидеть цифру, которая действительно имеет значение, — не рекламный баланс, а сумму после налога и с поправкой на рост цен.
Важно о юрисдикции. Расчёт построен на американской модели: суммы в долларах США, «Tax rate» — это ваша предельная ставка налога на процентный доход в США, а ориентир по инфляции (2–3%) взят из долгосрочной статистики США. Механика сложного процента универсальна и работает для любой валюты, но налоговые правила у каждой страны свои. В России, например, проценты по вкладам облагаются НДФЛ только с суммы, превышающей необлагаемый лимит (ключевая ставка × 1 млн ₽), и налог удерживается раз в год по итогам налогового периода, а не ежемесячно, как здесь. Если считаете «под себя», подставляйте свою эффективную ставку налога и свой прогноз инфляции.
Что вводить в поля
| Поле | Откуда берётся значение | Разумный диапазон |
|---|---|---|
| Начальная сумма | То, что вы вкладываете в первый день. Запятые-разделители допустимы. | $0 – $1,000,000 |
| Ежегодное пополнение | Взнос раз в год — премия, налоговый возврат, пополнение пенсионного счёта. | $0 – $30,000 |
| Ежемесячное пополнение | Регулярный перевод. Применяется каждый месяц срока. | $0 – $5,000 |
| Пополнение в начале / в конце периода | Приходит ли взнос до начисления процентов за этот месяц или после. | См. раздел о ловушках — тут на кону тысячи |
| Процентная ставка | Номинальная годовая ставка из условий договора, до капитализации. | 0,01% – 12% |
| Капитализация | Как часто банк причисляет проценты — от раза в год до ежедневной и непрерывной. | Как в договоре; чаще всего ежемесячно или ежедневно |
| Срок вложения | Годы и месяцы складываются. Месяцы не ограничены значением 11. | 1 – 40 лет |
| Ставка налога | Предельная ставка на процентный доход. Для льготного счёта поставьте 0. | 0% – 40% |
| Инфляция | Долгосрочная инфляция в США — около 2–3%. | 0% – 6% |
Как устроена математика
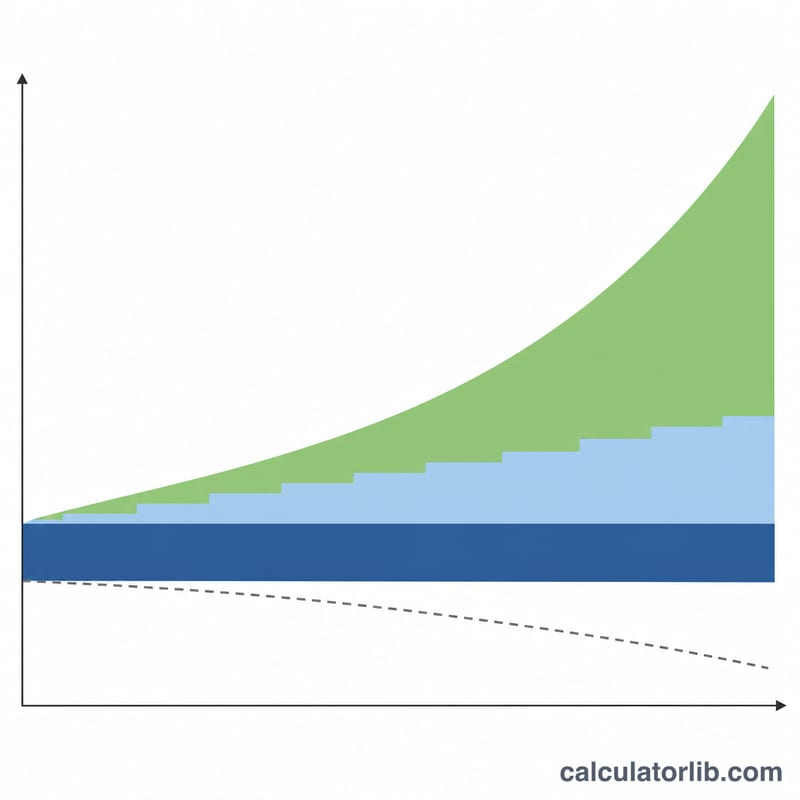
Любая выбранная частота капитализации сначала сворачивается в единую эффективную годовую ставку — ту, которая при начислении раз в год даёт тот же прирост. Затем калькулятор извлекает из неё корень двенадцатой степени и шагает вперёд помесячно.
\(e = \left(1 + \dfrac{r}{n}\right)^{n} - 1\) для ставки \(r\) с капитализацией \(n\) раз в год, либо \(e = \mathrm{e}^{r} - 1\) при непрерывной капитализации. Фактически используемая месячная ставка равна
$$r_m = (1 + e)^{1/12} - 1$$
Каждый месяц баланс зарабатывает \(b \times r_m\), теряет налог с этих процентов и пополняется вашими взносами. В конце строка покупательной способности делит баланс на \((1 + i)^{t}\), где \(i\) — инфляция, а \(t\) — срок в годах.
Разбор на примере
$25,000 стартовой суммы, $400 в месяц в начале периода, 6% с капитализацией раз в год, срок 10 лет, налог 22%, инфляция 3%.
Эффективная годовая ставка — ровно 6%, поэтому месячная равна \(1.06^{1/12} - 1 = 0.00486755\); обратите внимание: это не 6% ÷ 12 = 0,005. Первый месяц: сначала заходят $400, баланс становится $25,400; проценты — 25,400 × 0,00486755 = $123.64; налог забирает 22% от них, то есть $27.20; месяц закрывается на 25,400 + 123,64 − 27,20 = $25,496.44.
Повторяем 120 раз:
| Итоговый баланс | $100,283.95 |
| Всего вложено | $73,000.00 |
| Сумма пополнений | $48,000.00 |
| Всего процентов | $34,979.42 |
| Проценты с начальной суммы | $19,771.19 |
| Проценты с пополнений | $15,208.23 |
| Всего налога | $7,695.47 |
| Проценты после налога | $27,283.95 |
| Покупательная способность после инфляции | $74,620.67 |
Проверяем: всего вложено 25,000 + 48,000 = $73,000, а 100,283.95 − 73,000 = $27,283.95 — это проценты после налога, а не полные $34,979.42. Разбивка получается так: 25,000 × 1,0610 − 25,000 = $19,771.19, а оставшиеся $15,208.23 относятся на пополнения. Покупательная способность: 100,283.95 ÷ 1,343916 ≈ $74,620.67.
Правила, которые удивляют
Частота капитализации значит меньше, чем кажется. Проценты причисляются двенадцать раз в год независимо от вашего выбора — частота лишь задаёт эффективную годовую ставку. Именно поэтому вариант «раз в год» всё равно даёт помесячный график с двенадцатью разными строками процентов, а не с одиннадцатью нулями. На настройках по умолчанию первый месяц приносит $101.85, а не $104.17, которые получились бы делением ставки на двенадцать, — при этом двенадцатый месяц всё равно попадает ровно в $26,250.00.
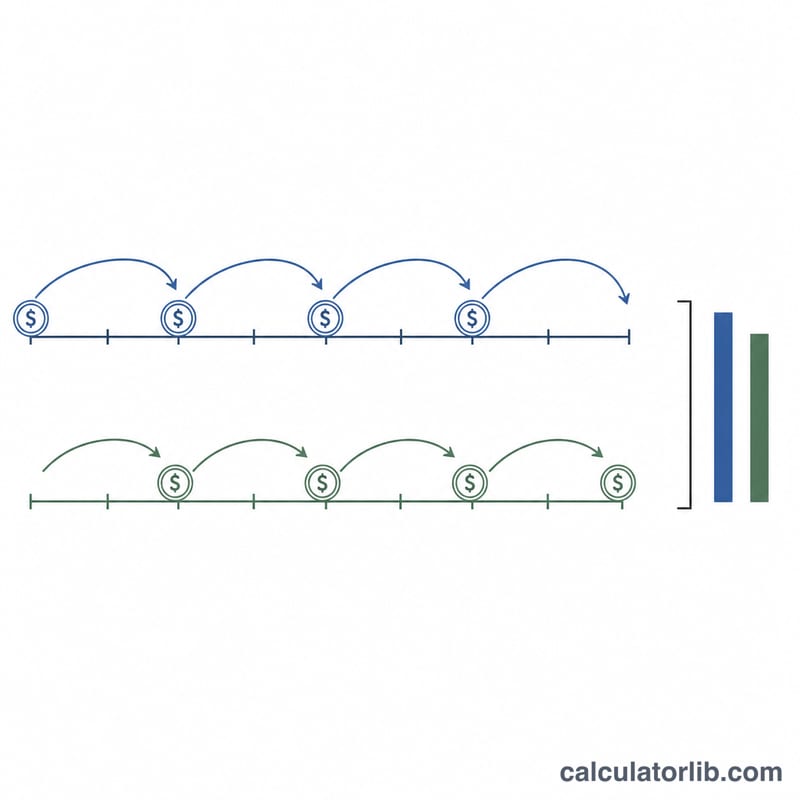
«В начале или в конце» может стереть целый взнос. Переключатель переносит годовое пополнение между 1-м и 12-м месяцем каждого года. Если срок содержит «хвост» — скажем, 5 лет и 6 месяцев, — незавершённый год до своего 12-го месяца не доходит, и при варианте «в конце» взнос за этот год просто не делается. Пример: $20,000 и $5,000 в год под 5%. «В начале» — внесено $30,000, итог $61,005.42; «в конце» — внесено $25,000, итог $54,466.42. Даже на целом числе лет один только момент внесения стоит $1,381.41 ($54,535.20 против $53,153.79).
«Ежедневно» считает по 365,25 дня и не равно «непрерывно». На значениях по умолчанию ежедневная капитализация даёт $54,798.28, непрерывная — $54,799.03. Разница мизерная, но на длинных сроках расходится.
Строка «Проценты с начальной суммы» игнорирует налог. Это отдельная формула сложного роста только для стартового взноса. На настройках по умолчанию она показывает $5,525.63 и при налоге 0%, и при 25% — хотя 25%-й налог снижает итоговый баланс с $54,535.20 до $51,957.36. «Проценты с пополнений» — это просто остаток, поэтому обе строки в сумме всегда дают доналоговые проценты.
Две подписи означают не то, что написано. «Всего вложено» включает стартовую сумму (по умолчанию $45,000 = $20,000 плюс $25,000 пополнений), а «Всего процентов» — величина до налога. В ячейке взноса за первый месяц дополнительно сидит начальный баланс, поэтому там стоит $25,000.00, а не $5,000.00.
Строки и таблицы то появляются, то исчезают. Поставьте инфляцию 0% — строка покупательной способности исчезнет, а не покажет неоткорректированную сумму. Обнулите оба пополнения — исчезнут три строки разбивки. А при сроке в двенадцать месяцев и меньше графики не выводятся вовсе: год даёт только сводку, тогда как 13 месяцев — уже две годовые строки.
Годовая таблица не сходится с помесячной. Годовые итоги считаются по неокруглённым месячным значениям и округляются один раз. По умолчанию сумма двенадцати напечатанных месячных процентов первого года — $1,249.98, а в строке за год стоит $1,250.00. Расхождение в цент-два в любую сторону — это не ошибка.
Частые вопросы
Почему баланс растёт каждый месяц, если я выбрал капитализацию раз в год?
Потому что движок всегда шагает помесячно, распределяя годовую ставку на двенадцать месяцев через корень двенадцатой степени. Каждый месяц показывает реальный прирост, а декабрьский баланс оказывается ровно там, куда его привела бы капитализация раз в год.
Уменьшает ли налог итоговый баланс?
Да. Налог удерживается с процентов ежемесячно, поэтому он тормозит само накопление, а не просто вычитается в конце. Единственное, чего он не касается, — строка «Проценты с начальной суммы».
Можно ли ввести 18 в поле месяцев?
Да. Месяцы не ограничены одиннадцатью: «0 лет 18 месяцев» и «1 год 6 месяцев» на настройках по умолчанию одинаково дают $32,021.72. Дробные значения отбрасываются, поэтому 5,9 года считается как 5.
В начале или в конце периода — что выбрать?
Ориентируйтесь на свою реальную привычку: «в начале», если вы пополняете счёт в начале периода, и «в конце», если деньги приходят уже после начисления процентов. Если в сроке есть неполные месяцы, посмотрите последнюю строку годового графика и убедитесь, что финальный взнос стоит там, где вы ожидаете.
Какую инфляцию задавать?
Обычное долгосрочное допущение для США — 2–3%; для рублёвых расчётов берите свой ориентир, он заметно выше. Значение 0 не показывает «неоткорректированную» сумму, а убирает строку покупательной способности — вот почему она может пропасть.
















