

這個計算機會推算一筆本金加上持續投入的資金,在指定期間內會滾成多少,接著把兩個默默侵蝕成果的因素扣掉:每年利息要繳的稅,以及讓期末餘額「看起來多、其實買不到那麼多」的通貨膨脹。當銀行或券商報給你一個利率時,真正該看的不是漂亮的帳面餘額,而是扣稅、扣通膨之後剩下的數字——這就是算那個數字的工具。
使用前請注意:本工具以美國情境設計,金額單位為美元($),稅率欄位填的是美國聯邦/州的邊際利息所得稅率,通膨預設也參考美國長期水準(約 2–3%)。台灣讀者仍可照用,只要把金額當成自己的幣別、稅率換成自己的實際負擔即可;但台灣的利息課稅規則不同——境內金融機構存款利息有「儲蓄投資特別扣除額」(每一申報戶每年 27 萬元額度內免稅),超過部分併入綜合所得總額課稅,短期票券等則採分離課稅。因此本工具「每月從利息中扣稅」的模型,只是一種保守的簡化假設,並非台灣稅法的精確重現。
各欄位怎麼填
| 欄位 | 數字從哪來 | 合理範圍 |
|---|---|---|
| 期初本金 | 第一天就投入的金額,可以加千分位逗號。 | $0 – $1,000,000 |
| 年度投入 | 一年投一次的錢:年終獎金、退稅、退休帳戶(如美國 IRA)年度補繳。 | $0 – $30,000 |
| 每月投入 | 固定扣款或定期定額,整個期間每個月都會投入。 | $0 – $5,000 |
| 期初/期末投入 | 每筆錢是在當月結息之前進場,還是之後才進場。 | 詳見下方陷阱說明——這個選項可能差好幾千元 |
| 利率 | 商品說明書上的名目年利率(未複利化之前的數字)。 | 0.01% – 12% |
| 複利頻率 | 帳戶多久結息一次,從每年、每日到連續複利都有。 | 依商品說明書;最常見的是每月與每日 |
| 投資期間 | 年與月相加。月數不限於 11 以內。 | 1 – 40 年 |
| 稅率 | 你在利息所得上的邊際稅率。免稅或稅務優惠帳戶請填 0。 | 0% – 40% |
| 通膨率 | 美國長期通膨大約落在 2–3%;台灣長期則多在 1–2% 區間。 | 0% – 6% |
計算邏輯
不論你選哪一種複利頻率,系統都會先把它折算成單一的有效年利率——也就是「一年只套用一次、卻能產生相同成長」的那個利率。接著取它的十二次方根,逐月往前推算。
年利率 \(r\)、一年複利 \(n\) 次時 \(e = \left(1 + \dfrac{r}{n}\right)^{n} - 1\);連續複利則是 \(e = \mathrm{e}^{r} - 1\)。實際使用的月利率為
$$r_m = (1 + e)^{1/12} - 1$$
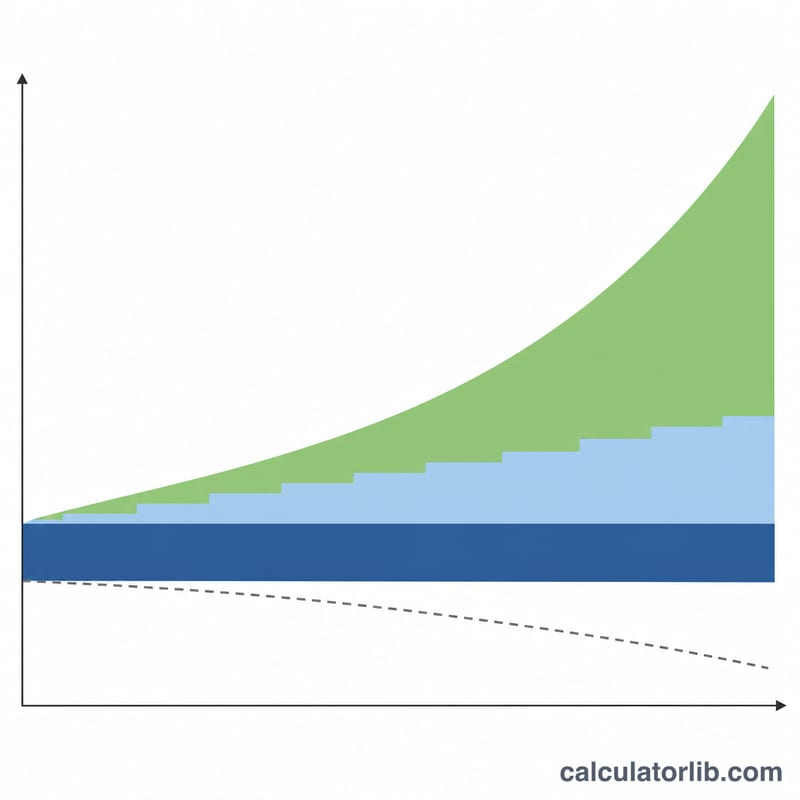
每個月餘額先產生 \(b \times r_m\) 的利息,扣掉這筆利息的稅,再加上你當月的投入。到期時,購買力那一行會把餘額除以 \((1 + i)^{t}\),其中 \(i\) 是通膨率、\(t\) 是以年為單位的期間長度。
實例試算
期初 $25,000、每月 $400、期初投入、年利率 6% 且每年複利、期間 10 年、稅率 22%、通膨 3%。
有效年利率剛好就是 6%,所以月利率為 \(1.06^{1/12} - 1 = 0.00486755\)——請注意這不是 6% ÷ 12 = 0.005。第 1 個月:$400 先進場,餘額變成 $25,400;利息 25,400 × 0.00486755 = $123.64;稅金拿走其中 22%,也就是 $27.20;月底餘額為 25,400 + 123.64 − 27.20 = $25,496.44。
同樣的動作重複 120 次:
| 期末餘額 | $100,283.95 |
| 本金合計 | $73,000.00 |
| 投入金額合計 | $48,000.00 |
| 利息合計 | $34,979.42 |
| 期初本金產生的利息 | $19,771.19 |
| 後續投入產生的利息 | $15,208.23 |
| 稅金合計 | $7,695.47 |
| 稅後利息合計 | $27,283.95 |
| 通膨調整後購買力 | $74,620.67 |
驗算方式:本金合計是 25,000 + 48,000 = $73,000,而 100,283.95 − 73,000 = $27,283.95,這是稅後利息,不是 $34,979.42 的稅前總額。拆分那兩行來自 25,000 × 1.0610 − 25,000 = $19,771.19,剩下的 $15,208.23 就歸給後續投入。購買力則是 100,283.95 ÷ 1.343916 ≈ $74,620.67。
最容易被誤會的幾個細節
複利頻率的影響比你想的小很多。不管你選哪一種,系統一年還是入帳十二次利息——頻率只決定有效年利率是多少。所以就算選「每年」複利,逐月明細照樣會列出十二筆各不相同的利息,而不是十一個零。以預設值來看,第 1 個月的利息是 $101.85,而不是把利率除以十二得到的 $104.17;但走到第 12 個月,餘額仍會精準落在 $26,250.00。
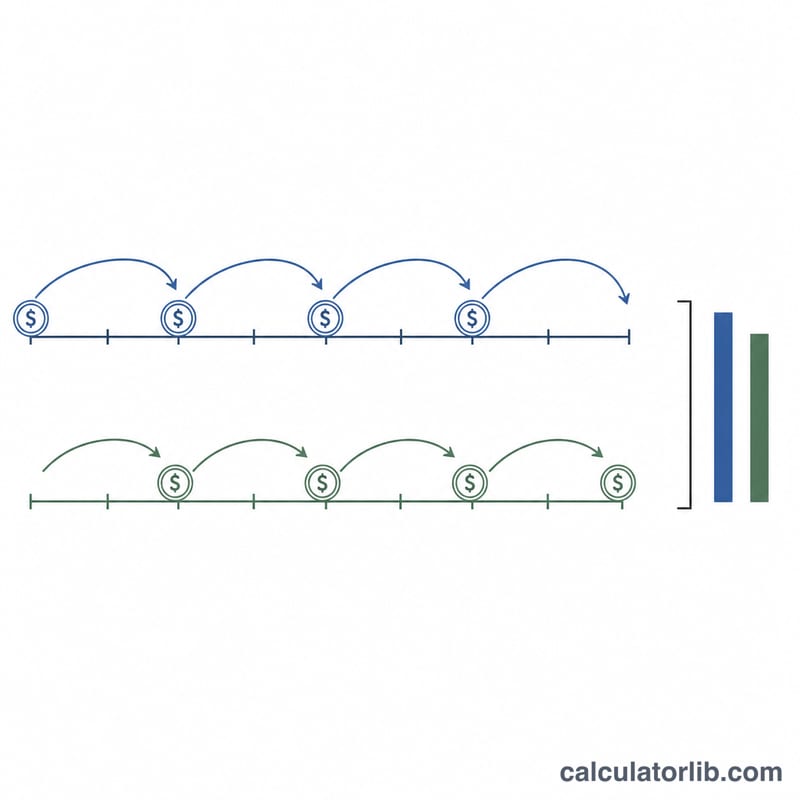
「期初/期末」可能整筆吃掉一次年度投入。這個選項是把年度投入放在每年的第 1 個月或第 12 個月。如果你的期間有零頭——例如 5 年 6 個月——最後那個不完整的年度永遠走不到第 12 個月,選「期末」就等於那一年根本沒投錢。以 $20,000 本金、每年投入 $5,000、利率 5% 為例:選「期初」共投入 $30,000,期末餘額 $61,005.42;選「期末」只投入 $25,000,期末餘額 $54,466.42。就算期間是完整年數,光是時點差異也值 $1,381.41($54,535.20 對 $53,153.79)。
「每日」是以 365.25 天計算,而且不等於「連續複利」。在預設值下,每日複利得到 $54,798.28,連續複利得到 $54,799.03。兩者一開始非常接近,期間拉長後才會慢慢拉開。
「期初本金產生的利息」不受稅率影響。這一行是單獨對期初存入金額套用複利成長公式算出來的。用預設輸入時,無論稅率填 0% 還是 25%,它都顯示 $5,525.63——即使 25% 的稅會讓期末餘額從 $54,535.20 掉到 $51,957.36。而「後續投入產生的利息」就是把剩下的部分補齊,所以這兩行相加永遠等於稅前利息總額。
有兩個欄位名稱名實不符。「本金合計」其實包含你的期初本金(預設值下是 $45,000 = $20,000 + 後續投入 $25,000);「利息合計」則是稅前數字。另外,明細表第 1 個月的投入欄位還會把期初餘額算進去,所以顯示的是 $25,000.00 而不是 $5,000.00。
有些欄位與表格會自動出現或消失。通膨填 0% 時,購買力那一行會直接消失,而不是顯示未調整的數字。兩種投入都填 0 時,三行拆分明細也會消失。而期間在十二個月以內時,明細表整個不會產生——1 年期只會看到摘要,13 個月則會出現兩列年度資料。
年度表和逐月表加起來對不上。年度合計是用未四捨五入的月資料算完後才做一次進位,所以會有落差。以預設值來說,印出來的十二個第一年月利息相加是 $1,249.98,但第 1 年那一列印的是 $1,250.00。差距通常就一兩分錢,方向可能偏高也可能偏低,這不是錯誤。
您的稅後、通脹調整後的結果意義
計算器會顯示多個數字,每個都回答不同的問題。請按此順序閱讀。
- 名義期末結餘 — 在期限結束時以未來美元表示的帳戶價值,稅款已從每期利息中扣除。這是帳單會顯示的數字。
- 總利息 — 名義期末結餘減去您投入的所有金額(初始投資+所有年度和月度供款)。這是扣除稅款後的利息,因為稅款在利息獲得時已被扣除。
- 初始存款利息與供款利息 — 相同總額按來源分開。第一個是開始結餘 \(P\) 自身獲得的利息;第二個是存款 \(D_k\) 獲得的利息。在計畫初期,供款份額較小(每筆存款複利時間短);在長期計畫中,通常會超過初始存款份額。
- 利息支付稅款 — 整個期限內從利息中扣除的累計稅款。
- 通脹調整後(實際)結餘 — 名義結餘按目前購買力調整:
$$A_{\text{real}}=\frac{A_{\text{nominal}}}{(1+f)^{t}}$$
其中 \(f\) 是年度通脹率,\(t\) 是以年計的期限。實際結餘以今天的美元表示,因此是與按今日價格報價的目標進行比較的正確數字(「按目前價格計,我需要 $75,000 作為定金」)。將該目標與名義結餘進行比較會高估您已達成的進度。
您是否獲得購買力取決於稅後有效年率 \(e\) 與通脹的比較:
$$1+r_{\text{real}}=\frac{1+e}{1+f}$$
實際收益在稅後有效率低於通脹時為負 — 4% 帳戶按 25% 稅率課稅後賺取 3%,即使名義結餘持續增加,對於 3.5% 通脹仍會失去購買力。
稅款數字所基於的假設
該模型在每期以一個固定邊際稅率 \(i=\frac{r}{n}\left(1-\tau\right)\) 將稅率應用於利息。這對於計入普通應稅儲蓄或債券帳戶的利息是一個合理描述,但它刻意忽略了三件事。它對稅收庇護帳戶高估了稅款 — 美國 401(k)/IRA、羅斯型帳戶、英國 ISA、加拿大 TFSA 及類似包裝推遲或豁免稅款,因此輸入 0% 的稅率(對於稅收遞延帳戶,將結果視為提現前稅款)。它忽略了普通收入和資本收益待遇之間的區分,在許多國家按不同稅率課稅。它沒有考慮津貼、臨界值或隨著您收入變化而變化的稅率。稅收規則是國家性的:您輸入的稅率必須是您自己司法管轄區對投資收入的邊際稅率。
預測的其他限制
利率、稅率和通脹率在整個期限內都保持恆定,預測不包括任何費用 — 沒有平台、基金或帳戶費用,這些費用直接降低有效利率。現實世界的回報每年都有所不同;恆定利率預測顯示平滑的平均路徑,而不是投資實際經歷的起伏序列。
本節是計算器執行算術的事實解釋。這是一般資訊,不是財務或稅務建議,此處的數字不是對您應投資什麼或應如何徵稅的建議。如需關於您自身資金的決定,請諮詢您所在國家的合格專業人士。
結果如何跨場景變化
下面每一行都從相同的基礎案例開始,並恰好改變一個因素。基礎案例:$25,000 初始投資,每月 $400(無年度供款),6% 名義利率,按月複利,期末供款,利息 22% 稅,3% 通脹,10 年期限。所有數字使用與計算器相同的方法:名義利率和複利頻率被轉換為稅後有效年率 \(e\),然後轉換為內部月利率 \(r_m=(1+e)^{1/12}-1\),並將名義結果除以 \((1+f)^{t}\)。「支付稅款」是整個期限內對利息扣除的累計稅款。數字四捨五入至整美元。
| 變化因素 | 設定 | 名義結餘 | 支付稅款 | 通脹調整後結餘 |
|---|---|---|---|---|
| — (基礎案例) | 按月複利、期末、利息 22% 稅、3% 通脹、10 年 | $100,945 | $7,882 | $75,112 |
| 複利頻率 | 年度 | $100,243 | $7,684 | $74,590 |
| 每日(365/年) | $101,009 | $7,900 | $75,160 | |
| 連續 | $101,011 | $7,900 | $75,161 | |
| 供款時機 | 每期開始(年金保證) | $101,183 | $7,949 | $75,289 |
| 利息稅率 | 0%(稅收庇護帳戶) | $111,037 | $0 | $82,622 |
| 32% | $96,718 | $11,162 | $71,967 | |
| 通脹率 | 0% | $100,945 | $7,882 | $100,945 |
| 2% | $100,945 | $7,882 | $82,810 | |
| 5% | $100,945 | $7,882 | $61,971 | |
| 期限 | 20 年 | $222,102 | $28,516 | $122,973 |
| 30 年 | $415,391 | $69,495 | $171,136 |
哪個杠桿最重要?保持 10 年期限固定的情況下,通脹假設對實際結餘的影響最大 — 在 0% 至 5% 通脹之間大約 $38,974,儘管名義結餘從未改變。稅款排名第二(0% 至 32% 之間實際結餘約 $10,655)。複利頻率和供款時機幾乎是微不足道的:年度與連續複利相差約 $571 實際結餘,將供款轉移到每期開始約 $177。在整個表格中,時間主導一切:將期限從 10 年延長至 30 年使實際結餘增加超過一倍,儘管 3% 通脹在額外二十年內蠶食它。
注:22% 和 32% 的稅率是美國聯邦邊際所得稅稅級,在此純粹用作說明性數值。利息收入稅因國家而異 — 輸入您所在司法管轄區的邊際稅率,或稅收庇護帳戶輸入 0%。2% 通脹行反映由多個主要中央銀行採用的通脹目標,不是保證利率。這些情景是算術說明,不是財務建議。
關鍵術語定義
- 本金 / 初始投資 (\(P\)) — 第一天帳戶中的金額,在添加任何供款之前。
- 供款 (\(D_k\)) — 期限內添加的資金:每月添加的月度存款,加上每年添加一次的年度存款。供款不是利息,因此被排除在「總利息」數字之外。
- 複合利息 — 在包括以前計入利息的結餘上計入的利息,因此每期獲得利息的基礎會增長。相比之下,簡單利息始終只支付原始本金。
- 名義年利率 (\(r\)) — 報價、標題年利率。單獨來看是不完整的:其實際含義取決於複利的頻率。
- 每年複利期數 (\(n\)) — 每年計入利息的次數:1 次(年度)、2、4、12、24、26、52、365 或連續。
- 有效年利率 (APY, \(e\)) — 考慮複利後在一年內產生相同增長的利率:$$e=\left(1+\frac{r}{n}\right)^{n}-1$$ 這是比較不同複利頻率報價的唯一公平基礎。
- 連續複利 — 當 \(n\to\infty\) 時的極限,其中利息立即計入:$$e=\mathrm{e}^{r}-1$$ 這設定了給定名義利率下任何複利頻率可提供的上限。
- 內部使用的月利率 (\(r_m\)) — 有效年利率的月份等值,$$r_m=(1+e)^{1/12}-1$$ 用於無論規定複利頻率如何都可按月時間表應用月度存款。
- 普通年金(期末) — 在每期末進行的供款;每筆存款的利息獲得期少一個期。
- 年金保證(期初) — 在每期開始進行的供款。其未來價值是普通年金價值乘以 \((1+r_m)\)。
- 利息收入邊際稅率 — 利息的每增加一美元所支付稅款的百分比,按您的最高適用稅率。稅率、津貼以及利息是否按普通收入或資本收益課稅是由國家規定的,並且在國家之間有所不同。
- 名義價值 — 以發生的未來日期貨幣表示的金額,未針對價格變化進行調整。
- 實際(通脹調整)價值 — 通過除以 \((1+f)^{t}\)(其中 \(f\) 是年通脹,\(t\) 是年數)將同一金額重新計算為今天的貨幣。
- 購買力 — 一筆資金可以購買的商品和服務的數量。當價格上升時,購買力會下降,這就是為什麼名義結餘上升仍可能代表實際條款上的損失。
這些定義描述了計算器使用的算術。這是一般資訊,不是財務或稅務建議。
常見問題
我明明選了「每年」複利,為什麼每個月餘額都在長?
因為引擎一律以月為單位推進,透過十二次方根把年利率平均攤到十二個月。每個月都是真實的成長,而到了第十二個月,餘額會精準落在「一年只複利一次」該有的位置。
稅率會讓期末餘額變少嗎?
會。稅金是每個月從利息中扣掉的,所以它拖慢的是整個複利過程,不只是最後的總額。唯一不受影響的,是「期初本金產生的利息」那一行。
月數欄位可以填 18 嗎?
可以。月數沒有 11 的上限;在預設設定下,「0 年 18 個月」和「1 年 6 個月」都會得到 $32,021.72。小數會被無條件捨去,所以填 5.9 年會被當成 5 年。
期初還是期末,我該選哪個?
照你實際的習慣選:如果每期一開始就扣款,選「期初」;如果錢是在結息之後才進帳,選「期末」。若你的期間帶有零頭月數,記得看年度明細的最後一列,確認最後一筆投入有出現在你預期的位置。
通膨率該填多少?
長期假設一般抓 2–3%(美國情境);若以台灣為準,1–2% 較貼近長期經驗,保守一點可用 2%。填 0 會讓購買力那一行直接消失,而不是顯示未調整的金額——所以那一行不見了,原因就在這裡。
















