

تتوقّع هذه الحاسبة إلى أين يصل مبلغ مبدئي مضافًا إليه إيداعات منتظمة خلال مدة محددة، ثم تطرح العاملين اللذين يقضمان النتيجة بهدوء: الضريبة المستحقة على الفائدة كل عام، والتضخم الذي يُآكل ما يستطيع الرصيد النهائي شراءه فعلًا. هي الأداة المناسبة حين يعرض عليك البنك نسبة عائد وتريد الرقم الذي يهمّ حقًا — لا الرصيد المعلن في الواجهة، بل الرصيد بعد الضريبة ومعدّلًا على التضخم.
ملاحظة عن النطاق: الحاسبة مبنية على السياق الأمريكي — العملة بالدولار الأمريكي ($)، وخانة الضريبة تشير إلى الشريحة الحدية التي تُفرض على دخل الفوائد في نظام ضريبة الدخل الأمريكي، والأمثلة تستخدم حسابات مثل الـ IRA، ومعدل التضخم المرجعي هو التضخم الأمريكي طويل الأجل. القواعد الضريبية في بلدك قد تختلف تمامًا: ففي معظم دول الخليج مثلًا لا تُفرض ضريبة دخل على أرباح الأفراد، وفي دول عربية أخرى قد يُقتطع من الفائدة عند المنبع بنسبة ثابتة. الحلّ العملي بسيط: ضع في خانة الضريبة النسبة الفعلية المطبّقة عليك محليًا (أو 0% إذا كان الحساب معفى)، وضع تضخم بلدك في خانة التضخم، ويبقى الحساب صحيحًا بأي عملة ما دمت متسقًا في الوحدة.
كيف تقرأ المدخلات
| المدخل | من أين تأتي القيمة | المدى المعقول |
|---|---|---|
| الاستثمار المبدئي | ما تضعه في اليوم الأول. يمكن كتابة الفواصل بين الآلاف. | $0 – $1,000,000 |
| الإيداع السنوي | دفعة مرة واحدة في السنة — مكافأة، أو استرداد ضريبي، أو تعزيز حساب تقاعد (IRA). | $0 – $30,000 |
| الإيداع الشهري | التحويل المتكرر. يُطبَّق في كل شهر من مدة الاستثمار. | $0 – $5,000 |
| الإيداع في بداية/نهاية الفترة | هل تدخل الدفعة قبل احتساب فائدة الشهر أم بعدها. | راجع قسم المفاجآت — هذا الخيار وحده يساوي آلاف الدولارات |
| معدل الفائدة | المعدل السنوي الاسمي كما هو مذكور في إفصاح الحساب، قبل التركيب. | 0.01% – 12% |
| دورية التركيب | كم مرة يقيّد الحساب الفائدة، من السنوي حتى اليومي والمستمر. | طابِق ما في الإفصاح؛ الشهري واليومي هما الأشيع |
| مدة الاستثمار | سنوات وأشهر تُجمع معًا. الأشهر غير محدودة بـ 11. | 1 – 40 سنة |
| معدل الضريبة | شريحتك الحدية على دخل الفوائد. اكتب 0 إذا كان الحساب معفى من الضريبة. | 0% – 40% |
| معدل التضخم | التضخم الأمريكي على المدى الطويل يدور حول 2–3%. | 0% – 6% |
كيف تشتغل الحسبة
أيًا كانت دورية التركيب التي تختارها، تُحوَّل أولًا إلى معدل سنوي فعلي واحد — أي المعدل الذي لو طُبِّق مرة واحدة في السنة لأعطى النمو نفسه. ثم تأخذ الحاسبة الجذر الثاني عشر لهذا المعدل وتتقدّم شهرًا بشهر.
\(e = \left(1 + \dfrac{r}{n}\right)^{n} - 1\) لمعدل \(r\) يُركَّب \(n\) مرة في السنة، أو \(e = \mathrm{e}^{r} - 1\) في حالة التركيب المستمر. والمعدل الشهري المستخدم فعليًا هو
$$r_m = (1 + e)^{1/12} - 1$$
في كل شهر يكسب الرصيد \(b \times r_m\)، ثم تُخصم الضريبة على تلك الفائدة، ثم تُضاف إيداعاتك. وفي النهاية، يقسم سطر القوة الشرائية الرصيد على \((1 + i)^{t}\)، حيث \(i\) هو التضخم و\(t\) هي المدة بالسنوات.
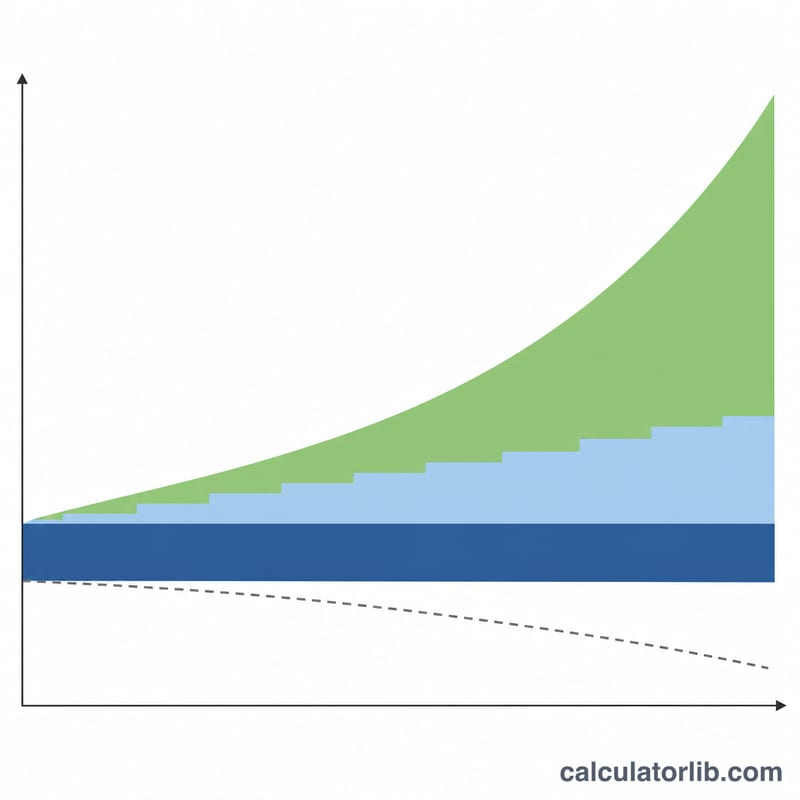
مثال محلول
$25,000 كبداية، و$400 شهريًا، الإيداع في بداية الفترة، وفائدة 6% مركّبة سنويًا، ولمدة 10 سنوات، مع ضريبة 22% وتضخم 3%.
المعدل السنوي الفعلي هو 6% بالضبط، فيكون المعدل الشهري \(1.06^{1/12} - 1 = 0.00486755\) — لاحظ أن هذا ليس 6% ÷ 12 = 0.005. الشهر الأول: يدخل الـ $400 أولًا فيصبح الرصيد $25,400؛ الفائدة = 25,400 × 0.00486755 = $123.64؛ تأخذ الضريبة 22% منها أي $27.20؛ فيُقفل الرصيد عند 25,400 + 123.64 − 27.20 = $25,496.44.
كرّر ذلك 120 مرة:
| الرصيد النهائي | $100,283.95 |
| إجمالي رأس المال | $73,000.00 |
| إجمالي الإيداعات | $48,000.00 |
| إجمالي الفائدة | $34,979.42 |
| فائدة الاستثمار المبدئي | $19,771.19 |
| فائدة الإيداعات | $15,208.23 |
| إجمالي الضريبة | $7,695.47 |
| إجمالي الفائدة بعد الضريبة | $27,283.95 |
| القوة الشرائية بعد التضخم | $74,620.67 |
وللتحقق: إجمالي رأس المال = 25,000 + 48,000 = $73,000، و100,283.95 − 73,000 = $27,283.95، وهي الفائدة بعد الضريبة لا الإجمالي البالغ $34,979.42. أما سطرا التقسيم فيأتيان من 25,000 × 1.0610 − 25,000 = $19,771.19، ويُنسب الباقي وقدره $15,208.23 إلى الإيداعات. والقوة الشرائية = 100,283.95 ÷ 1.343916 ≈ $74,620.67.
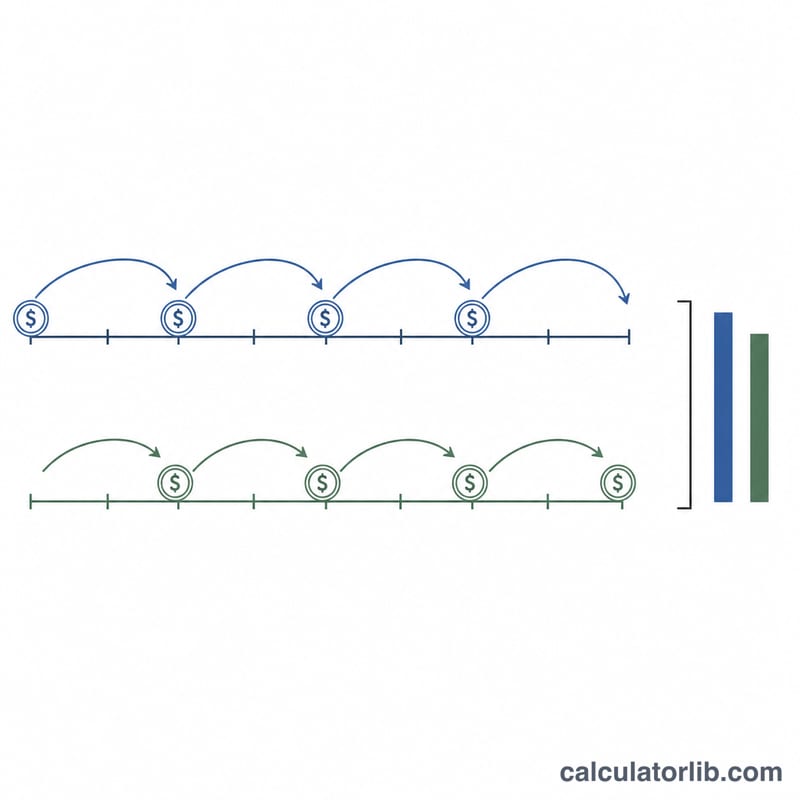
القواعد التي تفاجئ الناس
دورية التركيب أثرها أقل مما تتخيل. الفائدة تُقيَّد اثنتي عشرة مرة في السنة مهما اخترت — الدورية لا تحدد سوى المعدل السنوي الفعلي. لهذا فإن اختيار "سنويًا" ينتج جدولًا شهريًا فيه اثنا عشر سطر فائدة مختلفة، لا أحد عشر صفرًا. على الإعدادات الافتراضية، يكسب الشهر الأول $101.85 لا $104.17 التي تحصل عليها بقسمة المعدل على اثني عشر، ومع ذلك يهبط الشهر الثاني عشر عند $26,250.00 بالضبط.
"البداية أو النهاية" قد تحذف إيداعًا كاملًا. هذا الخيار ينقل الإيداع السنوي بين الشهر 1 والشهر 12 من كل سنة. فإذا احتوت مدتك على أشهر زائدة — مثلًا 5 سنوات و6 أشهر — فإن السنة الناقصة لا تصل أبدًا إلى شهرها الثاني عشر، وبالتالي فإن خيار "النهاية" ببساطة لا يودع دفعة تلك السنة إطلاقًا. على $20,000 مع $5,000 سنويًا بفائدة 5%: "البداية" تُودع $30,000 وتنتهي عند $61,005.42؛ و"النهاية" تُودع $25,000 وتنتهي عند $54,466.42. وحتى في مدة من سنوات كاملة، فارق التوقيت وحده يساوي $1,381.41 ($54,535.20 مقابل $53,153.79).
"يوميًا" تستخدم 365.25 يومًا، وهي ليست "بشكل مستمر". على الإعدادات الافتراضية، يعطي التركيب اليومي $54,798.28 ويعطي المستمر $54,799.03. يظلان متقاربين، ثم يتباعدان مع طول المدة.
سطر "فائدة الاستثمار المبدئي" يتجاهل معدل الضريبة. هذا السطر معادلة نمو مركّب مستقلة تمامًا تُطبَّق على المبلغ المبدئي وحده. على المدخلات الافتراضية يظهر $5,525.63 سواء كانت الضريبة 0% أو 25% — رغم أن ضريبة 25% تخفض الرصيد النهائي من $54,535.20 إلى $51,957.36. أما "فائدة الإيداعات" فهي ما تبقّى، ولذلك يساوي مجموع السطرين دائمًا إجمالي الفائدة قبل الضريبة.
تسميتان لا تعنيان ما تقولانه. "إجمالي رأس المال" يشمل استثمارك المبدئي (على الإعدادات الافتراضية: $45,000 = $20,000 + $25,000 إيداعات)، و"إجمالي الفائدة" محسوب قبل الضريبة. كما أن خانة إيداع الشهر الأول تحمل معها الرصيد الافتتاحي، فتقرأ $25,000.00 بدل $5,000.00.
سطور وجداول تظهر وتختفي. اضبط التضخم على 0% فيختفي سطر القوة الشرائية بدل أن يعرض رقمًا غير معدَّل. واضبط الإيداعين على صفر فتختفي سطور التقسيم الثلاثة. كما تُخفى الجداول كليًا في المدد التي تبلغ اثني عشر شهرًا أو أقل — فمدة سنة واحدة تعرض ملخصًا ولا شيء غيره، بينما 13 شهرًا تعرض سطرين سنويين.
الجدول السنوي لن يتطابق مع جمع الجدول الشهري. فالمجاميع السنوية تُحسب من أرقام شهرية غير مقرَّبة ثم تُقرَّب مرة واحدة. على الإعدادات الافتراضية، مجموع خانات فائدة الأشهر الاثني عشر المطبوعة هو $1,249.98، بينما يطبع سطر السنة الأولى $1,250.00. الفارق سنت أو سنتان في أي من الاتجاهين، وهو ليس خطأ.
أسئلة شائعة
لماذا ينمو رصيدي كل شهر رغم أنني اخترت التركيب السنوي؟
لأن المحرّك يتقدّم شهريًا دائمًا، فيوزّع المعدل السنوي على اثني عشر شهرًا عبر الجذر الثاني عشر. كل شهر يُظهر نموًا حقيقيًا، ورصيد ديسمبر يستقر تمامًا حيث يضعه التركيب مرة واحدة في السنة.
هل يقلّل معدل الضريبة رصيدي النهائي؟
نعم — الضريبة تُقتطع من الفائدة كل شهر، فتبطّئ التركيب نفسه لا الإجمالي النهائي فقط. لكنها لا تمسّ سطر "فائدة الاستثمار المبدئي".
هل يمكنني كتابة 18 في خانة الأشهر؟
نعم. الأشهر غير محدودة بـ 11؛ فإدخال 0 سنة و18 شهرًا أو سنة واحدة و6 أشهر يعطي كلاهما $32,021.72 على الإعدادات الافتراضية. والقيم الكسرية تُقتطع، فـ 5.9 سنة تُعامل على أنها 5.
البداية أم النهاية — أيهما أختار؟
اختر ما يطابق عادتك الفعلية: "البداية" إذا كنت تُودع في مستهل كل فترة، و"النهاية" إذا كان المال يصل بعد قيد الفائدة. وإذا كانت مدتك تتضمن أشهرًا جزئية، راجع السطر الأخير في الجدول السنوي للتأكد أن الإيداع الأخير في المكان الذي تتوقعه.
أي معدل تضخم أستخدم؟
2–3% هو الافتراض المعتاد على المدى الطويل في الولايات المتحدة؛ أما في بلدك فالأفضل الرجوع إلى أحدث رقم رسمي للرقم القياسي لأسعار المستهلك. وإدخال 0 يحذف سطر القوة الشرائية بدل أن يعرض رقمًا غير معدَّل — فإن اختفى ذلك السطر فهذا هو السبب.
ماذا يعني نتيجتك بعد الضريبة والمعدلة حسب التضخم
تطبع الآلة الحاسبة عدة أرقام، وكل واحدة منها تجيب على سؤال مختلف. اقرأها بهذا الترتيب.
- الرصيد النهائي الاسمي — قيمة الحساب بالدولارات المستقبلية في نهاية المدة، بعد أن تم خصم الضريبة بالفعل من فائدة كل فترة. هذا هو الرقم الذي ستعرضه كشف الحساب.
- إجمالي الفائدة — الرصيد النهائي الاسمي ناقصاً كل ما أدخلته (الاستثمار الأولي + جميع المساهمات السنوية والشهرية). إنها فائدة بعد خصم الضريبة، لأن الضريبة تُخصم عند اكتسابها.
- الفائدة من الإيداع الأولي مقابل الفائدة من المساهمات — نفس الإجمالي مقسوماً حسب المصدر. الأول هو ما كسبته الرصيد الافتتاحي \(P\) بمفرده؛ والثاني هو ما كسبته الودائع \(D_k\). في مراحل مبكرة من الخطة، حصة المساهمة صغيرة (كانت لكل إيداع وقت قليل للنمو المركب)؛ على مدى فترات طويلة، عادة ما تتفوق على حصة الإيداع الأولي.
- الضريبة المدفوعة على الفائدة — الضريبة المتراكمة المحتجزة من الفائدة على مدى الفترة كاملة.
- الرصيد المعدل حسب التضخم (الحقيقي) — الرصيد الاسمي مخفض إلى القوة الشرائية الحالية:
$$A_{\text{حقيقي}}=\frac{A_{\text{اسمي}}}{(1+f)^{t}}$$
حيث \(f\) هو معدل التضخم السنوي و\(t\) المدة بالسنوات. يتم التعبير عن الرصيد الحقيقي بـ دولارات اليوم، لذا فهو الرقم الصحيح للمقارنة مع هدف مقتبس بالأسعار الحالية ("أحتاج إلى 75,000 دولار للإيداع بالأسعار الحالية"). المقارنة بين هذا الهدف والرصيد الاسمي تبالغ في تقدير مدى تقدمك.
سواء اكتسبت قوة شرائية على الإطلاق يعتمد على معدل سنوي فعلي بعد الضريبة \(e\) مقابل التضخم:
$$1+r_{\text{حقيقي}}=\frac{1+e}{1+f}$$
العائد الحقيقي هو سالب كلما كان معدل فعال بعد الضريبة أقل من التضخم — حساب بنسبة 4% مع ضريبة 25% يكسب 3% بعد الضريبة، مما يؤدي إلى فقدان قوة شرائية مقابل تضخم 3.5% رغم أن الرصيد الاسمي يستمر في الارتفاع.
ما تفترضه نقطة الضريبة
يطبق النموذج معدل الضريبة على الفائدة عند اعتمادها، في كل فترة، بمعدل هامشي واحد مسطح: \(i=\frac{r}{n}\left(1-\tau\right)\). وهي صورة معقولة للفائدة المدفوعة في حساب توفير عادي خاضع للضريبة أو حساب السندات، لكنها تتجاهل عن قصد ثلاثة أشياء. إنها تبالغ في تقدير الضريبة للحسابات المحمية من الضريبة — حساب 401(k)/IRA الأمريكي، حساب من نمط روث، حساب ISA البريطاني، حساب TFSA الكندي والأغلفة المماثلة تؤجل أو تعفي الضريبة، لذا أدخل معدل ضريبة 0% (وللحسابات المؤجلة من الضرائب، عامل النتيجة على أنها قبل ضريبة السحب). كما تتجاهل التمييز بين معاملة الدخل العادي ومعاملة مكاسب رأس المال، والتي في العديد من الدول تُفرض عليها ضرائب بمعدلات مختلفة. وهي لا تأخذ في الحسبان البدلات أو العتبات أو معدل يتغير مع تغير دخلك. قواعد الضريبة وطنية: يجب أن يكون المعدل الذي تدخله معدلك الهامشي الخاص بك على دخل الاستثمار في اختصاصك القضائي.
حدود أخرى للإسقاط
معدل الفائدة ومعدل الضريبة ومعدل التضخم تُحتفظ جميعها ثابتة طوال المدة بأكملها، والإسقاط يتضمن بدون رسوم — بدون رسوم منصة أو صندوق أو حساب، والتي تقلل من المعدل الفعلي مباشرة. تختلف العوائد الحقيقية من سنة إلى أخرى؛ الإسقاط بمعدل ثابت يظهر المسار المتوسط السلس، وليس سلسلة الصعود والهبوط التي يتابعها الاستثمار الفعلي.
هذا القسم هو شرح حقيقي للحسابات التي تؤديها الآلة الحاسبة. إنه معلومات عامة وليس نصائح مالية أو ضريبية، ولا يوجد رقم هنا هو توصية حول ما يجب أن تستثمر فيه أو كيف يجب أن تُفرض الضرائب عليك. لاتخاذ قرارات بشأن أموالك الخاصة، استشر متخصصاً مؤهلاً في بلدك.
كيف تتغير النتيجة عبر السيناريوهات
كل صف أدناه يبدأ من نفس حالة القاعدة وتتغير بالضبط عامل واحد. حالة القاعدة: استثمار أولي بقيمة 25,000 دولار، 400 دولار شهرياً (بدون مساهمة سنوية)، معدل اسمي 6%، تركيب شهري، مساهمات في نهاية كل فترة، ضريبة 22% على الفائدة، تضخم 3%، مدة 10 سنوات. تستخدم جميع الأرقام نفس الطريقة كما في الآلة الحاسبة: يتم تحويل المعدل الاسمي وتكرار التركيب إلى معدل فعلي سنوي بعد الضريبة \(e\)، ثم إلى المعدل الشهري الداخلي \(r_m=(1+e)^{1/12}-1\)، والنتيجة الاسمية مقسومة على \((1+f)^{t}\). "الضريبة المدفوعة" هي الضريبة المتراكمة المحتجزة على الفائدة على مدى الفترة. يتم تقريب الأرقام إلى الدولارات الكاملة.
| العامل المتغير | الإعداد | الرصيد الاسمي | الضريبة المدفوعة | الرصيد المعدل حسب التضخم |
|---|---|---|---|---|
| — (حالة القاعدة) | التركيب الشهري، نهاية الفترة، ضريبة 22%، تضخم 3%، 10 سنوات | $100,945 | $7,882 | $75,112 |
| تكرار التركيب | سنوي | $100,243 | $7,684 | $74,590 |
| يومي (365/السنة) | $101,009 | $7,900 | $75,160 | |
| متواصل | $101,011 | $7,900 | $75,161 | |
| توقيت المساهمة | بداية كل فترة (الدفع السنوي المستحق) | $101,183 | $7,949 | $75,289 |
| معدل الضريبة على الفائدة | 0% (حساب محمي من الضريبة) | $111,037 | $0 | $82,622 |
| 32% | $96,718 | $11,162 | $71,967 | |
| معدل التضخم | 0% | $100,945 | $7,882 | $100,945 |
| 2% | $100,945 | $7,882 | $82,810 | |
| 5% | $100,945 | $7,882 | $61,971 | |
| المدة | 20 سنة | $222,102 | $28,516 | $122,973 |
| 30 سنة | $415,391 | $69,495 | $171,136 |
أي رافعة أهم؟ مع الحفاظ على المدة 10 سنوات ثابتة، فإن افتراض التضخم يحرك الرصيد الحقيقي بأكثر من 38,974 دولار بين 0% و5% تضخم، رغم أن الرصيد الاسمي لا يتغير أبداً. الضريبة هي ثانية (حوالي 10,655 دولار من الرصيد الحقيقي بين 0% و32%). تكرار التركيب وتوقيت المساهمة شبه لا تذكر بالمقارنة: التركيب السنوي مقابل المستمر يستحق حوالي 571 دولار من الرصيد الحقيقي، وتحويل المساهمات إلى بداية كل فترة حوالي 177 دولار. عبر الجدول كله، الوقت يهيمن على كل شيء: تمديد المدة من 10 إلى 30 سنة أكثر من يضاعف الرصيد الحقيقي رغم تآكل التضخم 3% له لعشرين سنة إضافية.
ملاحظة: معدلات 22% و32% هي فئات الدخل الفيدرالية الهامشية الأمريكية، المستخدمة هنا فقط كقيم توضيحية. الضريبة على دخل الفائدة تختلف حسب الدولة — أدخل معدل هامشي من اختصاصك القضائي الخاص بك، أو 0% لحساب محمي من الضريبة. يعكس صف التضخم 2% الهدف الذي اعتمدته عدة بنوك مركزية رئيسية، وليس معدلاً مضموناً. هذه السيناريوهات هي رسوم توضيحية حسابية، وليست نصيحة مالية.
المصطلحات الرئيسية المحددة
- رأس المال / الاستثمار الأولي (\(P\)) — المبلغ الموجود بالفعل في الحساب في اليوم الأول، قبل إضافة أي مساهمة.
- المساهمة (\(D_k\)) — الأموال المضافة خلال المدة: الإيداع الشهري المضاف كل شهر، بالإضافة إلى الإيداع السنوي المضاف مرة واحدة في السنة. المساهمات ليست فائدة، لذا يتم استبعادها من رقم "إجمالي الفائدة".
- الفائدة المركبة — الفائدة المعتمدة على الرصيد بما فيه الفائدة المعتمدة السابقة، لذا ينمو القاعدة التي تكسب فائدة في كل فترة. الفائدة البسيطة، بالمقابل، تدفع دائماً على رأس المال الأصلي فقط.
- معدل سنوي اسمي (\(r\)) — المعدل المقتبس والعنوان السنوي. بمفردها غير مكتملة: معناها الحقيقي يعتمد على عدد مرات التركيب.
- فترات التركيب في السنة (\(n\)) — عدد مرات اعتماد الفائدة سنوياً: 1 (سنوياً)، 2، 4، 12، 24، 26، 52، 365، أو بشكل مستمر.
- معدل فعال سنوي (APY, \(e\)) — المعدل الذي ينتج نفس النمو في سنة واحدة مرة يتم أخذ التركيب في الاعتبار: $$e=\left(1+\frac{r}{n}\right)^{n}-1$$ إنه الأساس الوحيد العادل للمقارنة بين العروض ذات ترددات التركيب المختلفة.
- التركيب المستمر — الحد كما \(n\to\infty\)، حيث يتم اعتماد الفائدة على الفور: $$e=\mathrm{e}^{r}-1$$ يحدد الحد الأعلى لما يمكن لأي تردد تركيب تقديمه بمعدل اسمي معين.
- المعدل الشهري المستخدم داخلياً (\(r_m\)) — معادل الشهر من المعدل الفعلي السنوي، $$r_m=(1+e)^{1/12}-1$$ مستخدم بحيث يمكن تطبيق الودائع الشهرية على جدول زمني شهري بغض النظر عن تكرار التركيب المنصوص عليه.
- القسط العادي (نهاية الفترة) — المساهمات المقدمة في نهاية كل فترة؛ كل إيداع يكسب فائدة لفترة واحدة أقل.
- القسط المستحق (بداية الفترة) — المساهمات المقدمة في بداية كل فترة. قيمتها المستقبلية هي قيمة القسط العادي مضروبة في \((1+r_m)\).
- معدل ضريبة هامشي على دخل الفائدة — نسبة كل دولار إضافي من الفائدة المدفوع في الضريبة، بمعدلك الأعلى القابل للتطبيق. المعدلات والبدلات وما إذا كانت الفائدة تُفرض ضرائب عليها كدخل عادي أو كمكاسب رأس مال يتم تحديدها على مستوى وطني وتختلف من بلد إلى آخر.
- القيمة الاسمية — مبلغ مذكور بأموال التاريخ المستقبلي الذي يحدث فيه، بدون تعديل لتغييرات الأسعار.
- القيمة الحقيقية (المعدلة حسب التضخم) — نفس المبلغ أعيد صياغته بأموال اليوم بالقسمة على \((1+f)^{t}\)، حيث \(f\) هو التضخم السنوي و\(t\) بالسنوات.
- القوة الشرائية — كمية السلع والخدمات التي يمكن لمبلغ من المال شراؤها. تنخفض عندما ترتفع الأسعار، وهذا هو السبب في أن الرصيد الاسمي المتزايد قد يظل يمثل خسارة من حيث النتائج الحقيقية.
هذه التعريفات تصف الحسابات المستخدمة من قبل الآلة الحاسبة. هي معلومات عامة، وليست نصيحة مالية أو ضريبية.
















