

Esta calculadora proyecta en cuánto se convierte un capital inicial más tus aportaciones periódicas a lo largo de un plazo determinado y, acto seguido, descuenta las dos cosas que se comen el resultado sin hacer ruido: los impuestos que pagas cada año por los intereses y la inflación, que erosiona lo que ese saldo final podrá comprar de verdad. Es la herramienta a la que recurrir cuando un banco te enseña un tipo de interés y tú quieres el número que realmente importa: no el saldo del titular, sino el que queda después de impuestos y ajustado por inflación.
Ten presente el marco de referencia: el modelo está planteado en dólares estadounidenses ($), con la inflación de largo plazo de EE. UU. (en torno al 2–3 %) y con productos como el IRA (el plan de jubilación individual estadounidense). La aritmética es universal —el interés compuesto se comporta igual en cualquier moneda—, pero la fiscalidad no lo es: en España los intereses tributan como rendimientos del capital mobiliario en la base del ahorro (19 %–30 % por tramos, normalmente con retención), y en Latinoamérica cada país aplica sus propias reglas. Introduce en «Tasa impositiva» el tipo marginal que se te aplique a ti y todo lo demás funciona igual.
Cómo leer los campos
| Campo | De dónde sale el valor | Rango razonable |
|---|---|---|
| Inversión inicial | Lo que pones el primer día. Puedes escribir separadores de miles. | $0 – $1,000,000 |
| Aportación anual | Un ingreso puntual una vez al año: una paga extra, una devolución de Hacienda, una aportación al plan de jubilación (IRA en EE. UU.). | $0 – $30,000 |
| Aportación mensual | Tu transferencia periódica. Se aplica todos los meses del plazo. | $0 – $5,000 |
| Aportar al inicio / al final | Si cada ingreso entra antes o después de que se calculen los intereses de ese mes. | Mira los detalles trampa: esta opción vale miles |
| Tasa de interés | El tipo nominal anual que figura en el contrato de la cuenta, antes de capitalizar. | 0.01 % – 12 % |
| Capitalización | Cada cuánto abona intereses la cuenta: desde anual hasta diaria y continua. | Copia lo que diga el contrato; lo habitual es mensual o diaria |
| Duración de la inversión | Años y meses, que se suman. Los meses no están limitados a 11. | 1 – 40 años |
| Tasa impositiva | Tu tipo marginal sobre los intereses. Pon 0 si la cuenta está exenta o es un producto con ventajas fiscales. | 0 % – 40 % |
| Tasa de inflación | La inflación de largo plazo en EE. UU. ronda el 2–3 %. | 0 % – 6 % |
Cómo funcionan las cuentas
Sea cual sea la frecuencia de capitalización que elijas, lo primero que hace la calculadora es reducirla a una única tasa anual efectiva: el tipo que, aplicado una sola vez al año, produce exactamente el mismo crecimiento. Después extrae su raíz duodécima y avanza mes a mes.
\(e = \left(1 + \dfrac{r}{n}\right)^{n} - 1\) para un tipo \(r\) capitalizado \(n\) veces al año, o bien \(e = \mathrm{e}^{r} - 1\) en capitalización continua. La tasa mensual que se usa realmente es
$$r_m = (1 + e)^{1/12} - 1$$
Cada mes el saldo genera \(b \times r_m\), paga el impuesto correspondiente a ese interés y recibe tus aportaciones. Al final, la línea de poder adquisitivo divide el saldo entre \((1 + i)^{t}\), donde \(i\) es la inflación y \(t\) el plazo en años.
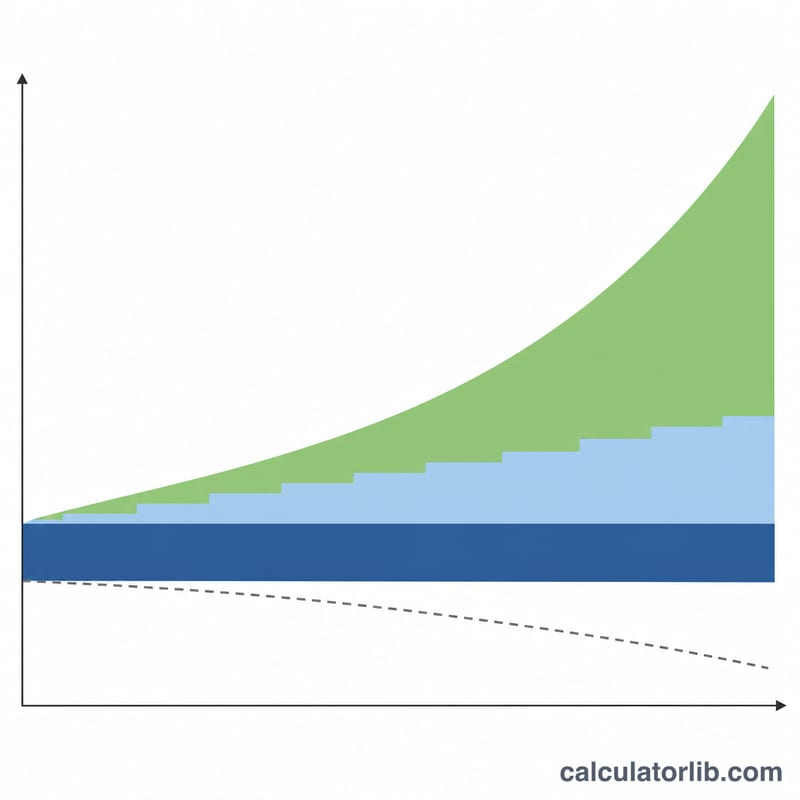
Un ejemplo resuelto
$25,000 de partida, $400 al mes aportados al inicio del periodo, un 6 % capitalizado anualmente, 10 años, una tasa impositiva del 22 % y una inflación del 3 %.
La tasa anual efectiva es exactamente el 6 %, así que la mensual es \(1.06^{1/12} - 1 = 0.00486755\); fíjate en que no es 6 % ÷ 12 = 0.005. Primer mes: entran los $400, con lo que el saldo pasa a $25,400; los intereses son 25,400 × 0.00486755 = $123.64; el impuesto se lleva el 22 % de esa cifra, $27.20; y el mes cierra en 25,400 + 123.64 − 27.20 = $25,496.44.
Repite la operación 120 veces:
| Saldo final | $100,283.95 |
| Capital total | $73,000.00 |
| Total de aportaciones | $48,000.00 |
| Intereses totales | $34,979.42 |
| Intereses de la inversión inicial | $19,771.19 |
| Intereses de las aportaciones | $15,208.23 |
| Impuestos totales | $7,695.47 |
| Intereses totales después de impuestos | $27,283.95 |
| Poder adquisitivo tras la inflación | $74,620.67 |
Las comprobaciones: el capital total es 25,000 + 48,000 = $73,000, y 100,283.95 − 73,000 = $27,283.95, que son los intereses después de impuestos, no los $34,979.42 brutos. El desglose sale de 25,000 × 1.0610 − 25,000 = $19,771.19, y los $15,208.23 restantes se atribuyen a las aportaciones. El poder adquisitivo es 100,283.95 ÷ 1.343916 ≈ $74,620.67.
Los detalles que pillan a todo el mundo
La frecuencia de capitalización influye menos de lo que crees. Los intereses se abonan doce veces al año elijas lo que elijas: la frecuencia solo sirve para fijar la tasa anual efectiva. Por eso, aunque marques «Anual», sigues viendo un calendario mensual con doce filas de intereses distintas, no once ceros. Con los valores por defecto, el primer mes genera $101.85, no los $104.17 que saldrían de dividir el tipo entre doce, y el mes doce cae exactamente en $26,250.00.
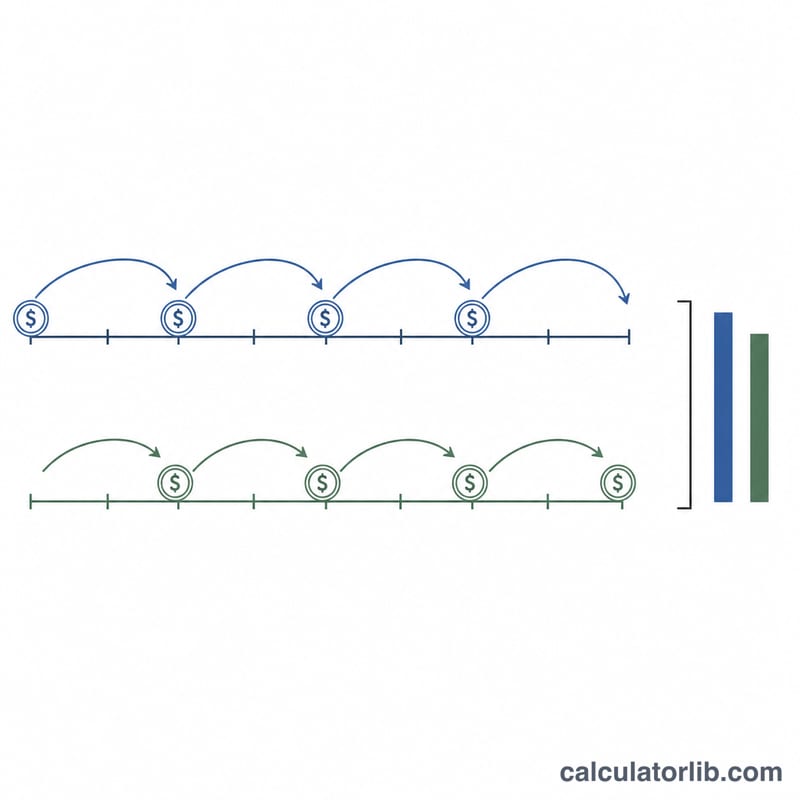
«Inicio o final» puede hacer desaparecer una aportación entera. Ese selector mueve la aportación anual entre el mes 1 y el mes 12 de cada año. Si tu plazo tiene meses sueltos —pongamos 5 años y 6 meses—, el año incompleto nunca llega a su mes 12, así que con «final» simplemente no se hace la aportación de ese año. Con $20,000 y $5,000 anuales al 5 %: «inicio» aporta $30,000 y termina en $61,005.42; «final» aporta $25,000 y termina en $54,466.42. Incluso con un plazo de años completos, el momento del ingreso vale por sí solo $1,381.41 ($54,535.20 frente a $53,153.79).
«Diaria» usa 365.25 días y no es lo mismo que «continua». Con los valores por defecto, la diaria da $54,798.28 y la continua $54,799.03. Se mantienen muy cerca y solo se separan en plazos largos.
«Intereses de la inversión inicial» ignora tu tasa impositiva. Esa línea es una fórmula de capitalización independiente aplicada solo al depósito inicial. Con los valores por defecto marca $5,525.63 tanto si el impuesto es del 0 % como del 25 %, aunque un 25 % de impuestos baje el saldo final de $54,535.20 a $51,957.36. «Intereses de las aportaciones» es el resto, así que las dos líneas siempre suman los intereses totales antes de impuestos.
Dos etiquetas no dicen exactamente lo que parece. «Capital total» incluye tu inversión inicial (con los valores por defecto, $45,000 = $20,000 + $25,000 de aportaciones), y «Intereses totales» es una cifra bruta, antes de impuestos. Además, la celda de aportación del mes 1 arrastra el saldo inicial, así que muestra $25,000.00 en lugar de $5,000.00.
Hay líneas y tablas que aparecen y desaparecen. Si pones la inflación al 0 %, la línea de poder adquisitivo se esconde en vez de mostrar una cifra sin ajustar. Si dejas las dos aportaciones a cero, desaparecen las tres líneas del desglose. Y los calendarios se ocultan por completo en plazos de doce meses o menos: un plazo de 1 año muestra solo el resumen, mientras que 13 meses ya genera dos filas anuales.
La tabla anual no cuadra sumando la mensual. Los totales anuales se calculan con las cifras mensuales sin redondear y se redondean una sola vez al final. Con los valores por defecto, las doce celdas de intereses impresas del primer año suman $1,249.98, pero la fila del año 1 imprime $1,250.00. La diferencia es de uno o dos céntimos, en cualquier dirección, y no es un error.
Qué significa su resultado ajustado por impuestos e inflación
La calculadora imprime varios números, y cada uno responde a una pregunta diferente. Léalos en este orden.
- Saldo nominal final — el valor de la cuenta en dólares futuros al final del período, después de que los impuestos ya se hayan deducido del interés de cada período. Este es el número que mostraría un estado de cuenta.
- Interés total — el saldo nominal final menos todo lo que usted aportó (inversión inicial + todas las aportaciones anuales y mensuales). Es interés neto de impuestos, porque los impuestos se deducen según se ganan.
- Interés de la inversión inicial frente a interés de las aportaciones — el mismo total dividido por fuente. El primero es lo que ganó el saldo inicial \(P\) por sí solo; el segundo es lo que ganaron las aportaciones \(D_k\). Al inicio de un plan la parte de aportaciones es pequeña (cada depósito ha tenido poco tiempo para capitalizar); en plazos largos generalmente supera la parte de depósito inicial.
- Impuesto pagado sobre intereses — el impuesto acumulativo retenido de los intereses durante todo el período.
- Saldo ajustado por inflación (real) — el saldo nominal ajustado al poder adquisitivo de hoy:
$$A_{\text{real}}=\frac{A_{\text{nominal}}}{(1+f)^{t}}$$
donde \(f\) es la tasa de inflación anual y \(t\) el plazo en años. El saldo real se expresa en dólares de hoy, por lo que es la cifra correcta para comparar con un objetivo cotizado a precios de hoy ("Necesito $75.000 para un depósito a precios actuales"). Comparar ese objetivo con el saldo nominal exagera el progreso que ha logrado.
Si gana poder adquisitivo en absoluto depende de la tasa anual efectiva después de impuestos \(e\) en relación con la inflación:
$$1+r_{\text{real}}=\frac{1+e}{1+f}$$
La rentabilidad real es negativa siempre que la tasa efectiva después de impuestos esté por debajo de la inflación — una cuenta del 4% gravada al 25% gana el 3% después de impuestos, lo que pierde poder adquisitivo frente a una inflación del 3,5% aunque el saldo nominal siga aumentando.
Qué supone la cifra de impuesto
El modelo aplica la tasa impositiva a los intereses según se acreditan, en cada período, a una tasa marginal única: \(i=\frac{r}{n}\left(1-\tau\right)\). Esta es una representación razonable de los intereses pagados en una cuenta de ahorros ordinaria gravable o de bonos, pero deliberadamente ignora tres cosas. Sobrestima los impuestos para cuentas protegidas de impuestos — una US 401(k)/IRA, una cuenta de estilo Roth, una UK ISA, una TFSA canadiense y envolturas similares difieren o eximen el impuesto, así que ingrese una tasa impositiva del 0% (y, para cuentas de impuesto diferido, trate el resultado como anterior al impuesto de retiro). Ignora la distinción entre el tratamiento de ingresos ordinarios y ganancias de capital, que en muchos países se gravan a tasas diferentes. Y no tiene en cuenta asignaciones, umbrales o una tasa que cambia según cambian sus ingresos. Las reglas fiscales son nacionales: la tasa que ingrese debe ser la tasa marginal de su propia jurisdicción sobre ingresos de inversión.
Otros límites de la proyección
La tasa de interés, la tasa impositiva y la tasa de inflación se mantienen constantes durante todo el período, y la proyección no incluye comisiones — sin comisiones de plataforma, fondo o cuenta, que reducen la tasa efectiva directamente. Los rendimientos del mundo real varían año a año; una proyección de tasa constante muestra la trayectoria promedio suave, no la secuencia de altibajos que sigue realmente una inversión.
Esta sección es una explicación factual de la aritmética que realiza la calculadora. Es información general, no asesoramiento financiero o fiscal, y ninguna cifra aquí es una recomendación sobre lo que debe invertir o cómo debe ser gravado. Para decisiones sobre su propio dinero, consulte a un profesional calificado en su país.
Cómo cambia el resultado según los escenarios
Cada fila a continuación comienza desde el mismo caso base y cambia exactamente un factor. Caso base: $25.000 de inversión inicial, $400 por mes (sin aportación anual), tasa nominal del 6%, capitalización mensual, aportaciones al final de cada período, impuesto del 22% sobre intereses, inflación del 3%, plazo de 10 años. Todas las cifras utilizan el mismo método que la calculadora: la tasa nominal y la frecuencia de capitalización se convierten a una tasa anual efectiva después de impuestos \(e\), luego a la tasa mensual interna \(r_m=(1+e)^{1/12}-1\), y el resultado nominal se divide por \((1+f)^{t}\). "Impuesto pagado" es el impuesto acumulativo retenido sobre intereses durante el período. Las cifras se redondean a dólares enteros.
| Factor variado | Configuración | Saldo nominal | Impuesto pagado | Saldo ajustado por inflación |
|---|---|---|---|---|
| — (caso base) | Capitalización mensual, final de período, impuesto 22%, inflación 3%, 10 años | $100.945 | $7.882 | $75.112 |
| Frecuencia de capitalización | Anualmente | $100.243 | $7.684 | $74.590 |
| Diariamente (365/año) | $101.009 | $7.900 | $75.160 | |
| Continuamente | $101.011 | $7.900 | $75.161 | |
| Tiempo de aportación | Inicio de cada período (anualidad vencida) | $101.183 | $7.949 | $75.289 |
| Tasa impositiva sobre intereses | 0% (cuenta protegida de impuestos) | $111.037 | $0 | $82.622 |
| 32% | $96.718 | $11.162 | $71.967 | |
| Tasa de inflación | 0% | $100.945 | $7.882 | $100.945 |
| 2% | $100.945 | $7.882 | $82.810 | |
| 5% | $100.945 | $7.882 | $61.971 | |
| Plazo | 20 años | $222.102 | $28.516 | $122.973 |
| 30 años | $415.391 | $69.495 | $171.136 |
¿Qué factor es más importante? Manteniendo el plazo de 10 años fijo, la suposición de inflación mueve el saldo real con mucho la mayoría — aproximadamente $38.974 entre inflación del 0% y 5%, aunque el saldo nominal nunca cambia. Los impuestos son segundos (aproximadamente $10.655 de saldo real entre 0% y 32%). La frecuencia de capitalización y el tiempo de aportación son casi ruido en comparación: capitalización anual versus continua vale aproximadamente $571 de saldo real, y cambiar aportaciones al inicio de cada período aproximadamente $177. En toda la tabla, el tiempo domina todo: extender el plazo de 10 a 30 años más que duplica el saldo real a pesar de que la inflación del 3% lo erosiona durante veinte años adicionales.
Nota: las tasas del 22% y 32% son rangos de impuesto sobre la renta marginal federal de EE.UU., utilizadas aquí puramente como valores ilustrativos. El impuesto sobre ingresos por intereses difiere según el país — ingrese la tasa marginal de su propia jurisdicción, o 0% para una cuenta protegida de impuestos. La fila de inflación del 2% refleja el objetivo de inflación adoptado por varios bancos centrales importantes, no una tasa garantizada. Estos escenarios son ilustraciones aritméticas, no asesoramiento financiero.
Términos clave definidos
- Principal / inversión inicial (\(P\)) — la cantidad ya en la cuenta el primer día, antes de que se agregue ninguna aportación.
- Aportación (\(D_k\)) — dinero agregado durante el período: el depósito mensual agregado cada mes, más el depósito anual agregado una vez al año. Las aportaciones no son intereses, por lo que se excluyen de la cifra de "interés total".
- Interés compuesto — interés acreditado sobre el saldo incluyendo interés acreditado anteriormente, por lo que la base que gana interés crece cada período. El interés simple, en cambio, siempre paga solo sobre el principal original.
- Tasa anual nominal (\(r\)) — la tasa anual cotizada, titular. Por sí sola es incompleta: su verdadero significado depende de con qué frecuencia se capitaliza.
- Períodos de capitalización por año (\(n\)) — cuántas veces se acredita el interés anualmente: 1 (anualmente), 2, 4, 12, 24, 26, 52, 365, o continuamente.
- Tasa anual efectiva (APY, \(e\)) — la tasa que produce el mismo crecimiento en un año una vez que se tiene en cuenta la capitalización: $$e=\left(1+\frac{r}{n}\right)^{n}-1$$ Es la única base justa para comparar ofertas con diferentes frecuencias de capitalización.
- Capitalización continua — el límite cuando \(n\to\infty\), donde el interés se acredita instantáneamente: $$e=\mathrm{e}^{r}-1$$ Establece el límite superior en lo que cualquier frecuencia de capitalización puede entregar a una tasa nominal dada.
- Tasa mensual utilizada internamente (\(r_m\)) — el equivalente mensual de la tasa anual efectiva, $$r_m=(1+e)^{1/12}-1$$ utilizado para que los depósitos mensuales se puedan aplicar en un cronograma mensual independientemente de la frecuencia de capitalización establecida.
- Anualidad ordinaria (final de período) — aportaciones realizadas al final de cada período; cada depósito gana interés por un período menos.
- Anualidad vencida (inicio de período) — aportaciones realizadas al inicio de cada período. Su valor futuro es el valor de anualidad ordinaria multiplicado por \((1+r_m)\).
- Tasa impositiva marginal sobre ingresos por intereses — el porcentaje de cada dólar adicional de interés pagado en impuestos, a su tasa aplicable superior. Las tasas, asignaciones y si los intereses se gravan como ingresos ordinarios o como ganancias de capital se establecen a nivel nacional y difieren de un país a otro.
- Valor nominal — una cantidad expresada en el dinero de la fecha futura en que ocurre, sin ajuste por cambios de precio.
- Valor real (ajustado por inflación) — la misma cantidad reexpresada en el dinero de hoy dividiendo por \((1+f)^{t}\), donde \(f\) es la inflación anual y \(t\) es años.
- Poder adquisitivo — la cantidad de bienes y servicios que una suma de dinero puede comprar. Disminuye cuando suben los precios, razón por la cual un saldo nominal en aumento aún puede representar una pérdida en términos reales.
Estas definiciones describen la aritmética utilizada por la calculadora. Es información general, no asesoramiento financiero o fiscal.
Preguntas frecuentes
¿Por qué crece mi saldo todos los meses si he elegido capitalización anual?
Porque el motor avanza siempre mes a mes y reparte el tipo anual entre los doce meses mediante la raíz duodécima. Cada mes muestra crecimiento real y el saldo de diciembre acaba exactamente donde lo dejaría una capitalización anual.
¿La tasa impositiva reduce mi saldo final?
Sí. El impuesto se detrae de los intereses cada mes, así que frena la capitalización, no solo el total final. Lo único que no toca es la línea «Intereses de la inversión inicial».
¿Puedo escribir 18 en la casilla de meses?
Sí. Los meses no están limitados a 11: «0 años y 18 meses» y «1 año y 6 meses» dan los dos $32,021.72 con los valores por defecto. Los decimales se truncan, así que 5.9 años se interpreta como 5.
¿Inicio o final? ¿Cuál elijo?
El que refleje tu costumbre real: «inicio» si ingresas el dinero al principio de cada periodo y «final» si llega después de que se abonen los intereses. Si tu plazo incluye meses sueltos, revisa la última fila del calendario anual para confirmar que la aportación final está donde esperas.
¿Qué tasa de inflación debería usar?
Lo habitual es suponer un 2–3 % a largo plazo (referencia estadounidense; en la eurozona el objetivo del BCE es el 2 %, y en muchos países latinoamericanos la cifra es bastante mayor). Si escribes 0, la línea de poder adquisitivo desaparece en lugar de mostrar un importe sin ajustar: si notas que falta, esa es la razón.
















