

Ce calculateur projette ce que devient un capital de départ complété par des versements réguliers sur une durée donnée, puis retire les deux éléments qui grignotent discrètement le résultat : l'impôt dû chaque année sur les intérêts, et l'inflation qui rogne ce que le solde final permettra réellement d'acheter. C'est l'outil à sortir quand une banque vous annonce un taux et que vous voulez le chiffre qui compte vraiment — pas le solde affiché en vitrine, mais celui net d'impôt et corrigé de l'inflation.
À noter : l'outil est libellé en dollars et calibré sur le cadre américain (l'IRA cité en exemple, une inflation américaine de long terme de 2–3 %). La mécanique de calcul reste universelle : remplacez mentalement les $ par des €, et saisissez dans « Taux d'imposition » votre propre fiscalité. En France, les intérêts d'un compte à terme ou d'une assurance vie relèvent le plus souvent du prélèvement forfaitaire unique de 30 % (17,2 % de prélèvements sociaux inclus), tandis qu'un Livret A ou un LDDS est totalement exonéré : dans ce dernier cas, saisissez 0 %.
Comprendre les champs de saisie
| Champ | D'où vient la valeur | Fourchette raisonnable |
|---|---|---|
| Investissement initial | Ce que vous placez le jour J. Les séparateurs de milliers sont acceptés. | $0 – $1,000,000 |
| Versement annuel | Un dépôt une fois par an : une prime, un remboursement d'impôt, un abondement sur un plan retraite (IRA aux États-Unis, PER ou PEA chez nous). | $0 – $30,000 |
| Versement mensuel | Votre virement récurrent. Appliqué à chaque mois de la durée. | $0 – $5,000 |
| Versement en début / fin de période | Le dépôt arrive-t-il avant ou après le calcul des intérêts du mois ? | Voir les pièges — ce réglage vaut plusieurs milliers |
| Taux d'intérêt | Le taux nominal annuel indiqué dans la documentation du contrat, avant capitalisation. | 0,01 % – 12 % |
| Capitalisation | La fréquence à laquelle les intérêts sont crédités, de l'annuelle à la quotidienne et à la capitalisation continue. | Reprenez la documentation ; mensuelle et quotidienne sont les plus courantes |
| Durée du placement | Années et mois, additionnés. Les mois ne sont pas plafonnés à 11. | 1 – 40 ans |
| Taux d'imposition | Votre taux marginal sur les revenus d'intérêts. Saisissez 0 pour une enveloppe défiscalisée. | 0 % – 40 % |
| Taux d'inflation | Aux États-Unis, l'inflation de long terme tourne autour de 2–3 % ; la cible de la BCE en zone euro est de 2 %. | 0 % – 6 % |
La mécanique du calcul
Quelle que soit la fréquence de capitalisation choisie, elle est d'abord ramenée à un unique taux annuel effectif — le taux qui, appliqué une seule fois par an, produit exactement la même croissance. Le calculateur en prend ensuite la racine douzième et avance mois par mois.
\(e = \left(1 + \dfrac{r}{n}\right)^{n} - 1\) pour un taux \(r\) capitalisé \(n\) fois par an, ou \(e = \mathrm{e}^{r} - 1\) en capitalisation continue. Le taux mensuel réellement utilisé vaut
$$r_m = (1 + e)^{1/12} - 1$$
Chaque mois, le solde produit \(b \times r_m\), perd l'impôt sur ces intérêts, puis reçoit vos versements. À l'arrivée, la ligne « pouvoir d'achat » divise le solde par \((1 + i)^{t}\), où \(i\) est l'inflation et \(t\) la durée en années.
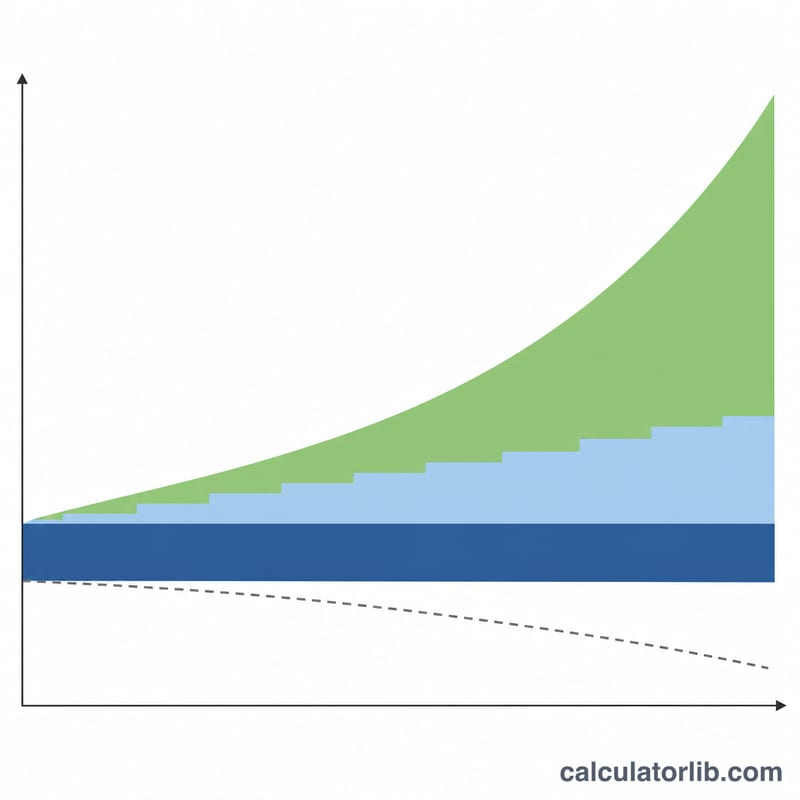
Un exemple chiffré
$25,000 au départ, $400 par mois versés en début de période, 6 % capitalisés annuellement, sur 10 ans, avec un taux d'imposition de 22 % et une inflation de 3 %.
Le taux annuel effectif est exactement 6 %, donc le taux mensuel vaut \(1.06^{1/12} - 1 = 0.00486755\) — remarquez qu'il ne s'agit pas de 6 % ÷ 12 = 0,005. Premier mois : les $400 entrent d'abord, ce qui porte le solde à $25,400 ; les intérêts valent 25,400 × 0,00486755 = $123.64 ; l'impôt en prélève 22 %, soit $27.20 ; le mois se clôture à 25,400 + 123,64 − 27,20 = $25,496.44.
Répétez l'opération 120 fois :
| Solde final | $100,283.95 |
| Capital total investi | $73,000.00 |
| Total des versements | $48,000.00 |
| Intérêts totaux | $34,979.42 |
| Intérêts de l'investissement initial | $19,771.19 |
| Intérêts des versements | $15,208.23 |
| Impôt total | $7,695.47 |
| Intérêts totaux après impôt | $27,283.95 |
| Pouvoir d'achat après inflation | $74,620.67 |
Les vérifications : le capital total investi vaut 25,000 + 48,000 = $73,000, et 100,283.95 − 73,000 = $27,283.95, c'est-à-dire les intérêts nets d'impôt, et non le total brut de $34,979.42. La ventilation vient de 25,000 × 1.0610 − 25,000 = $19,771.19, le reliquat de $15,208.23 étant attribué aux versements. Le pouvoir d'achat, enfin, vaut 100,283.95 ÷ 1,343916 ≈ $74,620.67.
Les règles qui surprennent
La fréquence de capitalisation compte moins qu'on ne le croit. Les intérêts sont crédités douze fois par an quel que soit votre choix — la fréquence ne fait que fixer le taux annuel effectif. C'est pourquoi sélectionner « annuelle » produit tout de même un échéancier mensuel avec douze lignes d'intérêts différentes, et non onze zéros. Avec les réglages par défaut, le premier mois rapporte $101.85, et non les $104.17 qu'on obtiendrait en divisant le taux par douze, et le douzième mois retombe pile sur $26,250.00.
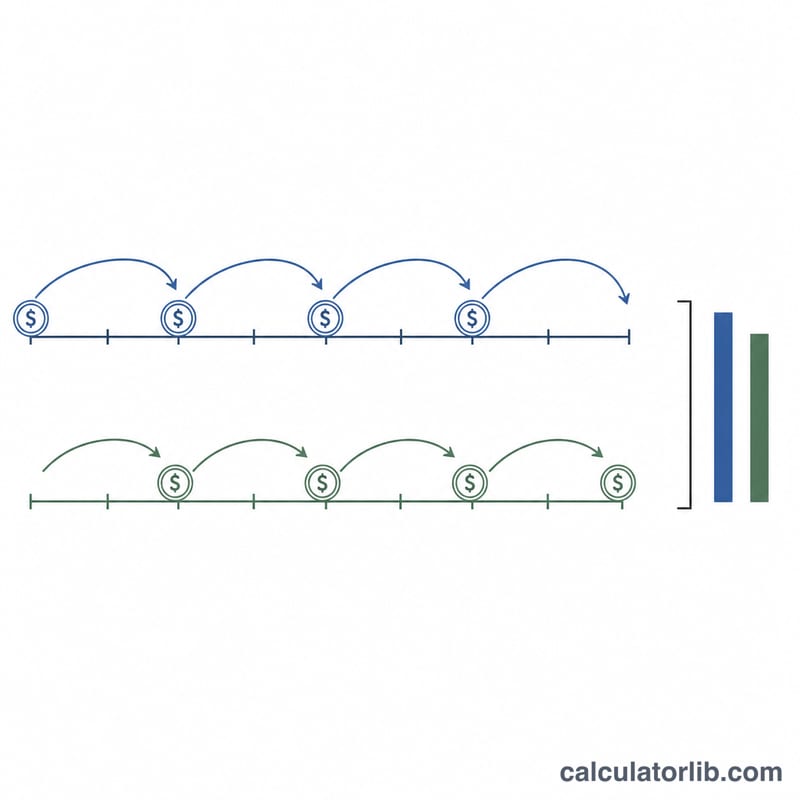
« Début ou fin de période » peut effacer un versement entier. Ce bouton déplace le dépôt annuel entre le mois 1 et le mois 12 de chaque année. Si votre durée comporte des mois supplémentaires — disons 5 ans et 6 mois — l'année tronquée n'atteint jamais son mois 12 : en « fin de période », le versement de cette année-là n'a tout simplement jamais lieu. Sur $20,000 avec $5,000 par an à 5 % : « début » verse $30,000 et finit à $61,005.42 ; « fin » ne verse que $25,000 et finit à $54,466.42. Même sur une durée en années pleines, le seul décalage de calendrier vaut $1,381.41 ($54,535.20 contre $53,153.79).
« Quotidienne » compte 365,25 jours, et ce n'est pas la même chose que « continue ». Sur les valeurs par défaut, la capitalisation quotidienne donne $54,798.28 et la capitalisation continue $54,799.03. Elles restent proches, puis s'écartent sur les longues durées.
La ligne « Intérêts de l'investissement initial » ignore votre taux d'imposition. Il s'agit d'une formule de croissance composée autonome, appliquée au seul dépôt de départ. Avec les valeurs par défaut, elle affiche $5,525.63 que l'impôt soit à 0 % ou à 25 % — alors même qu'un taux de 25 % fait passer le solde final de $54,535.20 à $51,957.36. La ligne « Intérêts des versements » n'est ensuite que le reliquat : les deux s'additionnent donc toujours pour donner les intérêts totaux avant impôt.
Deux libellés ne disent pas ce qu'ils semblent dire. « Capital total investi » inclut votre investissement initial (par défaut, $45,000 = $20,000 + $25,000 de versements), et « Intérêts totaux » s'entend avant impôt. La cellule de versement du mois 1 intègre aussi le solde d'ouverture : elle affiche donc $25,000.00 et non $5,000.00.
Des lignes et des tableaux apparaissent et disparaissent. Mettez l'inflation à 0 % et la ligne de pouvoir d'achat s'efface au lieu d'afficher un montant non corrigé. Mettez les deux versements à zéro et les trois lignes de ventilation disparaissent. Quant aux échéanciers, ils sont totalement supprimés pour les durées de douze mois ou moins : une durée d'un an n'affiche qu'un résumé, tandis que 13 mois affichent déjà deux lignes annuelles.
Le tableau annuel ne se retrouve pas en additionnant le tableau mensuel. Les totaux annuels sont calculés à partir des montants mensuels non arrondis, puis arrondis une seule fois. Avec les valeurs par défaut, les douze cellules d'intérêts imprimées pour la première année totalisent $1,249.98, alors que la ligne « année 1 » affiche $1,250.00. L'écart est d'un ou deux centimes, dans un sens ou dans l'autre, et ce n'est pas une erreur.
Que signifient vos résultats après impôt et ajustés à l'inflation
La calculatrice affiche plusieurs chiffres, et chacun répond à une question différente. Lisez-les dans cet ordre.
- Solde nominal final — la valeur du compte en dollars futurs à la fin de la période, après que l'impôt a déjà été déduit de l'intérêt de chaque période. C'est le chiffre qu'un relevé afficherait.
- Intérêt total — le solde nominal final moins tout ce que vous avez versé (investissement initial + toutes les contributions annuelles et mensuelles). C'est l'intérêt déduction faite de l'impôt, car l'impôt est prélevé au fur et à mesure qu'il est gagné.
- Intérêt provenant du dépôt initial par rapport à l'intérêt provenant des contributions — le même total divisé par source. Le premier est ce que le solde d'ouverture \(P\) a gagné par lui-même; le second est ce que les dépôts \(D_k\) ont gagné. Au début d'un plan, la part des contributions est faible (chaque dépôt a eu peu de temps pour se composer); sur de longues périodes, elle dépasse généralement la part du dépôt initial.
- Impôt payé sur les intérêts — l'impôt cumulatif retenu sur les intérêts pendant toute la période.
- Solde ajusté à l'inflation (réel) — le solde nominal déflaté au pouvoir d'achat d'aujourd'hui :
$$A_{\text{réel}}=\frac{A_{\text{nominal}}}{(1+f)^{t}}$$
où \(f\) est le taux d'inflation annuel et \(t\) la période en années. Le solde réel est exprimé en dollars d'aujourd'hui, il s'agit donc du chiffre correct à comparer à un objectif cité aux prix d'aujourd'hui (« j'ai besoin de 75 000 $ pour un dépôt aux prix actuels »). La comparaison de cet objectif au solde nominal exagère vos progrès.
Que vous gagniez du pouvoir d'achat dépend du taux annuel effectif après impôt \(e\) par rapport à l'inflation :
$$1+r_{\text{réel}}=\frac{1+e}{1+f}$$
Le rendement réel est négatif chaque fois que le taux effectif après impôt est inférieur à l'inflation — un compte à 4 % imposé à 25 % rapporte 3 % après impôt, ce qui perd du pouvoir d'achat contre une inflation de 3,5 % même si le solde nominal continue d'augmenter.
Ce que le chiffre d'impôt suppose
Le modèle applique le taux d'impôt aux intérêts au fur et à mesure qu'ils sont crédités, chaque période, à un taux marginal unique : \(i=\frac{r}{n}\left(1-\tau\right)\). C'est une représentation raisonnable des intérêts versés sur un compte d'épargne ou d'obligations ordinaires imposables, mais il ignore délibérément trois choses. Il surestime l'impôt pour les comptes à l'abri de l'impôt — un compte 401(k)/IRA américain, un compte de style Roth, un ISA britannique, un TFSA canadien et des structures similaires reportent ou exonèrent l'impôt, donc entrez un taux d'impôt de 0 % (et, pour les comptes à imposition différée, traitez le résultat comme avant impôt sur le retrait). Il ignore la distinction entre le traitement comme revenu ordinaire et le traitement comme gains en capital, qui dans de nombreux pays sont imposés à des taux différents. Et il ne tient pas compte des allocations, des seuils ou d'un taux qui change au fur et à mesure que votre revenu change. Les règles fiscales sont nationales : le taux que vous entrez doit être le taux marginal de votre propre juridiction sur les revenus de placements.
Autres limites de la projection
Le taux d'intérêt, le taux d'impôt et le taux d'inflation sont tous maintenus constants pendant toute la période, et la projection n'inclut aucuns frais — pas de frais de plateforme, de fonds ou de compte, qui réduisent directement le taux effectif. Les rendements réels varient d'année en année; une projection à taux constant montre le chemin moyen lisse, et non la séquence de hauts et de bas qu'un investissement suit réellement.
Cette section est une explication factuelle de l'arithmétique que la calculatrice effectue. C'est de l'information générale, pas des conseils financiers ou fiscaux, et aucun chiffre ici n'est une recommandation sur ce dans quoi vous devriez investir ou comment vous devriez être imposé. Pour les décisions concernant votre propre argent, consultez un professionnel qualifié dans votre pays.
Comment le résultat change selon les scénarios
Chaque ligne ci-dessous part du même cas de base et change exactement un facteur. Cas de base : investissement initial de 25 000 $, 400 $ par mois (pas de contribution annuelle), taux nominal de 6 %, composition mensuelle, contributions à la fin de chaque période, impôt de 22 % sur les intérêts, inflation de 3 %, période de 10 ans. Tous les chiffres utilisent la même méthode que la calculatrice : le taux nominal et la fréquence de composition sont convertis en taux annuel effectif après impôt \(e\), puis en taux mensuel interne \(r_m=(1+e)^{1/12}-1\), et le résultat nominal est divisé par \((1+f)^{t}\). « Impôt payé » est l'impôt cumulatif retenu sur les intérêts pendant la période. Les chiffres sont arrondis au dollar le plus proche.
| Facteur varié | Paramètre | Solde nominal | Impôt payé | Solde ajusté à l'inflation |
|---|---|---|---|---|
| — (cas de base) | Composition mensuelle, fin de période, impôt de 22 %, inflation de 3 %, 10 ans | $100 945 | $7 882 | $75 112 |
| Fréquence de composition | Annuelle | $100 243 | $7 684 | $74 590 |
| Quotidienne (365/an) | $101 009 | $7 900 | $75 160 | |
| Continue | $101 011 | $7 900 | $75 161 | |
| Calendrier des contributions | Début de chaque période (rente certaine) | $101 183 | $7 949 | $75 289 |
| Taux d'impôt sur les intérêts | 0 % (compte à l'abri de l'impôt) | $111 037 | $0 | $82 622 |
| 32 % | $96 718 | $11 162 | $71 967 | |
| Taux d'inflation | 0 % | $100 945 | $7 882 | $100 945 |
| 2 % | $100 945 | $7 882 | $82 810 | |
| 5 % | $100 945 | $7 882 | $61 971 | |
| Période | 20 ans | $222 102 | $28 516 | $122 973 |
| 30 ans | $415 391 | $69 495 | $171 136 |
Quel levier a le plus d'importance ? En maintenant la période de 10 ans constante, l'hypothèse d'inflation fait bouger le solde réel de loin le plus — environ 38 974 $ entre 0 % et 5 % d'inflation, même si le solde nominal ne change jamais. L'impôt arrive en deuxième position (environ 10 655 $ de solde réel entre 0 % et 32 %). La fréquence de composition et le calendrier des contributions sont presque négligeables en comparaison : la composition annuelle par rapport à la composition continue vaut environ 571 $ de solde réel, et le décalage des contributions au début de chaque période environ 177 $. Dans toute la table, le temps domine tout : l'extension de la période de 10 à 30 ans plus que double le solde réel malgré une inflation de 3 % qui l'érode pendant vingt années supplémentaires.
Remarque : les taux de 22 % et 32 % sont des tranches d'impôt sur le revenu fédéral américain, utilisés ici purement comme valeurs illustratives. L'impôt sur les revenus de placements diffère selon le pays — entrez le taux marginal de votre propre juridiction, ou 0 % pour un compte à l'abri de l'impôt. La ligne d'inflation de 2 % reflète l'objectif d'inflation adopté par plusieurs grandes banques centrales, pas un taux garanti. Ces scénarios sont des illustrations arithmétiques, pas des conseils financiers.
Termes clés définis
- Principal / investissement initial (\(P\)) — le montant déjà dans le compte le premier jour, avant l'ajout de toute contribution.
- Contribution (\(D_k\)) — l'argent ajouté pendant la période : le dépôt mensuel ajouté chaque mois, plus le dépôt annuel ajouté une fois par an. Les contributions ne sont pas des intérêts, elles sont donc exclues du chiffre « intérêt total ».
- Intérêt composé — les intérêts crédités sur le solde y compris les intérêts précédemment crédités, de sorte que la base qui rapporte des intérêts augmente chaque période. Les intérêts simples, en revanche, paient toujours uniquement sur le principal d'origine.
- Taux annuel nominal (\(r\)) — le taux annuel cité, en gros titre. En soi, c'est incomplet : sa signification réelle dépend de la fréquence de composition.
- Périodes de composition par an (\(n\)) — combien de fois les intérêts sont crédités annuellement : 1 (annuellement), 2, 4, 12, 24, 26, 52, 365, ou continuellement.
- Taux annuel effectif (APY, \(e\)) — le taux qui produit la même croissance en un an une fois la composition prise en compte : $$e=\left(1+\frac{r}{n}\right)^{n}-1$$ C'est la seule base juste pour comparer les offres avec des fréquences de composition différentes.
- Composition continue — la limite lorsque \(n\to\infty\), où les intérêts sont crédités instantanément : $$e=\mathrm{e}^{r}-1$$ Elle établit la limite supérieure de ce que toute fréquence de composition peut livrer à un taux nominal donné.
- Taux mensuel utilisé en interne (\(r_m\)) — l'équivalent mensuel du taux annuel effectif, $$r_m=(1+e)^{1/12}-1$$ utilisé de sorte que les dépôts mensuels peuvent être appliqués selon un calendrier mensuel indépendamment de la fréquence de composition énoncée.
- Rente ordinaire (fin de période) — les contributions faites à la fin de chaque période; chaque dépôt rapporte des intérêts pendant une période de moins.
- Rente certaine (début de période) — les contributions faites au début de chaque période. Sa valeur future est la valeur de rente ordinaire multipliée par \((1+r_m)\).
- Taux d'impôt marginal sur les revenus de placements — le pourcentage de chaque dollar supplémentaire de revenus de placements payé en impôts, à votre taux applicable le plus élevé. Les taux, les allocations et le caractère des revenus de placements (revenu ordinaire ou gains en capital) sont fixés nationalement et diffèrent d'un pays à l'autre.
- Valeur nominale — un montant exprimé dans la monnaie de la date future où il se produit, sans ajustement pour les changements de prix.
- Valeur réelle (ajustée à l'inflation) — le même montant reformulé en argent d'aujourd'hui en divisant par \((1+f)^{t}\), où \(f\) est l'inflation annuelle et \(t\) est en années.
- Pouvoir d'achat — la quantité de biens et de services qu'une somme d'argent peut acheter. Il diminue lorsque les prix augmentent, c'est pourquoi un solde nominal croissant peut toujours représenter une perte en termes réels.
Ces définitions décrivent l'arithmétique utilisée par la calculatrice. C'est de l'information générale, pas des conseils financiers ou fiscaux.
Questions fréquentes
Pourquoi mon solde augmente-t-il chaque mois alors que j'ai choisi une capitalisation annuelle ?
Parce que le moteur avance toujours mois par mois : il répartit le taux annuel sur douze mois via la racine douzième. Chaque mois affiche donc une croissance réelle, et le solde de décembre retombe exactement là où une capitalisation une fois l'an l'aurait placé.
Le taux d'imposition réduit-il mon solde final ?
Oui — l'impôt est prélevé sur les intérêts tous les mois, il freine donc la capitalisation elle-même, et pas seulement le total final. Il ne touche simplement pas à la ligne « Intérêts de l'investissement initial ».
Puis-je saisir 18 dans le champ des mois ?
Oui. Les mois ne sont pas plafonnés à 11 : 0 an et 18 mois, ou 1 an et 6 mois, donnent tous deux $32,021.72 avec les réglages par défaut. Les valeurs décimales sont tronquées : 5,9 ans est traité comme 5 ans.
Début ou fin de période — que choisir ?
Calquez le réglage sur votre pratique réelle : « début » si vous versez en début de période, « fin » si l'argent arrive après le crédit des intérêts. Si votre durée comporte des mois partiels, vérifiez la dernière ligne de l'échéancier annuel pour confirmer que le dernier versement tombe bien là où vous l'attendez.
Quel taux d'inflation retenir ?
2 à 3 % est l'hypothèse de long terme habituelle (la BCE vise 2 % en zone euro). Saisir 0 supprime la ligne de pouvoir d'achat au lieu d'afficher un montant non corrigé : si cette ligne a disparu, c'est l'explication.
















