

Bu hesaplayıcı, bir defaya mahsus yatırılan anapara ile düzenli katkıların belirli bir vade sonunda ne kadara ulaştığını projekte eder; ardından sonucu sessizce eriten iki kalemi de sonuçtan düşer: her yıl faiz gelirinden ödediğiniz vergi ve nihai bakiyenin gerçekte ne satın alabileceğini aşındıran enflasyon. Banka size bir oran açıkladığında başvuracağınız araç budur — çünkü önemli olan vitrindeki bakiye değil, vergi ve enflasyon sonrasında elinizde kalan tutardır.
Not: Araç ABD doları ($) ve ABD'ye özgü varsayımlar üzerine kuruludur (yıllık katkı örneği olarak IRA emeklilik hesabı, uzun vadeli ABD enflasyonu gibi). Matematik para birimine bağlı değildir; tutarları TL olarak da okuyabilirsiniz. Ancak Türkiye'de mevduat faizi genellikle kaynakta stopajla vergilendirilir ve enflasyon beklentileri ABD'dekinden belirgin biçimde yüksektir; bu yüzden vergi ve enflasyon kutularına kendi gerçek oranlarınızı girin.
Girdileri okumak
| Girdi | Değer nereden gelir | Makul aralık |
|---|---|---|
| Başlangıç yatırımı | İlk gün yatırdığınız tutar. Binlik ayıracı kullanabilirsiniz. | $0 – $1.000.000 |
| Yıllık katkı | Yılda bir kez yapılan yatırım — ikramiye, vergi iadesi, emeklilik hesabına (IRA) ek ödeme. | $0 – $30.000 |
| Aylık katkı | Düzenli talimatınız. Vadenin her ayında uygulanır. | $0 – $5.000 |
| Dönem başı / dönem sonu katkı | Her yatırımın o ayın faizinden önce mi sonra mı hesaba geçtiği. | Tuzaklara bakın — bu seçim binlerce dolar fark ettirir |
| Faiz oranı | Hesabın sözleşmesinde yazan, bileşiklendirme öncesi nominal yıllık oran. | %0,01 – %12 |
| Bileşik periyot | Hesabın faizi ne sıklıkla işlettiği: yıllıktan günlüğe ve sürekliye kadar. | Sözleşmeyle eşleştirin; aylık ve günlük en yaygın olanlar |
| Yatırım süresi | Yıl ve ay toplanır. Ay kutusu 11 ile sınırlı değildir. | 1 – 40 yıl |
| Vergi oranı | Faiz gelirine uygulanan marjinal oranınız. Vergiden muaf hesap için 0 girin. | %0 – %40 |
| Enflasyon oranı | ABD'de uzun vadeli enflasyon %2–3 bandındadır; Türkiye için kendi beklentinizi girin. | %0 – %6 |
Matematik nasıl işliyor
Seçtiğiniz bileşik periyot ne olursa olsun, önce tek bir efektif yıllık orana indirgenir — yani yılda bir kez uygulandığında aynı büyümeyi veren orana. Hesaplayıcı bu oranın on ikinci kökünü alır ve ay ay ilerler.
Yılda \(n\) kez bileşiklendirilen \(r\) oranı için \(e = \left(1 + \dfrac{r}{n}\right)^{n} - 1\), sürekli bileşiklendirme içinse \(e = \mathrm{e}^{r} - 1\). Fiilen kullanılan aylık oran ise şudur:
$$r_m = (1 + e)^{1/12} - 1$$
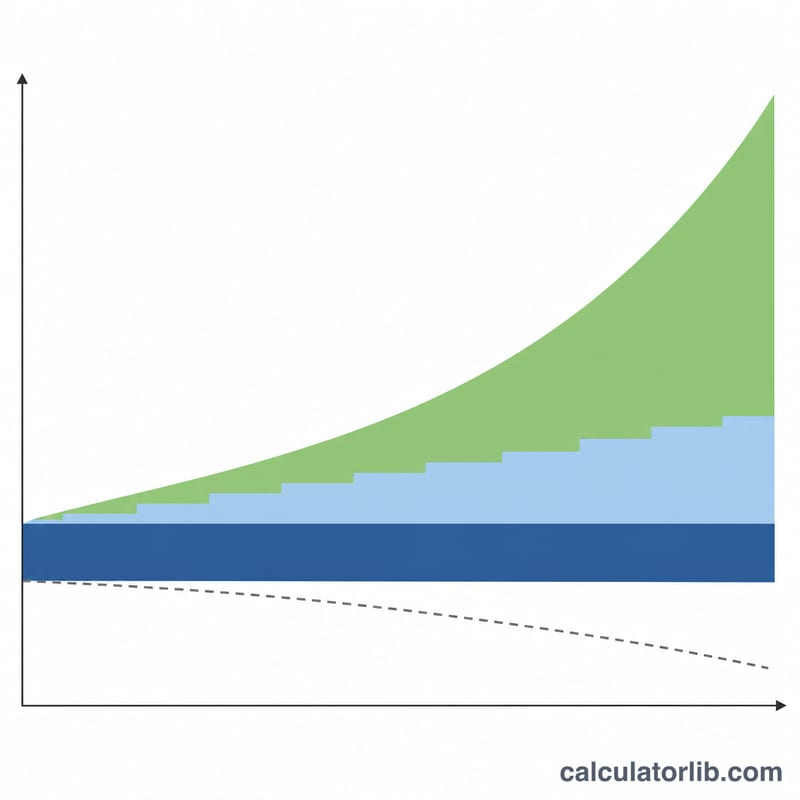
Her ay bakiye \(b \times r_m\) kadar faiz kazanır, bu faizin vergisi düşülür ve yatırdığınız tutarlar eklenir. Vade sonunda alım gücü satırı, bakiyeyi \((1 + i)^{t}\) ifadesine böler; burada \(i\) enflasyon, \(t\) ise yıl cinsinden vadedir.
Örnek üzerinden
Başlangıçta $25.000, ayda $400, dönem başında yatırılıyor, yıllık bileşiklendirmeyle %6, 10 yıl, %22 vergi oranı ve %3 enflasyon.
Efektif yıllık oran tam olarak %6'dır; dolayısıyla aylık oran \(1.06^{1/12} - 1 = 0.00486755\) olur — dikkat edin, bu %6 ÷ 12 = 0,005 değildir. Birinci ay: önce $400 girer ve bakiye $25.400 olur; faiz 25.400 × 0,00486755 = $123,64; verginin payı bunun %22'si, yani $27,20; ay 25.400 + 123,64 − 27,20 = $25.496,44 ile kapanır.
Bunu 120 kez tekrarlayın:
| Nihai bakiye | $100.283,95 |
| Toplam anapara | $73.000,00 |
| Toplam katkı | $48.000,00 |
| Toplam faiz | $34.979,42 |
| Başlangıç yatırımının faizi | $19.771,19 |
| Katkıların faizi | $15.208,23 |
| Toplam vergi | $7.695,47 |
| Vergi sonrası toplam faiz | $27.283,95 |
| Enflasyon sonrası alım gücü | $74.620,67 |
Kontrol edelim: toplam anapara 25.000 + 48.000 = $73.000 ve 100.283,95 − 73.000 = $27.283,95 — bu, $34.979,42'lik brüt faiz değil, vergi sonrası faizdir. Ayrıştırma satırları ise 25.000 × 1,0610 − 25.000 = $19.771,19 hesabından gelir; kalan $15.208,23 katkılara atfedilir. Alım gücü 100.283,95 ÷ 1,343916 ≈ $74.620,67.
İnsanları şaşırtan kurallar
Bileşik periyodun etkisi sandığınızdan küçüktür. Ne seçerseniz seçin, faiz yılda on iki kez hesaba işlenir — periyot yalnızca efektif yıllık oranı belirler. "Yıllık"ı seçtiğinizde bile aylık tablonun on bir satırı sıfır olmaz; on iki farklı faiz satırı görürsünüz. Varsayılan ayarlarda birinci ay $101,85 kazandırır, oranı on ikiye bölerek bulacağınız $104,17'yi değil; on ikinci ay ise tam olarak $26.250,00'a oturur.
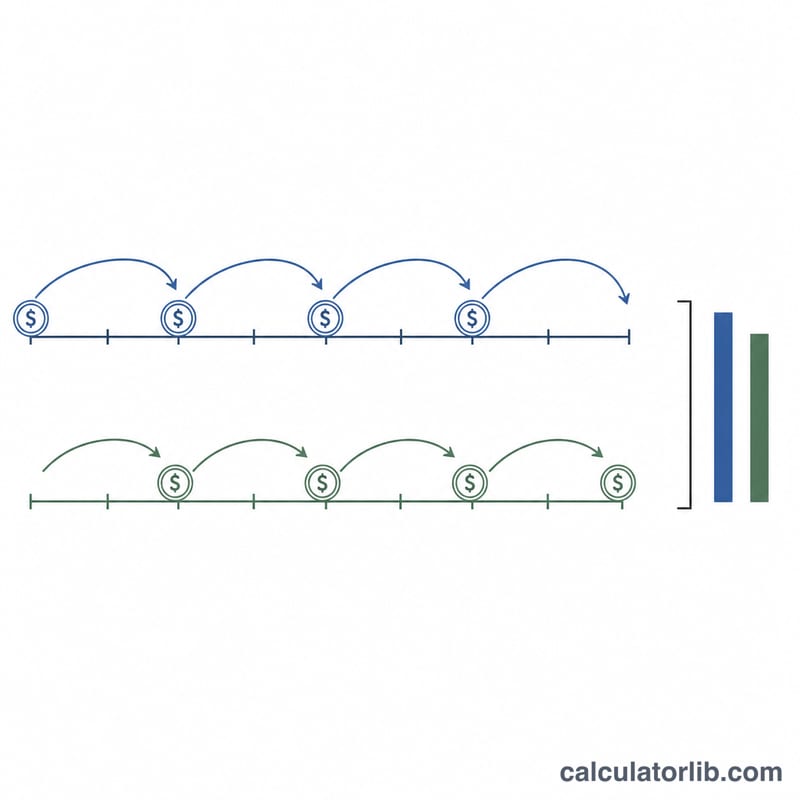
"Dönem başı mı, sonu mu" koca bir katkıyı silebilir. Bu seçenek yıllık yatırımı her yılın 1. ayı ile 12. ayı arasında taşır. Vadenizde artık aylar varsa — diyelim 5 yıl 6 ay — küsurat yıl asla 12. ayına ulaşmaz; "dönem sonu" seçildiğinde o yılın katkısı hiç yapılmaz. $20.000 anapara, yılda $5.000 ve %5 ile: "dönem başı" toplam $30.000 katkıyla $61.005,42'de biter; "dönem sonu" ise $25.000 katkıyla $54.466,42'de. Tam yıllı bir vadede bile sırf zamanlama $1.381,41 fark eder ($54.535,20'ye karşı $53.153,79).
"Günlük" 365,25 gün kullanır ve "sürekli" ile aynı şey değildir. Varsayılanlarda günlük $54.798,28, sürekli $54.799,03 verir. Kısa vadede birbirine yakın kalır, uzun vadede açılırlar.
"Başlangıç yatırımının faizi" vergi oranınızı yok sayar. Bu satır, yalnızca ilk yatırıma uygulanan bağımsız bir bileşik büyüme formülüdür. Varsayılan girdilerde vergi %0 da olsa %25 de olsa $5.525,63 yazar — oysa %25 vergi nihai bakiyeyi $54.535,20'den $51.957,36'ya düşürür. "Katkıların faizi" ise geriye kalan tutardır; dolayısıyla ikisi her zaman vergi öncesi toplam faize eşittir.
İki etiket adı gibi davranmaz. "Toplam anapara" başlangıç yatırımınızı da içerir (varsayılanlarda $45.000 = $20.000 + $25.000 katkı) ve "Toplam faiz" vergi öncesidir. 1. ayın yatırım hücresi açılış bakiyesini de taşıdığı için $5.000,00 değil $25.000,00 görünür.
Satırlar ve tablolar görünüp kaybolur. Enflasyonu %0 yaparsanız alım gücü satırı düzeltilmemiş bir rakam göstermek yerine tamamen kaybolur. Her iki katkıyı da sıfırlarsanız üç ayrıştırma satırı yok olur. On iki ay ve altındaki vadelerde ise tablolar hiç basılmaz — 1 yıllık vade yalnızca özet gösterir, 13 ay ise iki yıllık satır üretir.
Yıllık tablo, aylık tablodan toplayınca tutmaz. Yıllık toplamlar yuvarlanmamış aylık değerlerden hesaplanır ve yalnızca bir kez yuvarlanır. Varsayılanlarda birinci yılın basılı on iki aylık faiz hücresi $1.249,98 eder, ama 1. yıl satırı $1.250,00 yazar. Fark bir iki senttir, iki yönde de olabilir ve bu bir hata değildir.
Sık sorulan sorular
Yıllık bileşiklendirme seçtim, bakiyem neden her ay artıyor?
Çünkü motor her zaman aylık adımlarla ilerler ve on ikinci kök yardımıyla yıllık oranı on iki aya yayar. Her ay gerçek bir büyüme görürsünüz; aralık bakiyesi de yılda bir kez bileşiklendirmenin götüreceği noktaya tam olarak oturur.
Vergi oranı nihai bakiyemi düşürür mü?
Evet. Vergi her ay faizden kesilir; yani yalnızca son toplamı değil, bileşik büyümenin hızını da azaltır. Tek dokunmadığı yer "başlangıç yatırımının faizi" satırıdır.
Ay kutusuna 18 yazabilir miyim?
Evet. Ay 11 ile sınırlı değildir; varsayılan ayarlarda hem 0 yıl 18 ay hem de 1 yıl 6 ay $32.021,72 verir. Ondalıklı girişler aşağı kırpılır, yani 5,9 yıl 5 yıl sayılır.
Dönem başı mı, dönem sonu mu seçmeliyim?
Gerçek alışkanlığınızı yansıtın: parayı her dönemin başında yatırıyorsanız "dönem başı", faiz işledikten sonra yatırıyorsanız "dönem sonu". Vadenizde küsurat aylar varsa, son katkının beklediğiniz yerde olduğunu doğrulamak için yıllık tablonun son satırına bakın.
Hangi enflasyon oranını kullanmalıyım?
ABD için uzun vadeli varsayım genelde %2–3'tür; Türkiye'de yatırım yapıyorsanız kendi gerçekçi beklentinizi girmeniz gerekir. 0 girdiğinizde alım gücü satırı düzeltilmemiş bir rakam göstermek yerine kaybolur — o satır yok olduysa sebebi budur.
Sonuç Vergisenin Ardından ve Enflasyona Göre Ayarlanmış Olarak Ne Anlama Gelir?
Hesaplayıcı birkaç sayı yazdırır ve her biri farklı bir soruyu yanıtlar. Bunları bu sırada okuyun.
- Nominal son bakiye — dönem sonunda vergi her dönemin faizinden düşüldükten sonra gelecek dolar cinsinden hesap değeri. Bu, bir hesap özeti gösterecek sayıdır.
- Toplam faiz — nominal son bakiye eksi koydunuz her şey (başlangıç yatırımı + tüm yıllık ve aylık katkılar). Vergi kazanıldığında çıkarıldığı için vergiden sonra faizdir.
- Başlangıç mevduattan gelen faiz vs. katkılardan gelen faiz — kaynak tarafından bölünen aynı toplam. Birincisi açılış bakiyesinin \(P\) kendi başına kazandığı; ikincisi mevduatların \(D_k\) kazandığı şeydir. Bir planın başlarında katkı payı küçüktür (her mevduat bileşke yapma için çok az vaktini geçirmiştir); uzun vadeli dönemlerde genellikle başlangıç-mevduat payını geride bırakır.
- Faiz üzerinde ödenen vergi — tüm dönem boyunca faizden kesilen kümülatif vergi.
- Enflasyona göre ayarlanmış (reel) bakiye — nominal bakiye günümüzün satın alma gücüne düşürülmüştür:
$$A_{\text{reel}}=\frac{A_{\text{nominal}}}{(1+f)^{t}}$$
burada \(f\) yıllık enflasyon oranı ve \(t\) yıl cinsinden vade. Reel bakiye, günümüzün dolarları cinsinden ifade edilir, bu nedenle günümüzün fiyatlarında alıntı yapılan bir hedefle karşılaştırılması doğru rakam ("Mevcut fiyatlarla bir depozito için 75.000 dolara ihtiyacım var"). Bu hedefi nominal balansla karşılaştırma, ne kadar ileri gittiğinizi abartır.
İster satın alma gücü kazansanız da yitirseniz de, vergi sonrası etkin yıllık oran \(e\) ile enflasyon arasına bağlıdır:
$$1+r_{\text{reel}}=\frac{1+e}{1+f}$$
Gerçek getiri, vergi sonrası etkin oran enflasyonun altında olduğunda negatiftir — %25 vergilendirilmiş %4 hesap %3 vergi sonrası kazanır, nominal bakiye yükselmeye devam etmesine rağmen %3,5 enflasyona karşı satın alma gücünü kaybeder.
Vergi rakamının varsaydığı şey
Model, vergi oranını her dönem faiz kredilendirildikçe, tek bir sabit marjinal oran \(i=\frac{r}{n}\left(1-\tau\right)\) üzerinde uygular. Bu, sıradan vergiye tabi tasarruf veya tahvil hesabına ödenen faizin makul bir resmini oluşturur, ancak kasıtlı olarak üç şeyi görmezden gelir. Vergi korumalı hesaplar için fazlalaştırır — ABD 401(k)/IRA, Roth tarzı bir hesap, bir İngiltere ISA, bir Kanada TFSA ve benzer sarmalayıcılar vergiyi erteler veya muaf tutar, bu nedenle %0 vergi oranı girin (ve vergi ertelenmiş hesaplar için, sonucu para çekme öncesi vergi olarak ele alın). Sıradan gelir ve sermaye kazançları muamelesi arasındaki ayrımı görmezden gelir, çoğu ülkede farklı oranlarda vergilendirilir. Ve ödenek, eşik veya geliriniz değiştikçe değişen bir oranın hesabını almaz. Vergi kuralları ulusal: girdiğiniz oran, kendi yargınız ülkesinin yatırım geliri marjinal oranı olmalıdır.
Öngörünün diğer sınırlamaları
Faiz oranı, vergi oranı ve enflasyon oranı, tüm dönem boyunca sabit tutulur ve öngörü, ücretler içermez — platform, fon veya hesap ücretleri yok, bu etkin oranı doğrudan azaltır. Gerçek dünyadaki getiriler yıldan yıla değişir; sabit oranlı bir öngörü, yatırımın aslında izlediği ups ve downs dizisini değil, düz ortalama yolu gösterir.
Bu bölüm, hesaplayıcının gerçekleştirdiği aritmetiğin olgu açıklamasıdır. Bu genel bilgidir, finansal veya vergi tavsiyesi değildir ve buradaki hiçbir rakam, neye yatırım yapmanız gerektiği veya nasıl vergilendirilmeniz gerektiği hakkında bir tavsiye değildir. Kendi paranız hakkındaki kararlar için ülkenizde nitelikli bir profesyonele danışın.
Sonuç Senaryolar Genelinde Nasıl Değişir
Aşağıdaki her satır aynı temel durumdan başlar ve tam olarak bir faktörü değiştirir. Temel durum: 25.000 dolarlık başlangıç yatırımı, ayda 400 dolar (yıllık katkı yok), %6 nominal oran, aylık bileşke, her dönemin sonunda katkılar, %22 faiz vergisi, %3 enflasyon, 10 yıllık vade. Tüm rakamlar hesaplayıcı ile aynı yöntemi kullanır: nominal oran ve bileşke frekansı vergi sonrası etkin yıllık oran \(e\) dönüştürülür, ardından iç aylık oran \(r_m=(1+e)^{1/12}-1\), ve nominal sonuç \((1+f)^{t}\) ile bölünür. "Ödenen vergi", tüm dönem boyunca faiz üzerinde kesilen kümülatif vergidir. Rakamlar tam dolar olarak yuvarlanır.
| Değiştirilen faktör | Ayar | Nominal bakiye | Ödenen vergi | Enflasyona göre ayarlanmış bakiye |
|---|---|---|---|---|
| — (temel durum) | Aylık bileşke, dönem sonu, %22 vergi, %3 enflasyon, 10 yıl | 100.945 dolar | 7.882 dolar | 75.112 dolar |
| Bileşke sıklığı | Yıllık | 100.243 dolar | 7.684 dolar | 74.590 dolar |
| Günlük (365/yıl) | 101.009 dolar | 7.900 dolar | 75.160 dolar | |
| Sürekli | 101.011 dolar | 7.900 dolar | 75.161 dolar | |
| Katkı zamanlaması | Her dönemin başında (emeklilik ödeme) | 101.183 dolar | 7.949 dolar | 75.289 dolar |
| Faiz üzerinden vergi oranı | %0 (vergi korumalı hesap) | 111.037 dolar | 0 dolar | 82.622 dolar |
| %32 | 96.718 dolar | 11.162 dolar | 71.967 dolar | |
| Enflasyon oranı | %0 | 100.945 dolar | 7.882 dolar | 100.945 dolar |
| %2 | 100.945 dolar | 7.882 dolar | 82.810 dolar | |
| %5 | 100.945 dolar | 7.882 dolar | 61.971 dolar | |
| Vade | 20 yıl | 222.102 dolar | 28.516 dolar | 122.973 dolar |
| 30 yıl | 415.391 dolar | 69.495 dolar | 171.136 dolar |
Hangi kaldıraç en önemli? 10 yıllık vadeyi sabit tutarken, enflasyon varsayımı, reel bakiyeyi çok uzakta en çok hareket ettirir — nominal bakiye hiçbir zaman değişmese de %0 ile %5 enflasyon arasında yaklaşık 38.974 dolar. Vergi ikinci (%0 ile %32 arasında reel bakiye yaklaşık 10.655 dolar). Bileşke frekansı ve katkı zamanlaması karşılaştırma tarafından neredeyse sestir: yıllık ile sürekli bileşke arasındaki fark reel bakiyenin yaklaşık 571 dolarına değer, ve katkıları her dönemin başına kaydırma yaklaşık 177 dolara değer. Tüm tablo genelinde, zaman her şeyi yönetir: vadeyi 10 yıldan 30 yıla uzatma, %3 enflasyon buna karşın onu yirmi ek yıl boyunca aşındırmasına rağmen, reel bakiyeyi iki katından fazla yapar.
Not: %22 ve %32 oranları ABD federal marjinal gelir vergisi gruplarıdır, burada tamamen örnek değerler olarak kullanılır. Faiz geliri üzerindeki vergi ülkeye göre farklıdır — kendi yargınız ülkesinin marjinal oranını girin veya vergi korumalı bir hesap için %0. %2 enflasyon satırı birkaç büyük merkez bankası tarafından benimsenmiş enflasyon hedefini yansıtır, garantili bir oran değil. Bu senaryolar aritmetik gösterimdir, finansal tavsiye değil.
Temel Şartlar Tanımlandı
- Anapara / başlangıç yatırımı (\(P\)) — herhangi bir katkı eklenmeden önce, birinci gün hesapta olan miktar.
- Katkı (\(D_k\)) — vade boyunca eklenen para: her ay eklenen aylık mevduat, artı yılda bir kez eklenen yıllık mevduat. Katkılar faiz değildir, bu nedenle "toplam faiz" rakamından hariç tutulur.
- Bileşik faiz — önceden kredilendirilmiş faiz de dahil olmak üzere bakiyeye kredilendirilmiş faiz, bu nedenle faiz kazanan temel her dönem büyür. Basit faiz, buna karşılık, her zaman sadece orijinal anaparaya öder.
- Nominal yıllık oran (\(r\)) — alıntı yapılan, başlık yıllık oranı. Kendi başına eksiktir: gerçek anlamı ne kadar sıklıkta bileşkeleştiğine bağlıdır.
- Yıl başına bileşke dönemleri (\(n\)) — faizin yıllık kaç kez kredilendirilmesi: 1 (yıllık), 2, 4, 12, 24, 26, 52, 365, veya sürekli.
- Etkin yıllık oran (APY, \(e\)) — bileşke dikkate alındıktan sonra bir yılda aynı büyümeyi üreten oran: $$e=\left(1+\frac{r}{n}\right)^{n}-1$$ Farklı bileşke frekanslarına sahip teklifleri karşılaştırmanın tek adil temeli.
- Sürekli bileşke — \(n\to\infty\) limitinde, faizin anında kredilendirildiği durum: $$e=\mathrm{e}^{r}-1$$ Bu, belirli bir nominal orandaki herhangi bir bileşke frekansının teslim edebileceğinin üst sınırını belirler.
- Dahili olarak kullanılan aylık oran (\(r_m\)) — etkin yıllık oranın ay eşdeğeri, $$r_m=(1+e)^{1/12}-1$$ belirtilen bileşke frekansından bağımsız olarak aylık mevduatların aylık bir programa uygulanabilmesi için kullanılır.
- Sıradan emeklilik (dönem sonu) — her dönemin sonunda yapılan katkılar; her mevduat bir dönem daha az faiz kazanır.
- Emeklilik ödeme (dönem başında) — her dönemin başında yapılan katkılar. Geleceği değeri, sıradan emeklilik değeri \((1+r_m)\) ile çarpılır.
- Faiz geliri üzerinden marjinal vergi oranı — faiz gelirinin her ek dolarının vergi tarafından ödenen yüzdesi, en üst geçerli oranında. Oranlar, ödenekler ve faizin sıradan gelir olarak mı yoksa sermaye kazançları olarak mı vergilendirilmesi ülke tarafından belirlenmiş ve ülkeden ülkeye farklıdır.
- Nominal değer — oluştuğu gelecek tarih parasında ifade edilen ve fiyat değişiklikleri için ayarlanmamış bir miktar.
- Reel (enflasyona göre ayarlanmış) değer — \((1+f)^{t}\) ile bölünerek günümüzün parasında yeniden ifade edilen aynı miktar, burada \(f\) yıllık enflasyon ve \(t\) yıldır.
- Satın alma gücü — bir miktar paranın satın alabileceği mal ve hizmetlerin miktarı. Fiyatlar yükseldiğinde düşer, bu yüzden yükselen bir nominal bakiye hala reel terimlerle bir kayba temsil edebilir.
Bu tanımlar, hesaplayıcı tarafından kullanılan aritmetiği açıklar. Bu genel bilgidir, finansal veya vergi tavsiyesi değildir.
















