

이 계산기는 목돈에 꾸준한 적립을 더했을 때 정해진 기간 뒤 얼마가 되는지를 계산하고, 여기서 결과를 조용히 갉아먹는 두 가지를 걷어냅니다. 하나는 해마다 이자에 붙는 세금이고, 다른 하나는 최종 잔액으로 실제로 살 수 있는 것을 줄여 버리는 물가상승입니다. 은행이 금리를 제시했을 때 통장에 찍히는 숫자가 아니라 세금과 물가를 뺀 뒤 남는 숫자가 궁금할 때 꺼내 쓰는 도구입니다.
계산 단위는 달러($)이고, 세율·물가상승률 기본 가정은 미국 기준입니다. 다만 수식 자체는 통화와 무관하므로 금액을 원화로 바꿔 넣어도 그대로 성립합니다. 한국에서 쓸 때는 세율 칸에 국내 이자소득 원천징수세율(지방소득세 포함 15.4%)을 넣으면 감이 맞고, 금융소득이 커서 종합과세 대상이 되거나 ISA·비과세종합저축처럼 세제 혜택이 있는 계좌라면 실제 세율은 달라집니다. 아래 예시에 나오는 IRA(미국 개인 은퇴계좌)는 국내 연금저축·IRP에 해당하는 개념이라고 보면 됩니다.
입력값 읽는 법
| 입력 항목 | 어디서 가져온 값인가 | 적정 범위 |
|---|---|---|
| 초기 투자금 | 첫날 넣는 목돈. 쉼표를 넣어도 인식합니다. | $0 – $1,000,000 |
| 연 적립금 | 1년에 한 번 넣는 돈 — 보너스, 세금 환급금, IRA(연금계좌) 추가 납입 등. | $0 – $30,000 |
| 월 적립금 | 매달 자동이체하는 금액. 기간 내 모든 달에 적용됩니다. | $0 – $5,000 |
| 적립 시점(초/말) | 납입금이 그달 이자 계산 전에 들어가는지, 후에 들어가는지. | 주의 사항 참고 — 수천 달러가 갈립니다 |
| 이자율 | 상품 설명서에 적힌 명목 연이율(복리 반영 전). | 0.01% – 12% |
| 복리 주기 | 이자가 원금에 붙는 빈도. 연 1회부터 매일, 연속 복리까지. | 상품 설명서와 일치시키기 — 보통 월 또는 매일 |
| 투자 기간 | 년과 개월을 합산합니다. 개월은 11에서 막히지 않습니다. | 1년 – 40년 |
| 세율 | 이자소득에 적용되는 한계세율. 비과세 계좌라면 0을 입력. | 0% – 40% |
| 물가상승률 | 미국의 장기 물가상승률은 2~3% 수준입니다(한국도 비슷한 범위). | 0% – 6% |
계산 원리
어떤 복리 주기를 고르든 계산기는 이를 먼저 하나의 실효 연이율로 압축합니다. 1년에 한 번만 적용해도 같은 성장률이 나오는 이율이죠. 그다음 그 값의 12제곱근을 구해 한 달씩 앞으로 굴려 갑니다.
연 \(n\)회 복리인 이율 \(r\)에 대해 \(e = \left(1 + \dfrac{r}{n}\right)^{n} - 1\), 연속 복리라면 \(e = \mathrm{e}^{r} - 1\)입니다. 실제로 쓰이는 월 이율은 다음과 같습니다.
$$r_m = (1 + e)^{1/12} - 1$$
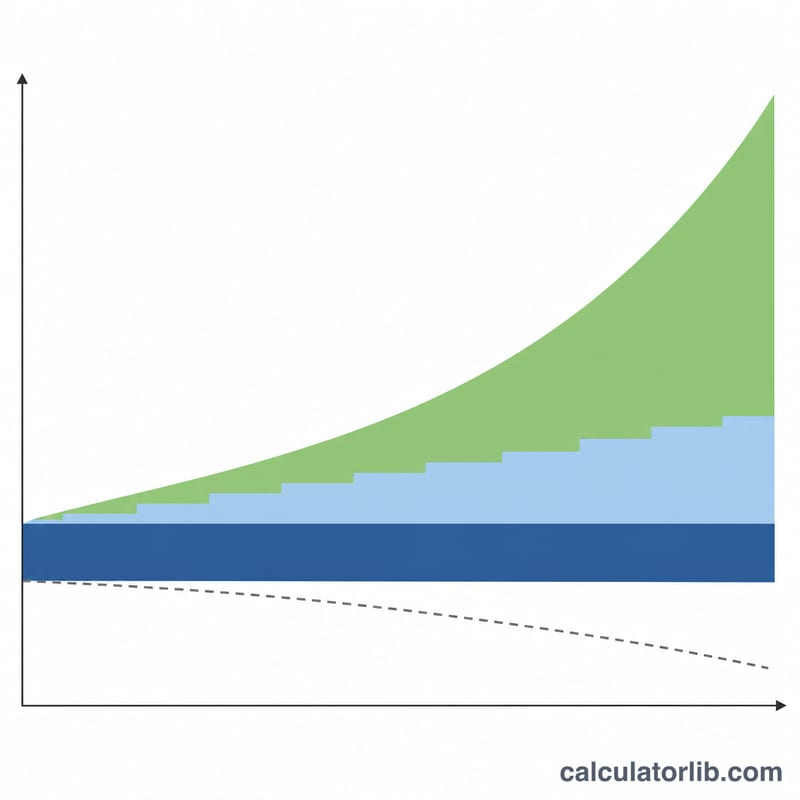
매달 잔액은 \(b \times r_m\)만큼 이자를 벌고, 그 이자에 붙는 세금을 떼인 뒤, 그달의 납입금을 더합니다. 마지막으로 구매력 항목은 최종 잔액을 \((1 + i)^{t}\)로 나눈 값입니다. 여기서 \(i\)는 물가상승률, \(t\)는 연 단위 기간입니다.
실제 계산 예시
초기 $25,000, 매월 $400을 기간 초에 납입, 연 6% 연 1회 복리, 10년, 세율 22%, 물가상승률 3%인 경우를 봅시다.
실효 연이율은 정확히 6%이므로 월 이율은 \(1.06^{1/12} - 1 = 0.00486755\)입니다. 6% ÷ 12 = 0.005가 아니라는 점에 주목하세요. 첫 달: $400이 먼저 들어가 $25,400이 되고, 이자는 25,400 × 0.00486755 = $123.64, 세금이 그중 22%인 $27.20을 가져가며, 잔액은 25,400 + 123.64 − 27.20 = $25,496.44로 마감합니다.
이 과정을 120번 반복하면:
| 최종 잔액 | $100,283.95 |
| 총 원금 | $73,000.00 |
| 총 적립금 | $48,000.00 |
| 총 이자 | $34,979.42 |
| 초기 투자금이 번 이자 | $19,771.19 |
| 적립금이 번 이자 | $15,208.23 |
| 총 세금 | $7,695.47 |
| 세후 총 이자 | $27,283.95 |
| 물가 반영 실질 가치 | $74,620.67 |
검산해 봅시다. 총 원금은 25,000 + 48,000 = $73,000이고, 100,283.95 − 73,000 = $27,283.95인데 이는 총 이자 $34,979.42가 아니라 세후 이자입니다. 이자 분해 항목은 25,000 × 1.0610 − 25,000 = $19,771.19에서 나오며, 나머지 $15,208.23이 적립금 몫으로 배분됩니다. 실질 가치는 100,283.95 ÷ 1.343916 ≈ $74,620.67입니다.
많이들 놀라는 규칙들
복리 주기는 생각만큼 큰 차이를 만들지 않습니다. 무엇을 고르든 이자는 1년에 열두 번 잔액에 반영됩니다. 주기는 실효 연이율만 결정할 뿐입니다. 그래서 "연 1회"를 골라도 0이 열한 번 찍히는 게 아니라 서로 다른 이자 행이 열두 개 있는 월별 표가 나옵니다. 기본 설정에서 첫 달 이자는 이율을 12로 나눈 $104.17이 아니라 $101.85이고, 12개월째 잔액은 정확히 $26,250.00에 떨어집니다.
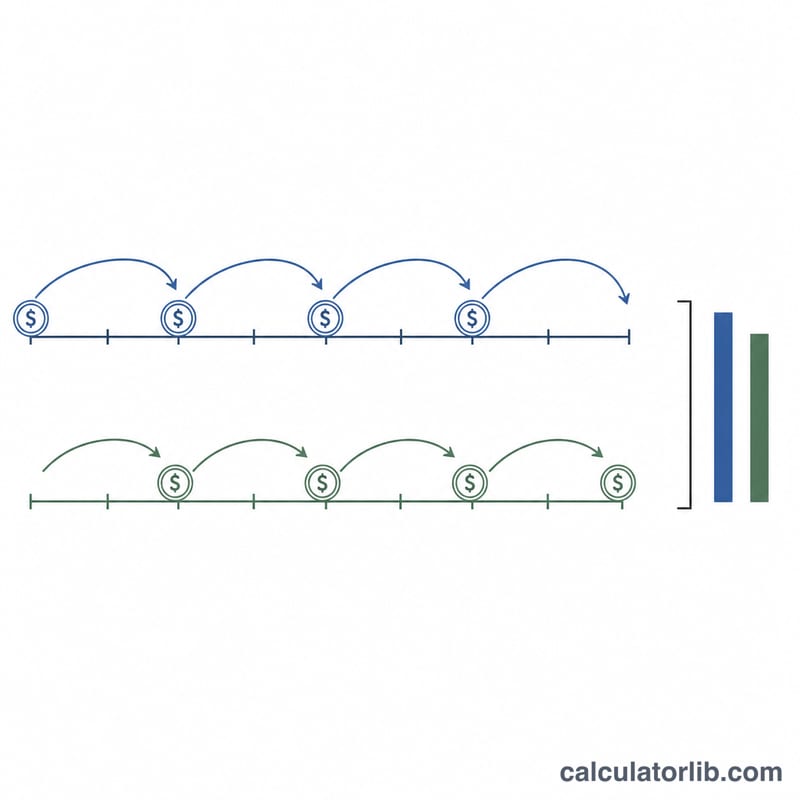
"기간 초/말" 선택 하나로 납입 한 번이 통째로 사라질 수 있습니다. 이 선택은 연 적립금을 각 연도의 1월(1개월 차)에 넣을지 12월(12개월 차)에 넣을지를 바꿉니다. 기간에 자투리 개월이 있으면 — 예를 들어 5년 6개월 — 마지막 해는 12개월 차에 도달하지 못하므로 "기간 말"에서는 그해 납입이 아예 이뤄지지 않습니다. $20,000에 연 $5,000, 이율 5%인 경우: "기간 초"는 $30,000을 납입해 $61,005.42로 끝나고, "기간 말"은 $25,000만 납입해 $54,466.42로 끝납니다. 자투리 없이 딱 떨어지는 기간이어도 시점 차이만으로 $1,381.41이 벌어집니다($54,535.20 대 $53,153.79).
"매일"은 365.25일 기준이며, "연속 복리"와 같지 않습니다. 기본값에서 매일 복리는 $54,798.28, 연속 복리는 $54,799.03입니다. 처음에는 거의 붙어 있다가 기간이 길어질수록 벌어집니다.
"초기 투자금이 번 이자"는 세율을 무시합니다. 이 항목은 초기 납입액만 놓고 계산한 독립적인 복리 성장 공식입니다. 기본 입력값에서는 세율이 0%든 25%든 $5,525.63으로 똑같이 나옵니다. 정작 25% 세율은 최종 잔액을 $54,535.20에서 $51,957.36으로 떨어뜨리는데도 말이죠. "적립금이 번 이자"는 그 나머지 금액이므로, 두 항목의 합은 항상 세전 총 이자가 됩니다.
이름과 내용이 다른 항목이 둘 있습니다. "총 원금"에는 초기 투자금이 포함되며(기본값에서 $45,000 = $20,000 + 적립금 $25,000), "총 이자"는 세전 금액입니다. 또 월별 표의 1개월 차 납입액 칸에는 초기 잔액이 함께 잡혀서 $5,000.00이 아니라 $25,000.00으로 표시됩니다.
어떤 줄과 표는 나타났다 사라집니다. 물가상승률을 0%로 두면 실질 가치 줄은 조정 없는 숫자를 보여 주는 대신 아예 사라집니다. 두 적립금을 모두 0으로 두면 이자 분해 세 줄이 사라집니다. 그리고 기간이 12개월 이하이면 내역표가 통째로 표시되지 않습니다. 1년짜리는 요약만 나오고, 13개월이면 연간 행 두 개가 나옵니다.
연간 표는 월별 표를 더해도 딱 맞지 않습니다. 연간 합계는 반올림하지 않은 월별 수치로 계산한 뒤 마지막에 한 번만 반올림하기 때문입니다. 기본값에서 1년 차 열두 달의 표시된 이자를 더하면 $1,249.98이지만 연 1행에는 $1,250.00이 찍힙니다. 차이는 위아래로 1~2센트 수준이며, 오류가 아닙니다.
자주 묻는 질문
연 복리를 선택했는데 왜 잔액이 매달 늘어나나요?
계산 엔진이 언제나 월 단위로 진행하면서, 12제곱근을 이용해 연이율을 열두 달에 나눠 펴기 때문입니다. 매달 실제 증가가 표시되고, 12월 잔액은 연 1회 복리로 계산한 값과 정확히 일치합니다.
세율이 최종 잔액을 줄이나요?
줄입니다. 세금은 매달 이자에서 떼이므로 최종 합계만이 아니라 복리가 굴러가는 속도 자체를 늦춥니다. 다만 "초기 투자금이 번 이자" 항목에는 반영되지 않습니다.
개월 칸에 18을 넣어도 되나요?
됩니다. 개월은 11에서 막히지 않습니다. 기본 설정에서 0년 18개월과 1년 6개월은 모두 $32,021.72로 같습니다. 소수점 입력은 버림 처리되므로 5.9년은 5년으로 계산됩니다.
기간 초와 기간 말, 어느 쪽을 골라야 하나요?
실제 습관에 맞추세요. 각 기간이 시작될 때 넣는다면 "기간 초", 이자가 붙은 뒤에 돈이 들어온다면 "기간 말"입니다. 기간에 자투리 개월이 있다면 연간 내역표의 마지막 행을 확인해 마지막 납입이 예상한 자리에 있는지 점검하세요.
물가상승률은 몇 %로 넣어야 하나요?
장기 가정으로는 2~3%가 무난합니다. 0을 넣으면 조정 전 숫자를 보여 주는 게 아니라 실질 가치 줄 자체가 사라지니, 그 줄이 안 보인다면 이 때문입니다.
















