

यह कैलकुलेटर बताता है कि एकमुश्त रकम और उसके ऊपर होने वाली नियमित जमा मिलकर तय अवधि में कितनी बड़ी हो जाएगी — और फिर उन दो चीज़ों को घटा देता है जो चुपचाप नतीजा खा जाती हैं: हर साल ब्याज पर लगने वाला टैक्स, और महंगाई, जो अंतिम बैलेंस की असली खरीद क्षमता घटा देती है। जब बैंक आपको कोई दर बताए और आप वह आंकड़ा चाहते हों जो सचमुच मायने रखता है — सजा-धजा बैलेंस नहीं, बल्कि टैक्स और महंगाई के बाद बचा हुआ — तब यही टूल काम आता है।
ध्यान दें: यह कैलकुलेटर अमेरिकी संदर्भ में बना है — रकम डॉलर ($) में हैं, टैक्स दर से मतलब ब्याज आय पर आपकी अमेरिकी मार्जिनल दर है, और महंगाई का 2–3% वाला अनुमान अमेरिका का लंबी अवधि का औसत है। गणित हर देश में एक जैसा चलता है, इसलिए भारतीय पाठक इन्हीं खानों में रुपये की रकम डालकर इस्तेमाल कर सकते हैं — बस टैक्स दर में अपनी इनकम टैक्स स्लैब दर (FD/बॉन्ड के ब्याज पर यही लगती है, साथ में TDS) डालें, PPF/EPF जैसी टैक्स-फ्री स्कीम के लिए 0 डालें, और महंगाई दर में भारत का 5–6% वाला आंकड़ा रखें। नियम और छूटें हर देश में अलग होती हैं, इसलिए नतीजा सांकेतिक ही मानें।
इनपुट कैसे भरें
| इनपुट | यह आंकड़ा कहाँ से लें | व्यावहारिक दायरा |
|---|---|---|
| शुरुआती निवेश | पहले ही दिन जो रकम आप लगा रहे हैं। कॉमा लगाकर लिखने में दिक्कत नहीं। | $0 – $1,000,000 |
| सालाना योगदान | साल में एक बार की जमा — बोनस, टैक्स रिफंड या IRA (अमेरिकी रिटायरमेंट खाता) में टॉप-अप। | $0 – $30,000 |
| मासिक योगदान | आपकी हर महीने वाली जमा। पूरी अवधि के हर महीने में लगती है। | $0 – $5,000 |
| शुरुआत में / अंत में योगदान | हर जमा उस महीने का ब्याज लगने से पहले आएगी या बाद में। | नीचे "चौंकाने वाले नियम" देखें — इस एक चुनाव की कीमत हज़ारों में है |
| ब्याज दर | खाते के दस्तावेज़ में लिखी नॉमिनल सालाना दर, कंपाउंडिंग से पहले वाली। | 0.01% – 12% |
| कंपाउंडिंग | खाता कितनी बार ब्याज जोड़ता है — सालाना से लेकर दैनिक और सतत तक। | दस्तावेज़ से मिलाएँ; आमतौर पर मासिक या दैनिक होती है |
| निवेश अवधि | साल और महीने, दोनों जुड़ते हैं। महीनों की सीमा 11 पर नहीं रुकती। | 1 – 40 साल |
| टैक्स दर | ब्याज आय पर आपकी मार्जिनल दर। टैक्स-फ्री खाते के लिए 0 डालें। | 0% – 40% |
| महंगाई दर | अमेरिका में लंबी अवधि की महंगाई करीब 2–3% रहती है (भारत में आमतौर पर इससे ऊँची)। | 0% – 6% |
गणित कैसे चलता है
आप जो भी कंपाउंडिंग फ्रीक्वेंसी चुनें, सबसे पहले उसे एक ही प्रभावी वार्षिक दर में बदल दिया जाता है — यानी वह दर जो साल में एक बार लगने पर उतनी ही ग्रोथ देती है। फिर कैलकुलेटर उसका बारहवाँ मूल (twelfth root) लेकर एक-एक महीना आगे बढ़ता है।
\(e = \left(1 + \dfrac{r}{n}\right)^{n} - 1\) — जहाँ दर \(r\) साल में \(n\) बार कंपाउंड होती है; और सतत कंपाउंडिंग के लिए \(e = \mathrm{e}^{r} - 1\)। असल में इस्तेमाल होने वाली मासिक दर है
$$r_m = (1 + e)^{1/12} - 1$$
हर महीने बैलेंस \(b \times r_m\) जितना ब्याज कमाता है, उस ब्याज पर टैक्स कटता है, और आपकी जमा उसमें जुड़ जाती है। आख़िर में खरीद क्षमता वाली लाइन बैलेंस को \((1 + i)^{t}\) से भाग देती है, जहाँ \(i\) महंगाई है और \(t\) अवधि (सालों में)।
एक उदाहरण, कदम दर कदम
शुरुआत $25,000 से, हर महीने $400, योगदान अवधि की शुरुआत में, 6% दर सालाना कंपाउंडिंग के साथ, 10 साल, टैक्स दर 22% और महंगाई 3%।
प्रभावी वार्षिक दर ठीक 6% है, इसलिए मासिक दर हुई \(1.06^{1/12} - 1 = 0.00486755\) — ध्यान दीजिए, यह 6% ÷ 12 = 0.005 नहीं है। पहला महीना: $400 पहले जमा होते हैं, बैलेंस $25,400; ब्याज हुआ 25,400 × 0.00486755 = $123.64; उस पर 22% टैक्स यानी $27.20; महीना बंद होता है 25,400 + 123.64 − 27.20 = $25,496.44 पर।
यही 120 बार दोहराइए:
| अंतिम बैलेंस | $100,283.95 |
| कुल मूलधन | $73,000.00 |
| कुल योगदान | $48,000.00 |
| कुल ब्याज | $34,979.42 |
| शुरुआती निवेश का ब्याज | $19,771.19 |
| योगदान का ब्याज | $15,208.23 |
| कुल टैक्स | $7,695.47 |
| टैक्स के बाद कुल ब्याज | $27,283.95 |
| महंगाई के बाद खरीद क्षमता | $74,620.67 |
मिलान इस तरह कीजिए: कुल मूलधन = 25,000 + 48,000 = $73,000, और 100,283.95 − 73,000 = $27,283.95 — यह टैक्स कटने के बाद का ब्याज है, $34,979.42 वाला कुल ब्याज नहीं। बँटवारे वाली लाइनें 25,000 × 1.0610 − 25,000 = $19,771.19 से आती हैं, और बचा हुआ $15,208.23 योगदान के खाते में चला जाता है। खरीद क्षमता = 100,283.95 ÷ 1.343916 ≈ $74,620.67।
वे नियम जो लोगों को चौंका देते हैं
कंपाउंडिंग फ्रीक्वेंसी का असर उतना नहीं जितना लगता है। आप कुछ भी चुनें, ब्याज साल में बारह बार जुड़ता है — फ्रीक्वेंसी सिर्फ़ प्रभावी वार्षिक दर तय करती है। इसीलिए "सालाना" चुनने पर भी मासिक तालिका में बारह अलग-अलग ब्याज वाली पंक्तियाँ दिखती हैं, ग्यारह शून्य नहीं। डिफ़ॉल्ट सेटिंग पर पहला महीना $101.85 कमाता है, दर को बारह से भाग देकर मिलने वाला $104.17 नहीं — और बारहवाँ महीना फिर भी ठीक $26,250.00 पर आकर बैठता है।
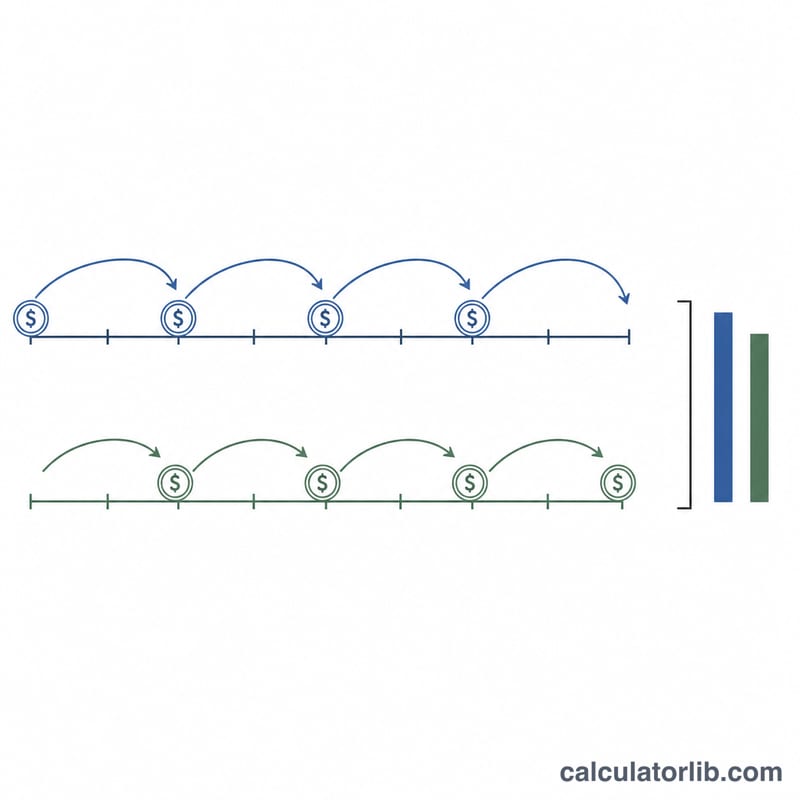
"शुरुआत या अंत" पूरा एक योगदान गायब कर सकता है। यह विकल्प सालाना जमा को हर साल के महीने 1 और महीने 12 के बीच खिसकाता है। अगर आपकी अवधि में अधूरे महीने हैं — मान लीजिए 5 साल 6 महीने — तो आख़िरी अधूरा साल कभी अपने बारहवें महीने तक पहुँचता ही नहीं, इसलिए "अंत" चुनने पर उस साल की जमा कभी होती ही नहीं। $20,000 पर हर साल $5,000, 5% दर: "शुरुआत" में कुल $30,000 जमा होते हैं और अंत आता है $61,005.42 पर; "अंत" में $25,000 जमा होते हैं और नतीजा $54,466.42। पूरे-साल वाली अवधि में भी सिर्फ़ टाइमिंग का फ़र्क $1,381.41 का है ($54,535.20 बनाम $53,153.79)।
"दैनिक" में साल 365.25 दिन का है, और यह "सतत" जैसा नहीं है। डिफ़ॉल्ट पर दैनिक से $54,798.28 मिलता है और सतत से $54,799.03। शुरू में दोनों लगभग बराबर रहते हैं, लंबी अवधि में फ़र्क बढ़ता है।
"शुरुआती निवेश का ब्याज" आपकी टैक्स दर को अनदेखा करता है। यह लाइन सिर्फ़ पहली जमा पर लगाया गया अलग-थलग चक्रवृद्धि फ़ॉर्मूला है। डिफ़ॉल्ट इनपुट पर यह $5,525.63 ही दिखाती है, चाहे टैक्स 0% हो या 25% — जबकि 25% टैक्स अंतिम बैलेंस को $54,535.20 से घटाकर $51,957.36 कर देता है। "योगदान का ब्याज" इसके बाद बचा हुआ हिस्सा है, इसलिए ये दोनों मिलकर हमेशा टैक्स से पहले वाले कुल ब्याज के बराबर होते हैं।
दो लेबल वही नहीं कहते जो लिखा है। "कुल मूलधन" में आपका शुरुआती निवेश भी शामिल है (डिफ़ॉल्ट पर $45,000 = $20,000 + $25,000 का योगदान), और "कुल ब्याज" टैक्स से पहले वाला है। पहले महीने के जमा वाले खाने में शुरुआती बैलेंस भी जुड़ा होता है, इसलिए वहाँ $5,000.00 की जगह $25,000.00 दिखता है।
कुछ लाइनें और तालिकाएँ आती-जाती रहती हैं। महंगाई 0% कर दें तो खरीद क्षमता वाली लाइन बिना-समायोजित आंकड़ा दिखाने की बजाय ग़ायब हो जाती है। दोनों योगदान शून्य कर दें तो बँटवारे वाली तीनों लाइनें ग़ायब हो जाती हैं। और बारह महीने या उससे छोटी अवधि पर तालिकाएँ पूरी तरह बंद रहती हैं — 1 साल की अवधि पर सिर्फ़ सारांश दिखता है, जबकि 13 महीने पर सालाना तालिका की दो पंक्तियाँ आ जाती हैं।
सालाना तालिका मासिक तालिका को जोड़ने से नहीं बनेगी। सालाना योग बिना गोल किए गए मासिक आंकड़ों से निकाला जाता है और सिर्फ़ एक बार गोल किया जाता है। डिफ़ॉल्ट पर पहले साल के बारह छपे हुए मासिक ब्याज जोड़ने पर $1,249.98 बनते हैं, पर साल-1 की पंक्ति में $1,250.00 छपता है। यह फ़र्क एक-दो सेंट का, किसी भी दिशा में हो सकता है — यह गड़बड़ी नहीं है।
आपका कर-पश्चात्, मुद्रास्फीति-समायोजित परिणाम का क्या अर्थ है
कैलकुलेटर कई संख्याएँ प्रिंट करता है, और प्रत्येक एक अलग प्रश्न का उत्तर देता है। उन्हें इस क्रम में पढ़ें।
- नाममात्र अंतिम शेष — अवधि के अंत में भविष्य की डॉलर में खाता मूल्य, कर पहले से ही प्रत्येक अवधि के ब्याज से काट लिया गया है। यह वह संख्या है जो एक विवरण दिखाएगी।
- कुल ब्याज — नाममात्र अंतिम शेष घटा आपने सब कुछ जो डाला (प्रारंभिक निवेश + सभी वार्षिक और मासिक योगदान)। यह ब्याज कर-रहित है, क्योंकि कर इसे अर्जित किए जाने के रूप में काट लिया जाता है।
- प्रारंभिक जमा से ब्याज बनाम योगदान से ब्याज — एक ही कुल को स्रोत द्वारा विभाजित। पहला वह है जो उद्घाटन शेष \(P\) ने अपने आप पर अर्जित किया; दूसरा वह है जो जमा \(D_k\) ने अर्जित किया। योजना की शुरुआत में योगदान का हिस्सा छोटा होता है (प्रत्येक जमा के पास चक्रवृद्धि के लिए कम समय है); लंबी अवधि में यह आमतौर पर प्रारंभिक-जमा हिस्से को पीछे छोड़ देता है।
- ब्याज पर भुगतान किया गया कर — पूरी अवधि में ब्याज से रोका गया संचयी कर।
- मुद्रास्फीति-समायोजित (वास्तविक) शेष — नाममात्र शेष को आज की क्रय शक्ति में परिवर्तित करना:
$$A_{\text{real}}=\frac{A_{\text{nominal}}}{(1+f)^{t}}$$
जहाँ \(f\) वार्षिक मुद्रास्फीति दर है और \(t\) वर्षों में अवधि है। वास्तविक शेष आज की डॉलर में व्यक्त किया जाता है, इसलिए यह एक लक्ष्य की तुलना करने का सही आंकड़ा है जो आज की कीमतों पर उद्धृत है ("मुझे वर्तमान कीमतों पर जमा के लिए $75,000 की आवश्यकता है")। उस लक्ष्य की तुलना नाममात्र शेष से करना अतिशयोक्ति करता है कि आप कितनी दूर गए हैं।
चाहे आप क्रय शक्ति लाभ करते हैं या नहीं यह कर-पश्चात् प्रभावी वार्षिक दर \(e\) पर निर्भर करता है बनाम मुद्रास्फीति:
$$1+r_{\text{real}}=\frac{1+e}{1+f}$$
वास्तविक रिटर्न नकारात्मक है जब भी कर-पश्चात् प्रभावी दर मुद्रास्फीति से नीचे हो — एक 4% खाता 25% पर कर लगाया जाता है 3% कर-पश्चात् अर्जित करता है, जो 3.5% मुद्रास्फीति के मुकाबले क्रय शक्ति खो देता है भले ही नाममात्र शेष बढ़ता रहे।
कर आंकड़ा क्या मान लेता है
मॉडल कर दर को ब्याज पर लागू करता है क्योंकि यह हर अवधि में जमा किया जाता है, एक सपाट सीमांत दर पर: \(i=\frac{r}{n}\left(1-\tau\right)\)। यह साधारण कर-योग्य बचत या बॉन्ड खाते में भुगतान किए गए ब्याज का एक उचित चित्र है, लेकिन यह जानबूझकर तीन चीजों को नज़रअंदाज़ करता है। यह कर-आश्रय खातों के लिए कर को अधिक बताता है — एक यूएस 401(k)/आईआरए, एक रोथ-शैली खाता, एक यूके आईएसए, एक कनाडाई टीएफएसए और समान रैपर कर को स्थगित या छूट देते हैं, इसलिए 0% की कर दर दर्ज करें (और, कर-स्थगित खातों के लिए, परिणाम को निकासी-पूर्व-कर के रूप में मानें)। यह साधारण-आय और पूंजी-लाभ उपचार के बीच भेद को नज़रअंदाज़ करता है, जो कई देशों में विभिन्न दरों पर कर लगाए जाते हैं। और यह भत्ते, सीमाएँ या एक दर की कोई खाता नहीं लेता है जो आपकी आय परिवर्तन के रूप में बदलती है। कर नियम राष्ट्रीय हैं: आपकी निवेश आय पर अपने अधिकार क्षेत्र की सीमांत दर दर्ज करनी चाहिए।
प्रक्षेपण की अन्य सीमाएँ
ब्याज दर, कर दर और मुद्रास्फीति दर सभी पूरी अवधि के लिए स्थिर रखी गई हैं, और प्रक्षेपण में कोई फीस नहीं है — कोई मंच, फंड या खाता शुल्क नहीं, जो प्रभावी दर को सीधे कम करते हैं। वास्तविक दुनिया की रिटर्न साल-दर-साल भिन्न होती है; एक स्थिर-दर प्रक्षेपण चिकनी औसत पथ दिखाता है, न कि ऊपर और नीचे का क्रम जो एक निवेश वास्तव में अनुसरण करता है।
यह खंड कैलकुलेटर द्वारा किए जाने वाले अंकगणित की एक तथ्यपरक व्याख्या है। यह सामान्य जानकारी है, न कि वित्तीय या कर सलाह, और यहाँ कोई भी आंकड़ा इस बारे में एक सिफारिश नहीं है कि आपको क्या निवेश करना चाहिए या आपको कैसे कर लगना चाहिए। अपने पैसे के बारे में निर्णयों के लिए, अपने देश में एक योग्य पेशेवर से परामर्श लें।
परिणाम परिदृश्यों में कैसे बदलता है
नीचे प्रत्येक पंक्ति एक ही आधार मामले से शुरू होती है और बिल्कुल एक कारक को बदलती है। आधार मामला: $25,000 प्रारंभिक निवेश, $400 प्रति माह (कोई वार्षिक योगदान नहीं), 6% नाममात्र दर, मासिक चक्रवृद्धि, प्रत्येक अवधि के अंत में योगदान, ब्याज पर 22% कर, 3% मुद्रास्फीति, 10 वर्ष की अवधि। सभी आंकड़े कैलकुलेटर के समान विधि का उपयोग करते हैं: नाममात्र दर और चक्रवृद्धि आवृत्ति को कर-पश्चात् प्रभावी वार्षिक दर \(e\) में परिवर्तित किया जाता है, फिर आंतरिक मासिक दर \(r_m=(1+e)^{1/12}-1\) में, और नाममात्र परिणाम को \((1+f)^{t}\) द्वारा विभाजित किया जाता है। "भुगतान किया गया कर" अवधि भर ब्याज पर रोका गया संचयी कर है। आंकड़े पूरी डॉलर तक गोल किए गए हैं।
| भिन्न कारक | सेटिंग | नाममात्र शेष | भुगतान किया गया कर | मुद्रास्फीति-समायोजित शेष |
|---|---|---|---|---|
| — (आधार मामला) | मासिक चक्रवृद्धि, अवधि के अंत, 22% कर, 3% मुद्रास्फीति, 10 वर्ष | $100,945 | $7,882 | $75,112 |
| चक्रवृद्धि आवृत्ति | वार्षिक | $100,243 | $7,684 | $74,590 |
| दैनिक (365/वर्ष) | $101,009 | $7,900 | $75,160 | |
| निरंतर | $101,011 | $7,900 | $75,161 | |
| योगदान समय | प्रत्येक अवधि की शुरुआत (वर्षिकी देय) | $101,183 | $7,949 | $75,289 |
| ब्याज पर कर दर | 0% (कर-आश्रय खाता) | $111,037 | $0 | $82,622 |
| 32% | $96,718 | $11,162 | $71,967 | |
| मुद्रास्फीति दर | 0% | $100,945 | $7,882 | $100,945 |
| 2% | $100,945 | $7,882 | $82,810 | |
| 5% | $100,945 | $7,882 | $61,971 | |
| अवधि | 20 वर्ष | $222,102 | $28,516 | $122,973 |
| 30 वर्ष | $415,391 | $69,495 | $171,136 |
कौन सा लीवर सबसे महत्वपूर्ण है? 10-वर्ष की अवधि को स्थिर रखते हुए, मुद्रास्फीति धारणा वास्तविक शेष को सबसे अधिक स्थानांतरित करती है — 0% और 5% मुद्रास्फीति के बीच लगभग $38,974, भले ही नाममात्र शेष कभी नहीं बदलता। कर दूसरा है (0% और 32% के बीच वास्तविक शेष का लगभग $10,655)। चक्रवृद्धि आवृत्ति और योगदान समय तुलना में लगभग शोर हैं: वार्षिक बनाम निरंतर चक्रवृद्धि वास्तविक शेष का लगभग $571 है, और योगदान को प्रत्येक अवधि की शुरुआत में स्थानांतरित करना लगभग $177 है। पूरी तालिका में, समय सब कुछ पर हावी है: अवधि को 10 से 30 वर्ष तक बढ़ाने से वास्तविक शेष को दोगुना से अधिक हो जाता है भले ही 3% मुद्रास्फीति इसे बीस अतिरिक्त वर्षों के लिए नष्ट कर दे।
नोट: 22% और 32% दरें यूएस संघीय सीमांत आय-कर ब्रैकेट हैं, यहाँ पूरी तरह से चित्रकारी मूल्यों के रूप में उपयोग किए गए हैं। ब्याज आय पर कर देश द्वारा भिन्न होता है — अपने क्षेत्राधिकार की सीमांत दर दर्ज करें, या एक कर-आश्रय खाते के लिए 0%। 2% मुद्रास्फीति पंक्ति कई प्रमुख केंद्रीय बैंकों द्वारा अपनाए गए मुद्रास्फीति लक्ष्य को प्रतिबिंबित करती है, गारंटीकृत दर नहीं। ये परिदृश्य अंकगणित चित्र हैं, वित्तीय सलाह नहीं।
मुख्य शर्तें परिभाषित
- मूलधन / प्रारंभिक निवेश (\(P\)) — दिन एक पर खाते में पहले से मौजूद राशि, किसी भी योगदान को जोड़ने से पहले।
- योगदान (\(D_k\)) — अवधि के दौरान जोड़ा गया पैसा: हर महीने जोड़ा गया मासिक जमा, साथ ही साल में एक बार जोड़ा गया वार्षिक जमा। योगदान ब्याज नहीं है, इसलिए उन्हें "कुल ब्याज" आंकड़े से बाहर रखा जाता है।
- चक्रवृद्धि ब्याज — पहले से जमा किए गए ब्याज सहित शेष पर जमा किया गया ब्याज, इसलिए आधार जो ब्याज अर्जित करता है प्रत्येक अवधि बढ़ता है। साधारण ब्याज, इसके विपरीत, हमेशा मूल मूलधन पर केवल भुगतान करता है।
- नाममात्र वार्षिक दर (\(r\)) — उद्धृत, सुर्खी साल की दर। अपने आप पर यह अधूरा है: इसका वास्तविक अर्थ इस बात पर निर्भर करता है कि यह कितनी बार चक्रवृद्धि करता है।
- वर्ष में चक्रवृद्धि अवधि (\(n\)) — ब्याज कितनी बार वार्षिक जमा किया जाता है: 1 (वार्षिक), 2, 4, 12, 24, 26, 52, 365, या निरंतर।
- प्रभावी वार्षिक दर (एपीवाई, \(e\)) — वह दर जो एक वर्ष में एक बार चक्रवृद्धि को ध्यान में रखते हुए समान वृद्धि पैदा करती है: $$e=\left(1+\frac{r}{n}\right)^{n}-1$$ यह विभिन्न चक्रवृद्धि आवृत्तियों के साथ ऑफ़र की तुलना करने का एकमात्र उचित आधार है।
- निरंतर चक्रवृद्धि — सीमा \(n\to\infty\) के रूप में, जहाँ ब्याज तुरंत जमा किया जाता है: $$e=\mathrm{e}^{r}-1$$ यह सेट करता है कि किसी दिए गए नाममात्र दर पर कोई भी चक्रवृद्धि आवृत्ति क्या वितरण कर सकती है।
- आंतरिक रूप से उपयोग की गई मासिक दर (\(r_m\)) — प्रभावी वार्षिक दर का मासिक-समतुल्य, $$r_m=(1+e)^{1/12}-1$$ उपयोग किया जाता है ताकि मासिक जमा को स्थिर चक्रवृद्धि आवृत्ति की परवाह किए बिना एक मासिक अनुसूची पर लागू किया जा सके।
- साधारण वर्षिकी (अवधि के अंत) — प्रत्येक अवधि के अंत में किए गए योगदान; प्रत्येक जमा एक अवधि के लिए कम ब्याज अर्जित करता है।
- वर्षिकी देय (अवधि की शुरुआत) — प्रत्येक अवधि के शुरुआत में किए गए योगदान। इसका भविष्य मूल्य साधारण-वर्षिकी मूल्य को \((1+r_m)\) से गुणा किया जाता है।
- ब्याज आय पर सीमांत कर दर — ब्याज आय की प्रत्येक अतिरिक्त डॉलर का प्रतिशत कर में भुगतान किया जाता है, आपकी शीर्ष लागू दर पर। दरें, भत्ते और चाहे ब्याज को साधारण आय या पूंजी लाभ के रूप में कर लगाया जाए राष्ट्रीय रूप से निर्धारित किए जाते हैं और देश से देश में भिन्न होते हैं।
- नाममात्र मूल्य — एक राशि जो भविष्य की तारीख के पैसे में कहा जाता है जहाँ यह होता है, कीमत परिवर्तनों के लिए कोई समायोजन के साथ।
- वास्तविक (मुद्रास्फीति-समायोजित) मूल्य — वही राशि आज के पैसे में पुनः \((1+f)^{t}\) द्वारा विभाजित करके, जहाँ \(f\) वार्षिक मुद्रास्फीति है और \(t\) वर्ष हैं।
- क्रय शक्ति — वस्तुओं और सेवाओं की मात्रा जो एक राशि खरीद सकती है। यह गिरता है जब कीमतें बढ़ती हैं, जिसके कारण बढ़ता हुआ नाममात्र शेष वास्तविक शर्तों में अभी भी नुकसान का प्रतिनिधित्व कर सकता है।
ये परिभाषाएँ कैलकुलेटर द्वारा उपयोग की जाने वाली अंकगणित का वर्णन करती हैं। यह सामान्य जानकारी है, न कि वित्तीय या कर सलाह।
अक्सर पूछे जाने वाले सवाल
मैंने सालाना कंपाउंडिंग चुनी है, फिर बैलेंस हर महीने क्यों बढ़ रहा है?
क्योंकि इंजन हमेशा महीने-दर-महीने चलता है और बारहवें मूल की मदद से सालाना दर को बारह महीनों में बाँट देता है। हर महीने असली ग्रोथ दिखती है, और दिसंबर का बैलेंस ठीक वहीं पहुँचता है जहाँ साल में एक बार कंपाउंडिंग करने पर पहुँचता।
क्या टैक्स दर मेरा अंतिम बैलेंस घटाती है?
हाँ — टैक्स हर महीने ब्याज में से कट जाता है, इसलिए वह सिर्फ़ आख़िरी आंकड़ा नहीं घटाता, कंपाउंडिंग की रफ़्तार भी धीमी करता है। बस "शुरुआती निवेश का ब्याज" वाली लाइन को यह नहीं छूता।
क्या महीनों वाले खाने में 18 डाल सकते हैं?
बिलकुल। महीनों की सीमा 11 पर नहीं रुकती; डिफ़ॉल्ट सेटिंग पर 0 साल 18 महीने और 1 साल 6 महीने, दोनों $32,021.72 देते हैं। दशमलव वाली एंट्री काट दी जाती है, इसलिए 5.9 साल को 5 माना जाएगा।
शुरुआत या अंत — क्या चुनें?
जो आपकी असली आदत हो: हर अवधि की शुरुआत में पैसा डालते हैं तो "शुरुआत", और ब्याज लगने के बाद पैसा पहुँचता है तो "अंत"। अगर अवधि में अधूरे महीने हैं, तो सालाना तालिका की आख़िरी पंक्ति देखकर पक्का कर लें कि आख़िरी योगदान वहीं दर्ज हुआ है जहाँ आप चाहते थे।
महंगाई दर कितनी रखूँ?
अमेरिका के लिए 2–3% सामान्य दीर्घकालिक अनुमान है; भारत के लिए ज़्यादातर लोग 5–6% रखते हैं। 0 डालने पर खरीद क्षमता वाली लाइन बिना-समायोजित आंकड़ा दिखाने के बजाय हट जाती है — इसलिए अगर वह लाइन ग़ायब दिखे, वजह यही है।
















