

この計算機は、まとまった資金と継続的な積立が一定期間でいくらに育つかを試算し、そこから結果を静かに削り取る2つの要因——毎年の利息にかかる税金と、最終残高の購買力を目減りさせるインフレ——を差し引いて表示します。金融機関に金利を提示されたときに、本当に知りたい数字、つまり表面上の残高ではなく「税引後・インフレ調整後」の金額を確認するためのツールです。
金額はすべて米ドル建てで、税率やインフレ率も米国の水準(IRAなどの税制優遇口座、長期インフレ2〜3%)を念頭に置いた設計になっています。日本で使う場合は、通貨単位を円と読み替え、税率欄には利子・配当にかかる実際の税率(特定口座での源泉徴収なら20.315%)を入力してください。NISAやiDeCoのような非課税・課税繰延べ口座を想定するなら税率は0%です。日本の課税ルール(申告分離課税、損益通算など)は米国とは異なるため、細かい税額計算は日本の制度に沿って別途確認してください。
入力項目の読み方
| 入力項目 | 何を入れるか | 目安の範囲 |
|---|---|---|
| 初期投資額 | 初日に投じる金額。カンマ区切りのまま入力できます。 | $0 – $1,000,000 |
| 年間積立額 | 年1回のまとまった入金。ボーナスや還付金、IRA(米国の個人退職口座)への年1回の拠出など。 | $0 – $30,000 |
| 毎月の積立額 | 毎月の自動積立。運用期間中の全ての月に適用されます。 | $0 – $5,000 |
| 積立のタイミング(期首/期末) | その月の利息計算の前に入金するか、後に入金するか。 | 「意外な仕様」の項を参照——差額が数千ドル単位になります |
| 年利 | 商品説明書に書かれた名目年利。複利効果を反映する前の数字です。 | 0.01% – 12% |
| 複利計算の頻度 | 利息が元本に組み入れられる回数。年1回から毎日、連続複利まで。 | 商品説明に合わせる。実務では毎月・毎日が主流 |
| 運用期間 | 年と月を合算します。月は11までという制限はありません。 | 1 – 40年 |
| 税率 | 利子所得にかかる限界税率。非課税口座なら0を入力。 | 0% – 40% |
| インフレ率 | 米国の長期平均は2〜3%程度。日本で使うなら想定する物価上昇率を。 | 0% – 6% |
計算のしくみ
どの複利頻度を選んでも、まずは実効年利——年1回だけ適用したときに同じ成長をもたらす利率——に換算されます。計算機はその12乗根を取り、1か月ずつ進めていきます。
年 \(n\) 回複利で利率が \(r\) のとき \(e = \left(1 + \dfrac{r}{n}\right)^{n} - 1\)、連続複利なら \(e = \mathrm{e}^{r} - 1\) です。実際に使われる月利は次の式で求めます。
$$r_m = (1 + e)^{1/12} - 1$$
毎月、残高は \(b \times r_m\) だけ利息を生み、その利息に対する税金が引かれ、さらに積立額が加算されます。最後に購買力の行では、残高を \((1 + i)^{t}\) で割ります。\(i\) がインフレ率、\(t\) が年単位の運用期間です。
計算例
初期投資$25,000、毎月$400を期首に積立、年利6%の年1回複利、期間10年、税率22%、インフレ率3%とします。
実効年利はちょうど6%なので、月利は \(1.06^{1/12} - 1 = 0.00486755\)。これは6% ÷ 12 = 0.005 ではない点に注意してください。1か月目:先に$400が入金されて$25,400、利息は 25,400 × 0.00486755 = $123.64、そこから22%の税金$27.20が引かれ、月末残高は 25,400 + 123.64 − 27.20 = $25,496.44 となります。
これを120回繰り返した結果:
| 最終残高 | $100,283.95 |
| 元本合計 | $73,000.00 |
| 積立総額 | $48,000.00 |
| 利息合計 | $34,979.42 |
| 初期投資分の利息 | $19,771.19 |
| 積立分の利息 | $15,208.23 |
| 税額合計 | $7,695.47 |
| 税引後利息合計 | $27,283.95 |
| インフレ調整後の購買力 | $74,620.67 |
検算してみましょう。元本合計は 25,000 + 48,000 = $73,000。100,283.95 − 73,000 = $27,283.95 で、これは税引後の利息であり、$34,979.42(税引前)ではありません。内訳の行は 25,000 × 1.0610 − 25,000 = $19,771.19 から算出され、残りの$15,208.23が積立分に割り当てられます。購買力は 100,283.95 ÷ 1.343916 ≈ $74,620.67 です。
意外な仕様(つまずきポイント)
複利の頻度は思ったほど効かない。 どの頻度を選んでも、利息は年12回計上されます。頻度が決めるのは実効年利だけです。だから「年1回」を選んでも月次表には0が11個並ぶのではなく、12行すべてに異なる利息が表示されます。初期設定では1か月目の利息は$101.85で、年利を12で割って求めた$104.17ではありません。それでも12か月目の残高はぴったり$26,250.00に着地します。
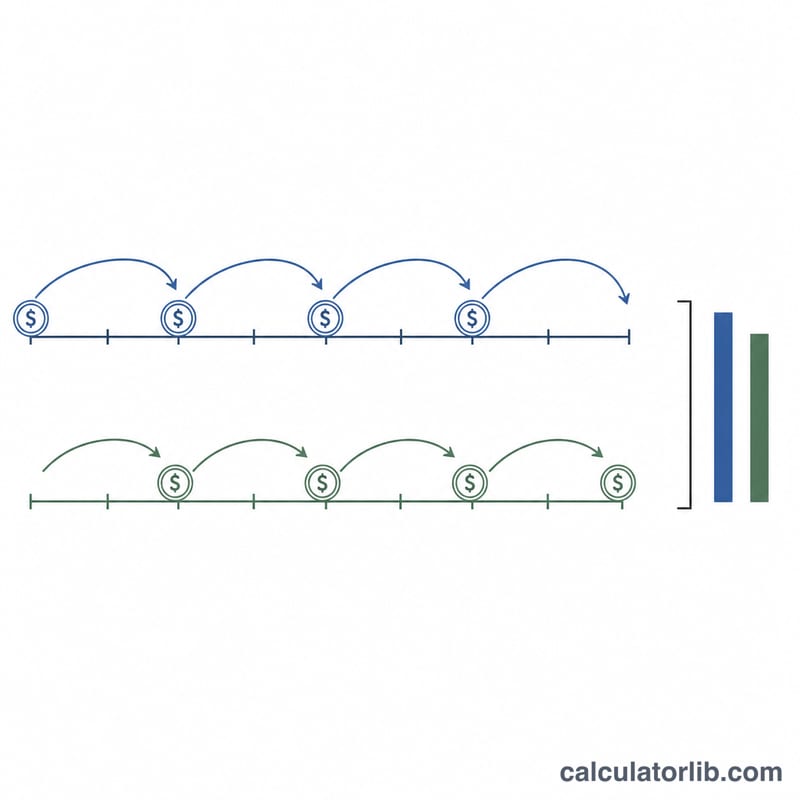
「期首/期末」の選択で、積立が丸ごと1回消えることがある。 このラジオボタンは、年1回の入金を各年の1か月目に置くか12か月目に置くかを切り替えます。期間に端数の月がある場合——たとえば5年6か月——最後の半端な年は12か月目に到達しないため、「期末」だとその年の入金が単純に発生しません。初期投資$20,000、年間積立$5,000、年利5%の場合:「期首」なら積立総額$30,000で最終残高$61,005.42、「期末」なら積立総額$25,000で$54,466.42。端数のない年数でも、タイミングの違いだけで$1,381.41の差が出ます($54,535.20 対 $53,153.79)。
「毎日」は365.25日で計算し、「連続複利」とは別物。 初期設定では、毎日複利が$54,798.28、連続複利が$54,799.03。短期ではほぼ同じですが、期間が長くなるにつれて差が開きます。
「初期投資分の利息」は税率を無視する。 この行は初期投資額だけを対象にした独立した複利計算式の結果です。初期設定では税率が0%でも25%でも$5,525.63と表示されます——実際には25%課税で最終残高が$54,535.20から$51,957.36へ下がるにもかかわらず、です。「積立分の利息」はその残りとして計算されるため、2つを足すと必ず税引前の利息合計になります。
ラベル通りではない項目が2つある。 「元本合計」には初期投資額が含まれます(初期設定では $45,000 = $20,000 + 積立$25,000)。「利息合計」は税引前です。また月次表の1か月目の入金欄には初期残高も乗るので、$5,000.00ではなく$25,000.00と表示されます。
表示が出たり消えたりする。 インフレ率を0%にすると、未調整の数字を出す代わりに購買力の行そのものが消えます。積立を両方ゼロにすると、内訳3行が消えます。さらに、運用期間が12か月以下のときは推移表が完全に非表示になります——1年ちょうどならサマリーだけ、13か月なら年次表が2行表示されます。
年次表と月次表の合計は一致しない。 年次の数値は丸め前の月次データから計算し、最後に1回だけ丸めています。初期設定では、1年目に表示された12か月分の利息を足すと$1,249.98ですが、年次表の1年目の行は$1,250.00と出ます。差は1〜2セントで、方向はどちらにも振れます。バグではありません。
税引き後・インフレ調整後の結果の意味
電卓はいくつかの数値を出力し、それぞれが異なる質問に答えます。この順で読んでください。
- 名目最終残高——用語終了時のアカウント値(将来ドル表示)。各期間の利息から税がすでに差し引かれています。これは明細書に表示される数値です。
- 総利息——名目最終残高から、入金したすべてのもの(初期投資+すべての年間および月間拠出金)を差し引いたもの。税が利息を稼ぐときに引かれるため、税引き後純利息です。
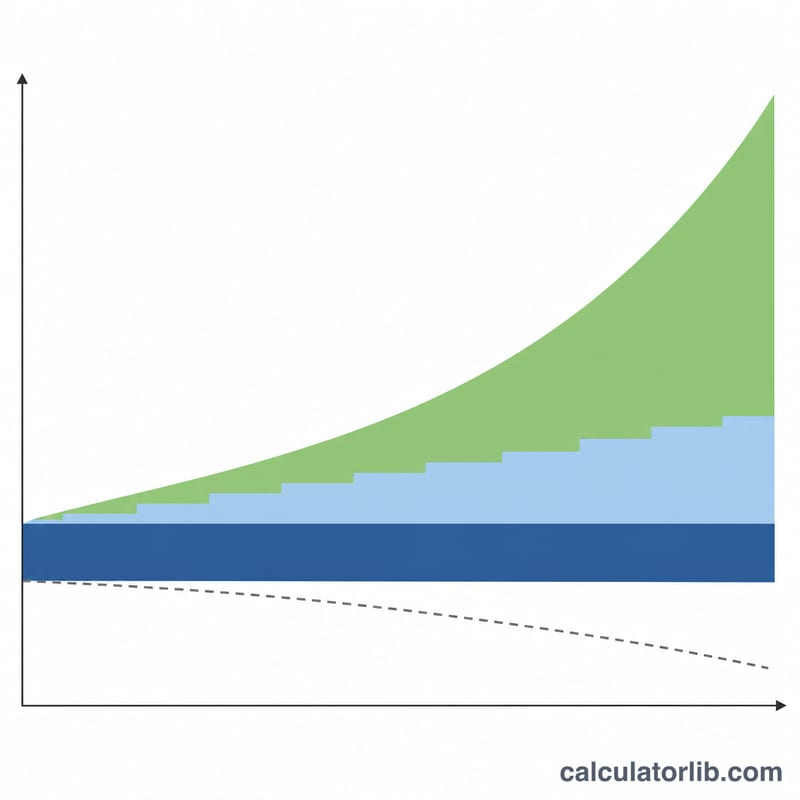
- 初期預金からの利息対拠出金からの利息——同じ合計を出所別に分割。最初のものは開始残高 \(P\) が単独で稼いだもの。2番目のものは預金 \(D_k\) が稼いだものです。計画の初期段階では拠出金シェアは小さい(各預金は複利計算する時間が少ない)。長期にわたって通常は初期預金シェアを上回ります。
- 利息に支払われた税——用語全体を通じて利息から差し引かれた累積税。
- インフレ調整済み(実質)残高——名目残高を本日の購買力に調整したもの:
$$A_{\text{real}}=\frac{A_{\text{nominal}}}{(1+f)^{t}}$$
ここで \(f\) は年間インフレ率、\(t\) は年単位の用語です。実質残高は本日のドルで表示されるため、現在の価格で提示された目標と比較するための正しい数値です(例:「現在の価格で預金に$75,000が必要」)。その目標を名目残高と比較すると、達成度が過大評価されます。
購買力を得るかどうかはまったく、税引き後実効年利率 \(e\) 対インフレーションに依存します:
$$1+r_{\text{real}}=\frac{1+e}{1+f}$$
税引き後実効率がインフレーション以下である場合、実質収益率は常に負です——4%のアカウントが25%の税を課せられると3%の税引き後利益が得られ、名目残高が上昇し続けているにもかかわらず、3.5%インフレーションに対する購買力を失います。
税数値が仮定すること
このモデルは、1つの固定限界税率で毎期クレジットされる利息に税率を適用します:\(i=\frac{r}{n}\left(1-\tau\right)\)。これは通常の課税対象貯蓄または債券アカウントに支払われる利息の妥当な図ですが、意図的に3つのことを無視します。税制優遇アカウントの税を過大評価します——米国401(k)/IRA、ロススタイルアカウント、英国ISA、カナダTFSAおよび同様のラッパーは税を延期または免除するため、税率を0%で入力してください(税制繰延アカウントの場合、結果を引き出し前税として扱う)。通常所得と譲渡利益処理の区別を無視します。多くの国ではこれらは異なる税率で課税されます。また、控除、閾値、または所得の変化に応じて変わる税率を考慮しません。税ルールは国家的です:入力する税率は自分の管轄区域の投資所得の限界税率である必要があります。
予測の他の制限
利息率、税率、インフレ率はすべて用語全体を通じて一定に保たれ、予測には手数料が含まれていません——プラットフォーム、ファンド、またはアカウント手数料がなく、これらは実効率を直接低下させます。実世界のリターンは年ごとに異なります。一定レート予測は滑らかな平均パスを示し、投資が実際に従う上下の列ではありません。
このセクションは電卓が実行する算術の事実上の説明です。一般情報であり、財務上またはに関する助言ではなく、ここの数値は投資すべきことまたは課税方法についての推奨ではありません。自分のお金に関する決定については、自分の国の有資格プロフェッショナルに相談してください。
結果がシナリオ全体でどのように変化するか
下の各行は同じベースケースから始まり、正確に1つの要因を変更します。ベースケース:$25,000の初期投資、月$400(年間拠出金なし)、6%名目利率、月次複利、各期間終了時の拠出金、利息に対する22%の税金、3%インフレーション、10年間。すべての数値は電卓と同じ方法を使用します:名目率と複利計算周期は税引き後実効年利率 \(e\) に変換され、その後内部月利率 \(r_m=(1+e)^{1/12}-1\) に変換され、名目結果は \((1+f)^{t}\) で除算されます。「支払った税」は用語全体を通じて利息に対する累積税です。数値は全ドルに四捨五入されます。
| 変動要因 | 設定 | 名目残高 | 支払った税金 | インフレ調整残高 |
|---|---|---|---|---|
| ——(ベースケース) | 月次複利、期間終了、22%税、3%インフレーション、10年 | $100,945 | $7,882 | $75,112 |
| 複利計算周期 | 年間 | $100,243 | $7,684 | $74,590 |
| 日次(365/年) | $101,009 | $7,900 | $75,160 | |
| 継続的 | $101,011 | $7,900 | $75,161 | |
| 拠出金のタイミング | 各期間の開始(年金期日) | $101,183 | $7,949 | $75,289 |
| 利息に対する税率 | 0%(税制優遇アカウント) | $111,037 | $0 | $82,622 |
| 32% | $96,718 | $11,162 | $71,967 | |
| インフレ率 | 0% | $100,945 | $7,882 | $100,945 |
| 2% | $100,945 | $7,882 | $82,810 | |
| 5% | $100,945 | $7,882 | $61,971 | |
| 用語 | 20年 | $222,102 | $28,516 | $122,973 |
| 30年 | $415,391 | $69,495 | $171,136 |
どのレバーが最も重要ですか?10年間の用語を固定すると、インフレーション仮定は実質残高をはるかに最も移動します——0%から5%インフレーション間で約$38,974、名目残高が変わらないにもかかわらず。税は2番目(0%から32%間の実質残高のおおよそ$10,655)です。複利計算周期と拠出金のタイミングは比較によってほぼノイズです:年間対継続的複合計算は実質残高の約$571の価値があり、各期間の開始への拠出金のシフトは約$177です。テーブル全体を通じて、時間がすべてを支配します:用語を10年から30年に延長することは、3%インフレーションが20年間追加で削減されていても実質残高を2倍以上にします。
注:22%および32%の税率は米国連邦限界所得税ブラケットであり、ここで純粋に説明的な値として使用されています。利息所得に対する税は国によって異なります——自分の管轄区域の限界税率を入力するか、税制優遇アカウント用に0%を入力してください。2%インフレーション行は複数の主要中央銀行が採用したインフレーション目標を反映し、保証されたレートではありません。これらのシナリオは算術説明であり、財務上の助言ではありません。
定義された主要用語
- 元本/初期投資(\(P\))——何らかの拠出金が追加される前に、初日にすでにアカウントにある金額。
- 拠出金(\(D_k\))——用語中に追加されたお金:毎月追加される月次預金、および年に1回追加される年間預金。拠出金は利息ではないため、「総利息」数値から除外されます。
- 複利——以前にクレジットされた利息を含む残高にクレジットされた利息。したがって利息を稼ぐベースは毎期成長します。対照的に、単純利息は常に元の元本についてのみ支払われます。
- 名目年率(\(r\))——提示された、見出しの年利レート。それ自体で不完全です:その実際の意味はどのくらい頻繁に複合計算するかに依存します。
- 1年当たりの複利計算期間(\(n\))——利息が年間にクレジットされる回数:1(年間)、2、4、12、24、26、52、365、または継続的。
- 実効年利率(APY、\(e\))——複合計算が考慮されたら1年で同じ成長を生み出す率:$$e=\left(1+\frac{r}{n}\right)^{n}-1$$ 異なる複利計算周期を持つ提供を比較するための唯一の公正な基準です。
- 継続的な複利——\(n\to\infty\)としての限界。利息が瞬時にクレジットされる場所:$$e=\mathrm{e}^{r}-1$$ 与えられた名目利率で任意の複利計算周期が配信できるもの上限を設定します。
- 内部で使用される月利率(\(r_m\))——実効年利率の月相当:$$r_m=(1+e)^{1/12}-1$$ 月次預金を月次スケジュールで適用できるよう使用され、記載された複利計算周期に関係なく。
- 通常年金(期間終了)——各期間の終了時に行われた拠出金。各預金は1期間分少ない利息を稼ぎます。
- 年金期日(期間開始)——各期間の開始時に行われた拠出金。その将来価値は通常年金値に \((1+r_m)\) を掛けたものです。
- 利息所得の限界税率——税で支払われた追加ドルの利息の割合。あなたの最高適用税率で。税率、控除、および利息が通常所得として課税されるか譲渡利益として課税されるかは、国家的に設定され、国から国へ異なります。
- 名目価値——それが発生する将来の日付のお金で述べられた金額、価格変更の調整なし。
- 実際(インフレ調整済み)価値——\((1+f)^{t}\) で除算することにより、本日のお金で再述された同じ金額。ここで \(f\) は年間インフレーション、\(t\) は年です。
- 購買力——お金の合計が購入できる商品とサービスの量。価格が上昇するときそれは低下します。これが上昇する名目残高が実質的にまだ損失を表すことができる理由です。
これらの定義は電卓で使用される算術を説明しています。一般情報であり、財務上またはに関する助言ではありません。
よくある質問
年1回複利を選んだのに、なぜ毎月残高が増えるのですか?
計算エンジンが常に月単位で進み、12乗根を使って年利を12か月に均等配分しているためです。各月が実際に成長し、12月末の残高は年1回複利とまったく同じ水準に着地します。
税率は最終残高を減らしますか?
減らします。税金は毎月の利息から差し引かれるので、最終合計だけでなく複利の効きそのものを鈍らせます。ただし「初期投資分の利息」の行だけは影響を受けません。
月の欄に18と入力できますか?
できます。月は11までという制限はなく、初期設定では「0年18か月」も「1年6か月」もどちらも$32,021.72になります。小数は切り捨てられるため、5.9年は5年として扱われます。
期首と期末、どちらを選ぶべきですか?
実際の入金習慣に合わせてください。各期の初めに入金するなら「期首」、利息計上後にお金が入るなら「期末」です。期間に端数の月が含まれる場合は、年次表の最終行を見て、最後の積立が想定どおりの位置にあるか確認しましょう。
インフレ率は何%を入れればいいですか?
長期の想定としては2〜3%が一般的です(米国の実績ベース)。日本の物価上昇率を前提にするなら、想定する数値に置き換えてください。0を入力すると未調整の数字が出るのではなく購買力の行自体が消えるので、この行が見当たらないときは入力値を確認してください。
















