
貯蓄口座 最終残高シミュレーター

貯蓄口座 最終残高シミュレーター

成長中 AI Skill PRO

計算を入力してください

結果

最終残高
¥3,861,792
120 か月
初期預入額 ¥1,000,000
積立総額 ¥2,751,331
受取利息合計 ¥110,461
月次の成長係数 1.000415715
積立推移表
年 入金額 利息 期末残高
1 ¥1,240,000 ¥5,000 ¥1,245,000
2 ¥247,200 ¥6,225 ¥1,498,425
3 ¥254,616 ¥7,492 ¥1,760,533
4 ¥262,254 ¥8,803 ¥2,031,590
5 ¥270,122 ¥10,158 ¥2,311,870
6 ¥278,226 ¥11,559 ¥2,601,655
7 ¥286,573 ¥13,008 ¥2,901,236
8 ¥295,170 ¥14,506 ¥3,210,912
9 ¥304,025 ¥16,055 ¥3,530,992
10 ¥313,146 ¥17,655 ¥3,861,792
月 入金額 利息 期末残高
1 ¥1,000,000 ¥416 ¥1,000,416
2 ¥0 ¥416 ¥1,000,832
3 ¥0 ¥416 ¥1,001,248
4 ¥0 ¥416 ¥1,001,664
5 ¥0 ¥416 ¥1,002,080
6 ¥0 ¥417 ¥1,002,497
7 ¥0 ¥417 ¥1,002,914
8 ¥0 ¥417 ¥1,003,331
9 ¥0 ¥417 ¥1,003,748
10 ¥0 ¥417 ¥1,004,165
11 ¥0 ¥417 ¥1,004,582
12 ¥240,000 ¥418 ¥1,245,000
年末 1
13 ¥0 ¥518 ¥1,245,518
14 ¥0 ¥518 ¥1,246,035
15 ¥0 ¥518 ¥1,246,553
16 ¥0 ¥518 ¥1,247,072
17 ¥0 ¥518 ¥1,247,590
18 ¥0 ¥519 ¥1,248,109
19 ¥0 ¥519 ¥1,248,627
20 ¥0 ¥519 ¥1,249,147
21 ¥0 ¥519 ¥1,249,666
22 ¥0 ¥520 ¥1,250,185
23 ¥0 ¥520 ¥1,250,705
24 ¥247,200 ¥520 ¥1,498,425
年末 2
25 ¥0 ¥623 ¥1,499,048
26 ¥0 ¥623 ¥1,499,671
27 ¥0 ¥623 ¥1,500,295
28 ¥0 ¥624 ¥1,500,918
29 ¥0 ¥624 ¥1,501,542
30 ¥0 ¥624 ¥1,502,166
31 ¥0 ¥624 ¥1,502,791
32 ¥0 ¥625 ¥1,503,416
33 ¥0 ¥625 ¥1,504,041
34 ¥0 ¥625 ¥1,504,666
35 ¥0 ¥626 ¥1,505,291
36 ¥254,616 ¥626 ¥1,760,533
年末 3
37 ¥0 ¥732 ¥1,761,265
38 ¥0 ¥732 ¥1,761,997
39 ¥0 ¥732 ¥1,762,730
40 ¥0 ¥733 ¥1,763,462
41 ¥0 ¥733 ¥1,764,196
42 ¥0 ¥733 ¥1,764,929
43 ¥0 ¥734 ¥1,765,663
44 ¥0 ¥734 ¥1,766,397
45 ¥0 ¥734 ¥1,767,131
46 ¥0 ¥735 ¥1,767,866
47 ¥0 ¥735 ¥1,768,601
48 ¥262,254 ¥735 ¥2,031,590
年末 4
49 ¥0 ¥845 ¥2,032,435
50 ¥0 ¥845 ¥2,033,280
51 ¥0 ¥845 ¥2,034,125
52 ¥0 ¥846 ¥2,034,971
53 ¥0 ¥846 ¥2,035,817
54 ¥0 ¥846 ¥2,036,663
55 ¥0 ¥847 ¥2,037,510
56 ¥0 ¥847 ¥2,038,357
57 ¥0 ¥847 ¥2,039,204
58 ¥0 ¥848 ¥2,040,052
59 ¥0 ¥848 ¥2,040,900
60 ¥270,122 ¥848 ¥2,311,870
年末 5
61 ¥0 ¥961 ¥2,312,831
62 ¥0 ¥961 ¥2,313,793
63 ¥0 ¥962 ¥2,314,755
64 ¥0 ¥962 ¥2,315,717
65 ¥0 ¥963 ¥2,316,680
66 ¥0 ¥963 ¥2,317,643
67 ¥0 ¥963 ¥2,318,606
68 ¥0 ¥964 ¥2,319,570
69 ¥0 ¥964 ¥2,320,534
70 ¥0 ¥965 ¥2,321,499
71 ¥0 ¥965 ¥2,322,464
72 ¥278,226 ¥965 ¥2,601,655
年末 6
73 ¥0 ¥1,082 ¥2,602,737
74 ¥0 ¥1,082 ¥2,603,819
75 ¥0 ¥1,082 ¥2,604,901
76 ¥0 ¥1,083 ¥2,605,984
77 ¥0 ¥1,083 ¥2,607,068
78 ¥0 ¥1,084 ¥2,608,151
79 ¥0 ¥1,084 ¥2,609,236
80 ¥0 ¥1,085 ¥2,610,320
81 ¥0 ¥1,085 ¥2,611,406
82 ¥0 ¥1,086 ¥2,612,491
83 ¥0 ¥1,086 ¥2,613,577
84 ¥286,573 ¥1,087 ¥2,901,236
年末 7
85 ¥0 ¥1,206 ¥2,902,442
86 ¥0 ¥1,207 ¥2,903,649
87 ¥0 ¥1,207 ¥2,904,856
88 ¥0 ¥1,208 ¥2,906,064
89 ¥0 ¥1,208 ¥2,907,272
90 ¥0 ¥1,209 ¥2,908,480
91 ¥0 ¥1,209 ¥2,909,689
92 ¥0 ¥1,210 ¥2,910,899
93 ¥0 ¥1,210 ¥2,912,109
94 ¥0 ¥1,211 ¥2,913,320
95 ¥0 ¥1,211 ¥2,914,531
96 ¥295,170 ¥1,212 ¥3,210,912
年末 8
97 ¥0 ¥1,335 ¥3,212,247
98 ¥0 ¥1,335 ¥3,213,582
99 ¥0 ¥1,336 ¥3,214,918
100 ¥0 ¥1,336 ¥3,216,255
101 ¥0 ¥1,337 ¥3,217,592
102 ¥0 ¥1,338 ¥3,218,929
103 ¥0 ¥1,338 ¥3,220,268
104 ¥0 ¥1,339 ¥3,221,606
105 ¥0 ¥1,339 ¥3,222,946
106 ¥0 ¥1,340 ¥3,224,285
107 ¥0 ¥1,340 ¥3,225,626
108 ¥304,025 ¥1,341 ¥3,530,992
年末 9
109 ¥0 ¥1,468 ¥3,532,459
110 ¥0 ¥1,469 ¥3,533,928
111 ¥0 ¥1,469 ¥3,535,397
112 ¥0 ¥1,470 ¥3,536,867
113 ¥0 ¥1,470 ¥3,538,337
114 ¥0 ¥1,471 ¥3,539,808
115 ¥0 ¥1,472 ¥3,541,280
116 ¥0 ¥1,472 ¥3,542,752
117 ¥0 ¥1,473 ¥3,544,225
118 ¥0 ¥1,473 ¥3,545,698
119 ¥0 ¥1,474 ¥3,547,172
120 ¥313,146 ¥1,475 ¥3,861,792
年末 10

公式

B=P(1+i)nY+∑k=1Y[Agak−1+12Mgmk−1](1+i)n(Y−k)ここで{P=初期預入額($)i=年利(%)100n(1−税率(%)100)n=年間の複利回数(次の設定による): 複利計算の頻度A=年1回の積立額($)ga=1+年積立の増加率(%)100M=毎月の積立額($)gm=1+月積立の増加率(%)100Y=積立期間(年)\begin{gathered} B = P\,(1+i)^{nY} + \sum_{k=1}^{Y}\left[A\,g_a^{\,k-1} + 12\,M\,g_m^{\,k-1}\right](1+i)^{n(Y-k)} \\[1.5em] \text{ここで}\quad \left\{ \begin{aligned} P &= \text{初期預入額(\$)} \\ i &= \dfrac{\text{年利(\%)}}{100\,n}\left(1-\dfrac{\text{税率(\%)}}{100}\right) \\ n &= \text{年間の複利回数(次の設定による): } \text{複利計算の頻度} \\ A &= \text{年1回の積立額(\$)} \\ g_a &= 1+\dfrac{\text{年積立の増加率(\%)}}{100} \\ M &= \text{毎月の積立額(\$)} \\ g_m &= 1+\dfrac{\text{月積立の増加率(\%)}}{100} \\ Y &= \text{積立期間(年)} \end{aligned} \right. \end{gathered}
計算手順を表示 (1)
  1. 最終残高(連続複利)

    B=PerY+∑k=1Y[Agak−1+12Mgmk−1]er(Y−k)ここで{P=初期預入額($)r=年利(%)100(1−税率(%)100)A=年1回の積立額($)ga=1+年積立の増加率(%)100M=毎月の積立額($)gm=1+月積立の増加率(%)100Y=積立期間(年)\begin{gathered} B = P\,e^{rY} + \sum_{k=1}^{Y}\left[A\,g_a^{\,k-1} + 12\,M\,g_m^{\,k-1}\right]e^{\,r(Y-k)} \\[1.5em] \text{ここで}\quad \left\{ \begin{aligned} P &= \text{初期預入額(\$)} \\ r &= \dfrac{\text{年利(\%)}}{100}\left(1-\dfrac{\text{税率(\%)}}{100}\right) \\ A &= \text{年1回の積立額(\$)} \\ g_a &= 1+\dfrac{\text{年積立の増加率(\%)}}{100} \\ M &= \text{毎月の積立額(\$)} \\ g_m &= 1+\dfrac{\text{月積立の増加率(\%)}}{100} \\ Y &= \text{積立期間(年)} \end{aligned} \right. \end{gathered}

    連続複利:1年あたりの成長係数は e^{r}、r = (年利/100)(1 - 税率/100) は税引後利率。積立額は毎年 g_a・g_m の割合で増加。

利用統計

広告

このページの誤りを報告

このツールは、開始時の残高・毎年増やしていける積立額・金利・複利計算の頻度・利息にかかる税率を入力すると、指定した期間の終わりに貯蓄口座がいくらになるかを試算します。計算は1か月刻みで進むため、最終残高だけでなく「自分で入れたお金」と「利息」の内訳、そして期間全体の推移表まで確認できます。

毎月いくら積み立てるか決めたいとき、金利や複利頻度の違う2つの口座を比べたいとき、目標金額が期限までに届くかを確かめたいときに使ってください。

通貨と制度の前提について:このツールは米ドル建ての貯蓄口座(US savings account)を想定しており、金利は米国流の APR(名目年率) で入力します。日本の預貯金の利息は原則として20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の源泉分離課税ですが、本ツールの税率欄は自由入力なので、日本の口座を試算したい場合は 20.315 を入れれば近い挙動になります。ただし源泉徴収のタイミング(日本では利払い時、本ツールでは毎月)は異なります。NISAやiDeCoのような非課税制度で運用する場合は 0 を入力してください。金額の単位はドル表記ですが、計算そのものは通貨に依存しないため、円として読み替えても数式は同じです。
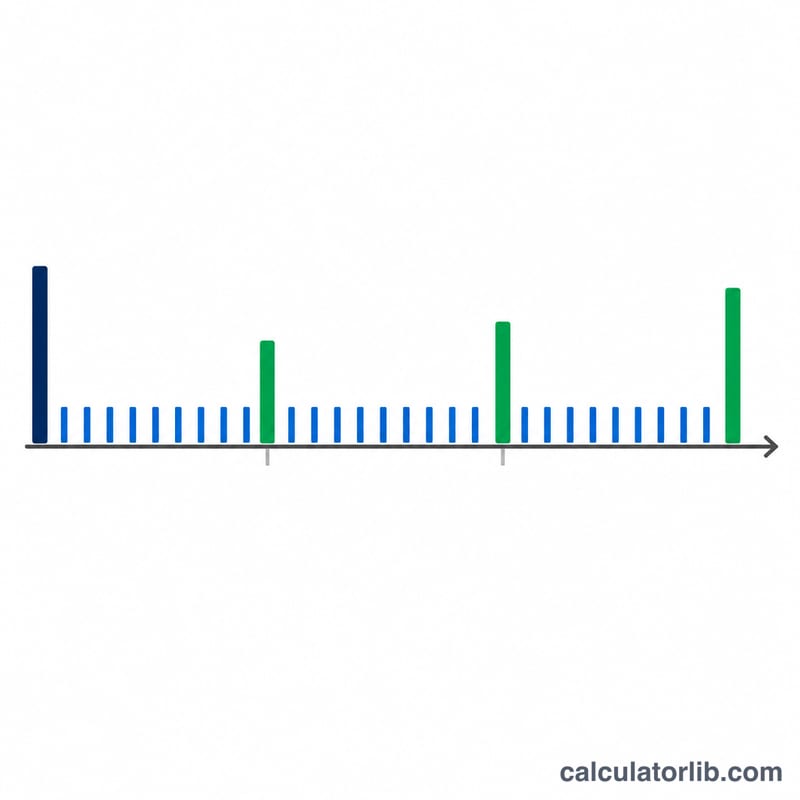
初回入金、毎月の入金バー、そして毎年大きくなる年末の入金バーを示すタイムライン
拠出は各期間の末に行われ、年額・月額とも2年目から増額されます。

入力項目と、その数字の決め方

入力項目 どこから持ってくる数字か 現実的な範囲
初期預入額 今この口座にある金額。桁区切りのカンマ(20,000)もそのまま入力できます。ゼロから始めるなら 0 のままで構いません。 0 〜 任意の金額(マイナスも受け付けます)
年1回の積立額 ボーナスや還付金、年1回のIRA(米国の個人退職勘定。日本のiDeCoに近い制度)への拠出など、1年に一度まとめて入れるお金。毎年12か月目に計上されます。 0 〜 50,000
年積立の増加率(%/年) その年1回の金額が毎年どれだけ増えるか。想定インフレ率や昇給率を入れることが多い項目です。 0 〜 5 %(下限は −100 %)
毎月の積立額 自動振替などで毎月入れる金額。毎月の末に計上されます。 0 〜 5,000
月積立の増加率(%/年) その毎月の振替額の伸び。増えるのは年に一度で、毎月少しずつではありません。 0 〜 5 %(下限は −100 %)
年利 口座の名目年率、つまり APR。APY(実効年利回り/日本でいう実質利回り)ではありません。 0 〜 10 %(マイナスは不可)
複利計算の頻度 銀行が利息を元本に組み入れる頻度。年1回から毎日、さらに連続複利まで選べます。米国の貯蓄口座は日次または月次が主流です(日本の普通預金は通常、半年ごとの利払い)。 —
積立期間(年) 運用年数。小数も使えます(2.5 や 0.75 でもOK)。 0.1 超 〜 100
税率 利息にかかる税率。非課税口座でなければ、日本なら 20.315、米国なら自分の限界税率。IRAやISA(英国の非課税貯蓄口座)、NISAなどの非課税枠なら 0 のままで。 0 〜 100 %

計算式

この口座は、どの複利頻度を選んでも必ず1か月刻みで進みます。複利頻度の選択は「1か月でどれだけ増えるか」という係数を変えるだけです。r を小数表記の年利、n を1年あたりの複利回数(年1回なら1、毎月なら12、毎日なら365.25)とすると、月次の成長係数は次のようになります。

$$f = \left(1 + \dfrac{r}{n}\right)^{n/12} \qquad\text{または}\qquad f = e^{\,r/12}\ \text{(連続複利の場合)}$$

各月では、まず月初残高に対して利息が付き、その利息から税が差し引かれ、その後で積立額が加算されます。

$$B_m = B_{m-1}\cdot f - \bigl(B_{m-1}\cdot f - B_{m-1}\bigr)\cdot t \;+\; D_m$$

ここで t は税率、Dm はその月の入金額です。毎月の積立額に加え、m が12の倍数のときだけ年1回の積立額が上乗せされます。積立額が増えるのは年単位であって、月ごとではありません。

$$D_m = C_{\text{mo}}(1+g_{\text{mo}})^{\lfloor (m-1)/12 \rfloor} + \bigl[\,12 \mid m\,\bigr]\; C_{\text{yr}}(1+g_{\text{yr}})^{\lfloor (m-1)/12 \rfloor}$$

積立額が毎年増え、しかも途中で税が源泉徴収される以上、一発で答えが出る閉じた形の公式はありません。この1か月ずつの繰り返し計算そのものが答えです。
広告
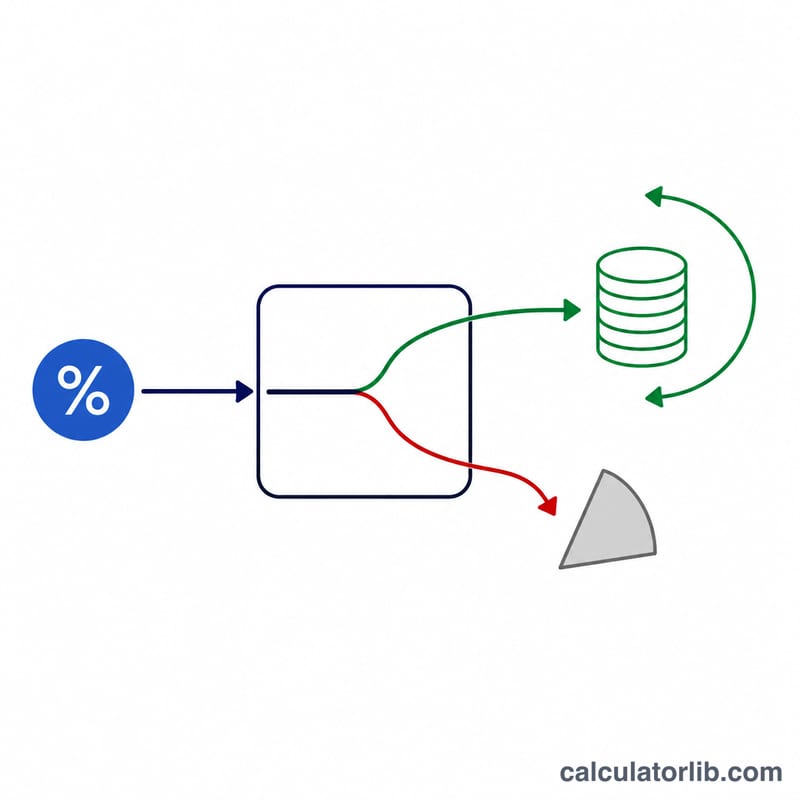
利息が再投資分と源泉徴収される税額分に分かれ、毎月の複利を示すループ矢印が付いた図
利息は発生時に税が源泉徴収されるため、税引後の部分だけが複利で増えます。

計算例

入力:初期預入額 $20,000、年1回の積立 $5,000(毎年3%増)、毎月の積立なし、年利3%・年1回複利、期間10年、税率0%。

月次の成長係数は \(f = 1.03^{1/12} = 1.002466269772\) です。

  • 1か月目:$20,000.00 × 1.002466269772 − $20,000.00 = 利息 $49.33 → 残高 $20,049.33。
  • 11か月目:まだ入金は一度もないまま、残高は $20,549.32 に。
  • 12か月目:$20,549.32 + 利息 $50.68 + 年1回の積立 $5,000.00 = $25,600.00。

したがって1年目の利息はきっかり $600.00。開始残高 $20,000 の3%そのものです。$5,000 は年の最後に入ってきたので、まったく利息を生んでいません。

年 入金額 利息 期末残高
1 $25,000.00 $600.00 $25,600.00
2 $5,150.00 $768.00 $31,518.00
10 $6,523.87 $2,493.00 $92,116.99

最終残高:$92,116.99。内訳は初期預入額 $20,000.00、積立総額 $57,319.40、利息 $14,797.59 です。2年目の $5,150.00 は $5,000 × 1.03、10年目の $6,523.87 は $5,000 × 1.039、そして $57,319.40 は $5,000 × (1.0310 − 1) ÷ 0.03 で求まります。

広告

意外と誤解されやすいルール

入金したその期間は、そのお金は利息を生みません。すべての入金はその月の末に計上され、年1回の積立は1か月目ではなく12か月目に入ります。「期首に入金する」オプションはありません。仮に年1回の積立が期首に入ると仮定すると、上の例は $92,116.99 ではなく $93,908.83 になり、10年で $1,791.84 も楽観的な数字になってしまいます。

増加率は1年目には効きません。2つの「増加率(%/年)」欄は、1年目は入力した金額そのまま、最初の増額は2年目からです。年 $1,000・月 $100 をどちらも5%ずつ増やす設定なら、入金合計は1年目 $2,200.00、2年目 $2,310.00、3年目 $2,425.50。毎月の振替額は12か月間 $100.00 のまま据え置かれ、13か月目にようやく $105.00 に上がります。

複利頻度の影響は、見た目より大きい。画面上はどの頻度を選んでも利息は毎月計上されますが、頻度は月次係数を決めています。上の例では同じ3%でも、年1回複利で $92,116.99、毎月複利で $92,344.42、毎日複利で $92,364.85、連続複利で $92,365.54。つまり実際は年1回複利の口座に「毎月」を選ぶと、こっそり $227.43 上乗せされ、しかも推移表のどこを見ても不自然な数字は出てきません。

端数期間を入れると、積立のない“短い月”が1つ増えます。期間は月単位に切り上げられ、その余った月は部分的な利息しか生まず、入金は一切ありません。たまたま12か月目に当たっても年1回の積立は入らないのです。0.99年と入力すると最終残高は $20,593.91、積立の行そのものが出ません。1年と入力すれば $25,600.00。同じ罠で、1.99年では積立が $5,000 しか計上されないのに対し、2.00年では $10,150 になります。

「積立総額」と、推移表の最初の入金額は意味が違います。1年目(および1か月目)の入金額は $25,000.00 と表示されますが、これには開始残高の $20,000 が含まれています。サマリーの積立総額 $57,319.40 にはそれが含まれません。初期預入額は別行として独立しているためです。

税は年末ではなく毎月引かれます。税率を0より大きくすると、両方の推移表に税額の列が現れ、利息の行は「税引後」と表示が変わり、すべての数字が動きます。税率25%なら、上の例は $88,086.45 になり、税引後の利息 $10,767.06、税額 $3,589.02。サマリーの各行はそれぞれの正確な合計から丸められるため、合計が見出しの数字と1セントずれることがあります(この3行に初期預入額 $20,000 を足すと $88,086.46)。これは丸め誤差であって、計算ミスではありません。

よくある質問

1年目の利息に、積み立てた分が反映されないのはなぜですか?

入金が各期間の末に計上されるからです。1年目に利息を生んでいるお金は開始残高だけなので、利息はちょうど「金利 × 開始残高」になります。3%・$20,000 なら $600.00 です。積み立てたお金が利息を生み始めるのは翌月からです。

APRとAPY、どちらを入力すればいいですか?

名目年率(APR)を入力し、複利頻度を口座の実態に合わせてください。APYを入れたうえで日次複利を選ぶと、複利効果を二重に数えてしまい、結果が過大になります。日本の銀行が表示する「年利率」は通常APRに相当します。

半年や18か月といった期間も入力できますか?

できます。0.5 や 1.5 と入力してください。ただし末尾の端数月には積立が入らないので、1.99年のような期間だと年1回の積立が丸ごと1回分抜け落ちます。すべての積立を確実に数えたい場合は、整数年で入力してください。

初期預入額を0のままにするとどうなりますか?

問題なく動きます。「初期預入額」の行が消えるだけです。上の例と同じ積立条件で開始残高をゼロにすると、最終残高は $65,238.66 になります。

期間1年だと年次の表が出ないのはなぜですか?

12か月以下では表示できる表が月次の1種類しかないため、年次/月次の切り替えが出てきません。13か月以上なら両方の推移表が表示されます。

最終更新:

金融で人気の電卓

金融の電卓をすべて見る














