ACB貯蓄預金 利息計算ツールとは?
このツールは、貯蓄預金の残高に対して任意の日数で得られる単利を試算するためのものです。元本・年利率・預入期間(日数)をもとに、1年を365日として計算する一般的な単利の公式を用います。単利型の貯蓄・預金商品であれば幅広く対応でき、「もしこうだったら?」というシミュレーションをすばやく比較したいときに便利です。なお、ACB(アフリカン・バンキング・コーポレーション)はアフリカ地域の銀行を想定したツールであり、日本国内の銀行とは金利の取り扱いや課税ルールが異なる点にご注意ください。あくまで単利計算の目安としてお使いください。
使い方
元本(口座残高)、年利率(%)の年間利率、そしてお金を預けておく日数を入力してください。入力すると、期間中に得られる利息額と、期間終了時の合計残高が表示されます。
計算式の解説
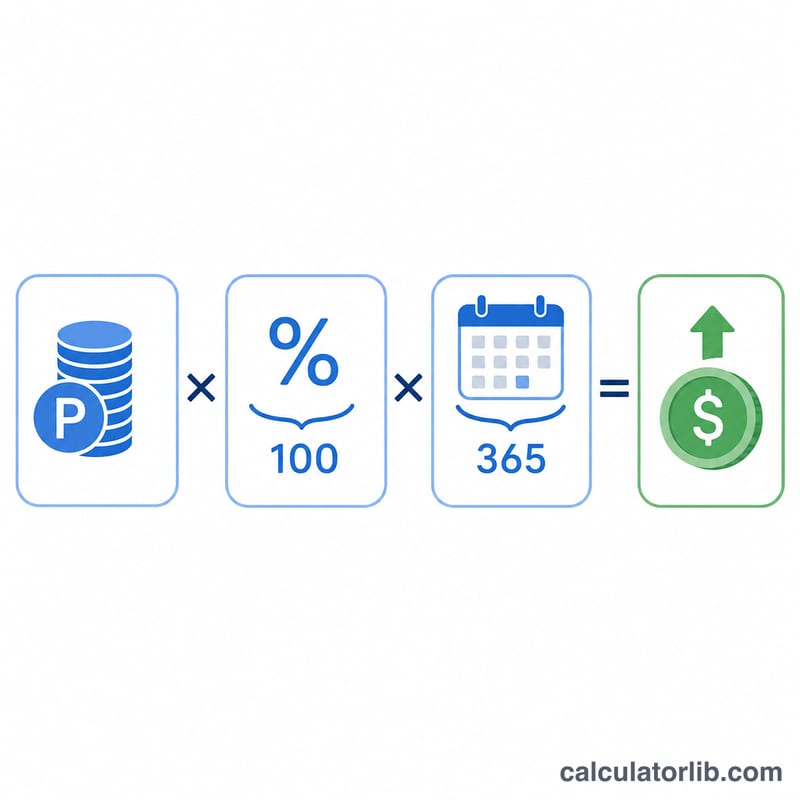
利息は次の式で算出します。$$\text{利息} = \text{元本} \times \frac{\text{年利率}}{100} \times \frac{\text{日数}}{365}$$年利率を100で割ることでパーセントを小数に変換し、日数を365で割ることで実際の預入期間に応じて年利を按分します。この3つを掛け合わせると、得られる利息額が求められます。
計算例
たとえば、10,000ドルを年利4.5%の口座に365日間預けたとします。$$\text{利息} = 10{,}000 \times \frac{4.5}{100} \times \frac{365}{365} = 10{,}000 \times 0.045 \times 1 = 450\,\text{ドル}$$合計残高は10,450ドルになります。
主要な用語の説明
- 元本
- 利息が計算される口座内のお金の初期金額。公式では、基本数値に利率と時間分数を掛けたものです。同じ利率で、元本が大きいほど、より多くの利息を得られます。
- 年利率(名目利率 / 年率)
- 表示される年間利率で、パーセンテージで表現されます(例えば4.5%)。「名目」と呼ばれるのは、年内の複利計算を考慮していないためです。公式では、利率を100で割ってパーセンテージを小数に変換します。
- 単利と複利の比較
- 単利は元本にのみ計算されるため、各期間に得られる利息は一定です。複利は元本とすでに発生した利息の合計に対して計算されるため、時間とともに収益がより速く増加します。このツールは単利を使用しており、複利のシナリオについては複利計算ツールを使用してください。
- 日数計算基準(365日対360日)
- 1年間に想定される日数の慣例。このツールは365日基準(実際の日数/365)を使用しており、消費者向け貯蓄口座で一般的です。一部の金融機関およびマネーマーケット商品は360日基準(実際の日数/360)を使用しており、同じ年利率でもわずかに高い日次利息が発生します。必ず、お客様の口座がどちらの基準を使用しているか確認してください。
- 最終残高 / 合計残高
- 元本に選択された日数にわたって得られた利息を加えたもの:\(\text{最終残高} = \text{元本} + \text{利息}\)。これは期末時点の口座内の総額を表します。
これは一般的な教育情報であり、専門的な金融アドバイスではありません。正確な利率、日数計算基準、複利計算条件について、金融機関に確認してください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
ベトナムの銀行金利
ベトナムの商業銀行が借り手に課し、預金者に支払う平均的な金利。中央銀行が世界銀行に報告した数値です(年次)。
- 貸出金利 2023
- 9.32%
- 預金金利 2023
- 4.78%
- 実質金利 2023
- 7.01%
- 貸出金利と預金金利の差 2023
- 4.54 ポイント
| 年 | 貸出金利 | 預金金利 |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
実質金利は、貸出金利をインフレ(GDPデフレーター)で調整したものです。個々の銀行が提示する金利とは異なる場合があります。
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
複利は含まれますか?いいえ、本ツールは単利の計算です。すでに得た利息にさらに利息が付く複利を求めたい場合は、複利計算ツールをご利用ください。
なぜ365で割るのですか?多くの貯蓄商品は年利を提示し、1年を365日として日割りで按分します。金融機関によっては360日で計算する場合もあるため、契約条件をご確認ください。
1年未満の短い期間でも使えますか?はい。1か月なら30、四半期なら90といったように、任意の日数を入力すれば年未満の利息も試算できます。