ACB Tasarruf Hesabı Faiz Hesaplama Aracı nedir?
Bu araç, seçtiğiniz gün sayısı boyunca tasarruf hesabı bakiyenizden kazanacağınız basit faizi tahmin eder. Anaparanıza, yıllık faiz oranına ve gün cinsinden belirtilen süreye dayalı standart basit faiz formülünü kullanır (365 günlük yıl esas alınır). Basit faiz ödeyen her tasarruf veya mevduat ürünü için çalışır ve hızlı "ya şöyle olursa?" karşılaştırmaları yapmak için idealdir. Not: ACB, Kanada merkezli bir bankadır; Türkiye'deki banka mevduat faizleri ve stopaj kuralları farklılık gösterir, ancak bu araç basit faiz mantığıyla her ülkede aynı şekilde kullanılabilir.
Nasıl kullanılır?
Anapara bakiyenizi (hesaptaki tutar), yıllık faiz oranını yüzde olarak ve paranın hesapta tutulduğu gün sayısını girin. Araç, kazanılan faizi ve dönem sonundaki toplam bakiyenizi gösterir.
Formülün açıklaması
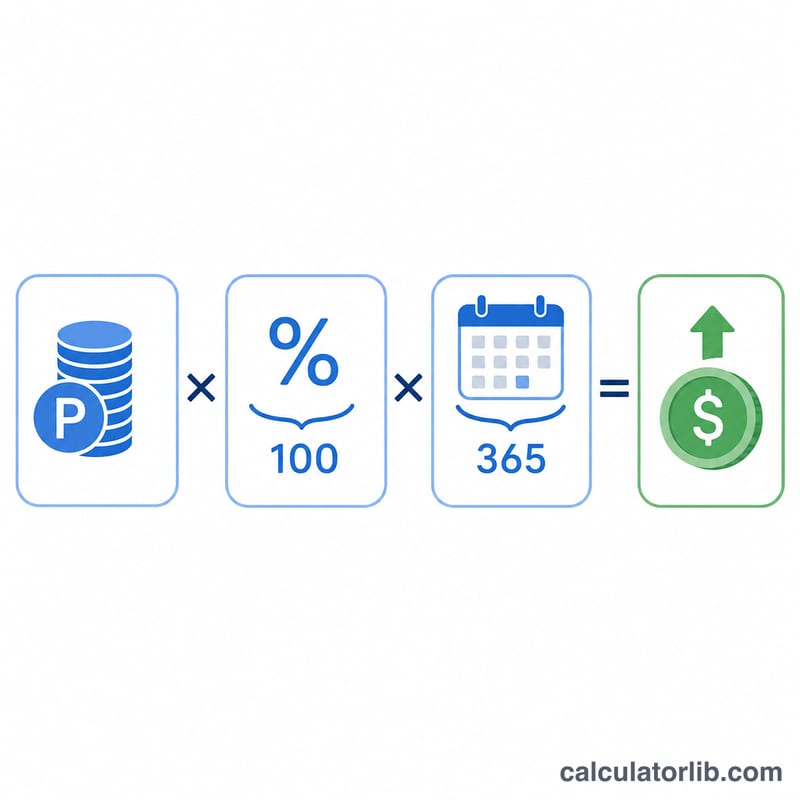
Faiz şu şekilde hesaplanır:
$$\text{Faiz} = \text{Anapara} \times \frac{\text{YıllıkOran}}{100} \times \frac{\text{Gün}}{365}$$Oranı 100'e bölmek yüzdeyi ondalık sayıya çevirir; gün sayısını 365'e bölmek ise yıllık oranı, paranın gerçekte tutulduğu süreye göre orantılar. Bu üç değeri çarptığınızda kazanılan faiz tutarına ulaşırsınız.
Örnek hesaplama
Diyelim ki bir hesapta %4,5 yıllık faizle 365 gün boyunca 10.000 $ tutuyorsunuz.
$$\text{Faiz} = 10{.}000 \times \frac{4{,}5}{100} \times \frac{365}{365} = 10{.}000 \times 0{,}045 \times 1 = \mathbf{450\ \$}$$Böylece toplam bakiyeniz 10.450 $ olur.
Sık sorulan sorular
Bileşik faizi içeriyor mu? Hayır — bu basit faizdir. Daha önce kazanılan faiz üzerinden de faiz işleyen hesaplamalar için bir bileşik faiz aracı kullanın.
Neden 365'e bölünüyor? Çoğu tasarruf ürünü yıllık bir oran açıklar ve bunu 365 günlük yıl üzerinden günlük olarak orantılar. Bazı kuruluşlar 360 gün kullanır; sözleşme koşullarınızı kontrol edin.
Daha kısa dönemler için kullanabilir miyim? Evet. Bir ay için 30, bir çeyrek için 90 gibi istediğiniz gün sayısını girerek yıldan kısa dönemlerin faizini tahmin edebilirsiniz.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Vietnam için banka faiz oranları
Vietnam ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Kredi faizi 2023
- %9,32
- Mevduat faizi 2023
- %4,78
- Reel faiz 2023
- %7,01
- Kredi − mevduat farkı 2023
- 4,54 puan
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2023 | %9,32 | %4,78 |
| 2022 | %8,01 | %3,82 |
| 2021 | %7,81 | %3,38 |
| 2020 | %7,65 | %4,12 |
| 2019 | %7,71 | %4,98 |
| 2018 | %7,37 | %4,74 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Temel Terimler Açıklandı
- Anapara
- Hesapta faizin hesaplandığı başlangıç para miktarı. Formülde oran ve zaman kesri ile çarpılan temel rakamdır. Aynı oranda daha büyük bir anapara orantılı olarak daha fazla faiz kazanır.
- Yıllık faiz oranı (nominal / APR)
- Yüzde olarak ifade edilen belirtilen yıllık faiz oranı (örn. %4,5). Yıl içinde bileşik faiz hesaplamadığı için "nominal" olarak adlandırılır. Formülde oran, yüzdeyi ondalığa dönüştürmek için 100'e bölünür.
- Basit faiz ve bileşik faiz karşılaştırması
- Basit faiz yalnızca orijinal anapara üzerinden hesaplanır, bu nedenle her dönemde kazanılan faiz sabit kalır. Bileşik faiz anapara artı zaten tahakkuk eden faiz üzerinden hesaplanır, bu nedenle kazançlar zaman içinde daha hızlı büyür. Bu hesaplayıcı basit faiz kullanır; bileşik faiz senaryoları için bileşik faiz aracını kullanın.
- Gün sayısı konvansiyonu (365 vs 360)
- Bir yılda varsayılan gün sayısı için konvansiyon. Bu hesaplayıcı tüketici tasarruf hesapları için yaygın olan 365 günlük esası (gerçek/365) kullanır. Bazı kurumlar ve para piyasası araçları 360 günlük esası (gerçek/360) kullanır ve bu aynı yıllık oran için biraz daha yüksek günlük faiz üretir. Hesabınızın hangi esası kullandığını her zaman doğrulayın.
- Son / toplam bakiye
- Anapara artı seçilen gün sayısı üzerinde kazanılan faiz: \(\text{Son bakiye} = \text{Anapara} + \text{Faiz}\). Dönem sonunda hesapta bulunan toplam tutarı temsil eder.
Bu genel eğitici bilgidir, profesyonel finansal tavsiye değildir. Tam oranı, gün sayısı esasını ve bileşik faiz koşullarını finansal kuruluşunuzla doğrulayın.