Что такое калькулятор процентов по счёту ACB?
Этот калькулятор оценивает простые проценты, которые вы заработаете на остатке сберегательного счёта за выбранное число дней. В основе расчёта — стандартная формула простых процентов: учитываются сумма вклада, годовая процентная ставка и срок в днях (при годе в 365 дней). Калькулятор подходит для любого сберегательного или депозитного продукта с начислением простых процентов и удобен для быстрых сравнений по принципу «что, если». Обратите внимание: ACB — это иностранный (зарубежный) банк, поэтому условия в российских банках могут отличаться, однако сама формула простых процентов универсальна.
Как пользоваться калькулятором
Укажите сумму вклада (остаток на счёте), годовую процентную ставку в процентах и количество дней, в течение которых деньги находятся на счёте. Калькулятор покажет начисленные проценты и итоговый баланс на конец срока.
Разбор формулы
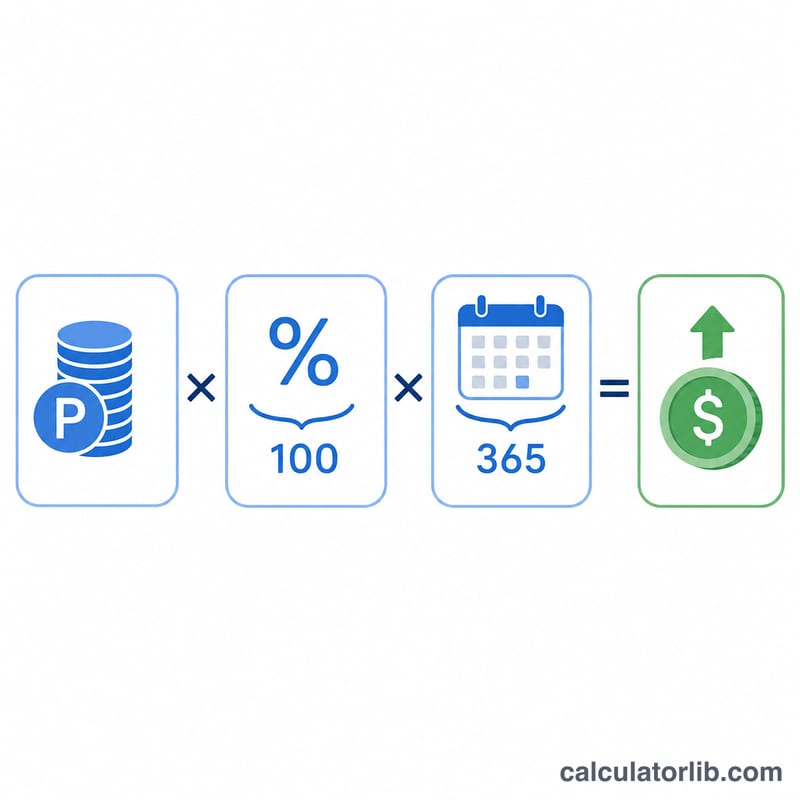
Проценты считаются так:
$$\text{Проценты} = \text{Сумма} \times \frac{\text{Годовая ставка}}{100} \times \frac{\text{Дни}}{365}$$Деление ставки на 100 переводит проценты в десятичную дробь, а деление дней на 365 распределяет годовую ставку пропорционально фактическому сроку хранения денег. Перемножив эти три значения, получаем сумму процентов.
Пример расчёта
Допустим, вы держите на счёте $10 000 под 4,5% годовых в течение 365 дней.
$$\text{Проценты} = 10\,000 \times \frac{4{,}5}{100} \times \frac{365}{365} = 10\,000 \times 0{,}045 \times 1 = \mathbf{\$450}$$Итоговый баланс составит $10 450.
Частые вопросы
Учитывается ли капитализация? Нет — здесь применяются простые проценты. Если проценты начисляются на ранее заработанные проценты, воспользуйтесь калькулятором сложных процентов.
Почему делим на 365? Большинство сберегательных продуктов указывают годовую ставку и распределяют её по дням исходя из 365-дневного года. Некоторые банки используют 360 дней — проверьте условия вашего договора.
Можно ли считать за более короткий срок? Да. Введите любое число дней — например, 30 для месяца или 90 для квартала, — чтобы оценить проценты за неполный год.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Вьетнам
Сколько в среднем коммерческие банки (Вьетнам) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2023
- 9,32 %
- Ставка по депозитам 2023
- 4,78 %
- Реальная процентная ставка 2023
- 7,01 %
- Кредиты минус депозиты 2023
- 4,54 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Объяснение ключевых терминов
- Основная сумма (Капитал)
- Первоначальная сумма денежных средств на счёте, на которую рассчитываются проценты. В формуле это базовая цифра, умножаемая на ставку и временную долю. Большая основная сумма приносит пропорционально больше процентов при одинаковой ставке.
- Годовая процентная ставка (номинальная / APR)
- Установленная годовая ставка процента, выраженная в процентах (например, 4,5%). Она называется «номинальной», потому что не учитывает капитализацию в течение года. В формуле ставка делится на 100, чтобы преобразовать процент в десятичную дробь.
- Простые проценты и сложные проценты
- Простые проценты рассчитываются только на основную сумму, поэтому заработанные проценты в каждом периоде остаются постоянными. Сложные проценты рассчитываются на основную сумму плюс уже накопленные проценты, поэтому доход растёт быстрее со временем. Этот калькулятор использует простые проценты; для сценариев с капитализацией используйте инструмент для расчёта сложных процентов.
- Базис подсчёта дней (365 или 360)
- Соглашение о количестве дней, предполагаемых в году. Этот калькулятор использует базис на 365 дней (actual/365), который является общепринятым для счетов потребительских сбережений. Некоторые учреждения и инструменты денежного рынка используют базис на 360 дней (actual/360), который даёт немного более высокий дневной процент при одинаковой годовой ставке. Всегда уточняйте, какой базис использует ваш счёт.
- Конечный / общий баланс
- Основная сумма плюс заработанные проценты за выбранное количество дней: \(\text{Конечный баланс} = \text{Основная сумма} + \text{Проценты}\). Это представляет собой общую сумму средств на счёте в конце периода.
Это общеобразовательная информация, а не профессиональный финансовый совет. Уточняйте точную ставку, базис подсчёта дней и условия капитализации в своём финансовом учреждении.