このツールでできること
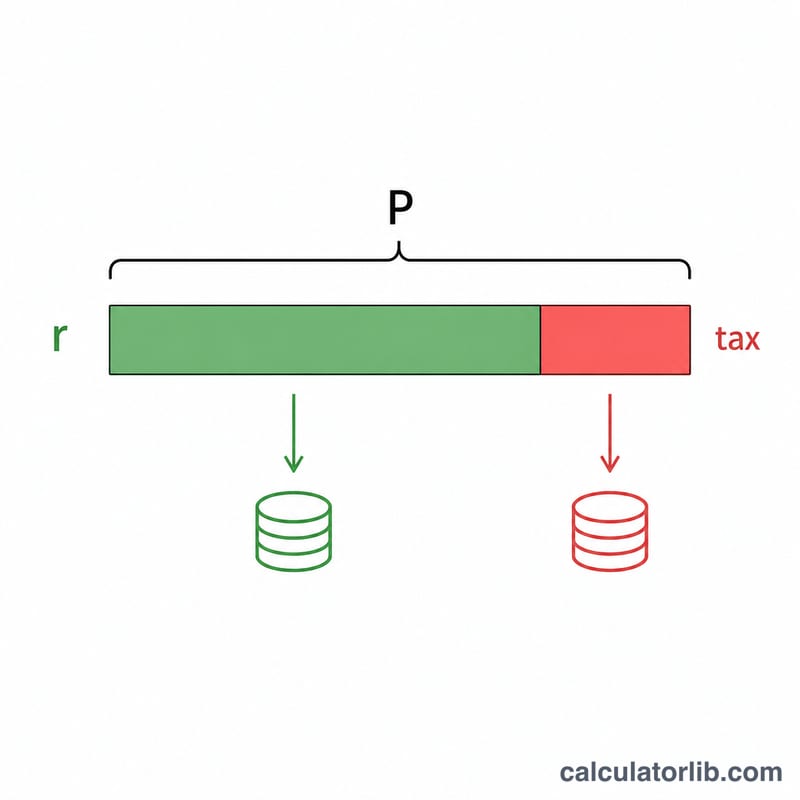
「税引後の預金利息計算ツール」は、普通預金や定期預金で得た利息から税金を差し引いた後、実際にいくら手元に残るのかを示します。利息には課税されるケースが多く、銀行が掲げる表面上の利率は、実際に受け取れる金額よりも大きく見えがちです。本ツールは、複利で得られる税引前の利息額、それにかかる納税額、そして手取りの利息額を、最終残高とあわせて計算します。なお、利息への課税ルールは国や口座の種類によって異なります(日本では預金利息に一律20.315%の源泉分離課税がかかりますが、海外の制度や非課税口座を想定する場合は税率欄を調整してください)。
使い方
次の4つの値を入力します。元本(最初に預け入れる金額)、年率(年利)をパーセントで、年間に利息が複利計算される回数(毎月、四半期ごとなど)、そして預入期間(年数)です。さらに、利息収入に適用される税率を入力します。すると、手取り利息・税引前利息・納税額・税引後の最終残高が表示されます。
計算式の解説
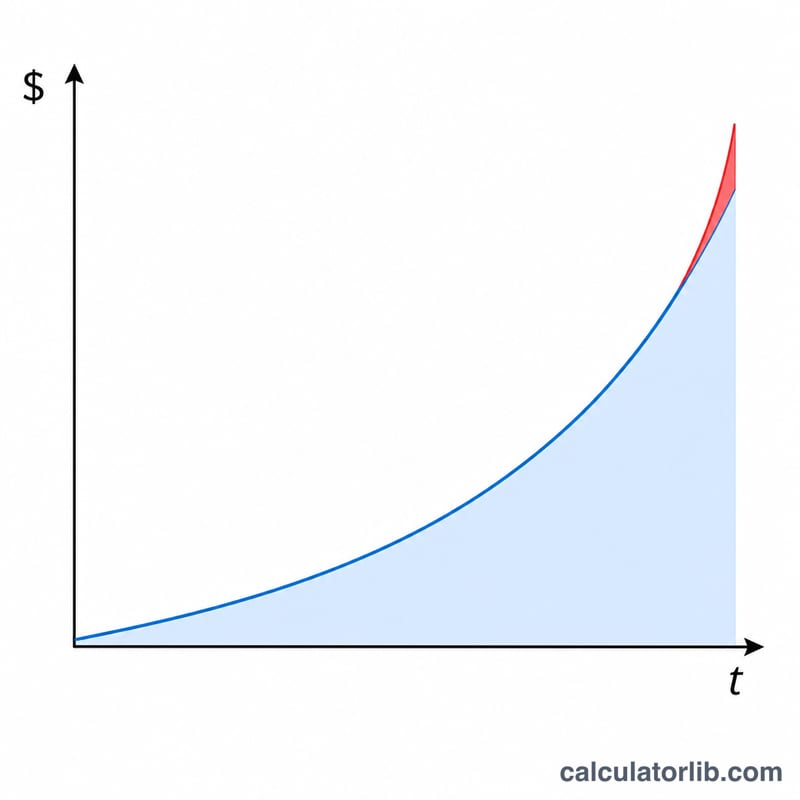
税引前の利息は、標準的な複利の式に従います。$$I = P\left[\left(1 + \frac{r}{n}\right)^{n\,t} - 1\right]$$ここで \(P\) は元本、\(r\) は年利(小数)、\(n\) は年間の複利回数、\(t\) は年数です。課税対象となるのは利息部分だけなので、手取り利息は $$I \times (1 - \tau)$$ となります。最終残高は、元本に手取り利息を足したものです。
計算例
たとえば、10,000ドルを年利5%・毎月複利で5年間預け、税率を25%とします。成長係数は \(\left(1 + \frac{0.05}{12}\right)^{60} \approx 1.283359\) となり、税引前利息は約2,833.59ドルです。25%の税額が約708.40ドルなので、手取り利息は約2,125.19ドル、最終残高は約12,125.19ドルになります。
利息の比較シナリオ:税率と複利が税引後利息に与える影響
この表では、元本10,000ドル、名目年利5%、期間5年を前提としています。総利息は \(I = P\left[\left(1 + \frac{r}{n}\right)^{nt} - 1\right]\) で求められます。税引後利息は \(I(1 - \tau)\) です。税金は期間終了時に、利息の合計額へ一度だけ課されます。税率は例示用であり、特定の国の税制とは関係ありません。金額は1セント未満を四捨五入しています。
| 税率 | 複利 | 総利息 | 税額 | 税引後利息 | 最終残高 |
|---|---|---|---|---|---|
| 0% | 年次 | $2,762.82 | $0.00 | $2,762.82 | $12,762.82 |
| 0% | 月次 | $2,833.59 | $0.00 | $2,833.59 | $12,833.59 |
| 15% | 年次 | $2,762.82 | $414.42 | $2,348.39 | $12,348.39 |
| 15% | 月次 | $2,833.59 | $425.04 | $2,408.55 | $12,408.55 |
| 25% | 年次 | $2,762.82 | $690.70 | $2,072.11 | $12,072.11 |
| 25% | 月次 | $2,833.59 | $708.40 | $2,125.19 | $12,125.19 |
| 35% | 年次 | $2,762.82 | $966.99 | $1,795.83 | $11,795.83 |
| 35% | 月次 | $2,833.59 | $991.76 | $1,841.83 | $11,841.83 |
計算例(税率25%、月次複利):\(10{,}000\left[(1 + 0.05/12)^{60} - 1\right] \approx 2{,}833.59\)、および \(2{,}833.59 \times (1 - 0.25) \approx 2{,}125.19\)。
年次複利から月次複利に変えると、この例では総利息が約70.77ドル増えます。税率が0%から35%に上がると、利息のおよそ3分の1が失われ、こちらの影響ははるかに大きくなります。
結果の読み方
総利息は、税金を差し引く前に残高が稼いだ利息です。税引後利息は、税金分を差し引いた後に残る金額です。税額は総利息に税率を掛けたもので、そのため税引後利息は総利息から税額を引いた額に等しくなります。最終残高は元本に税引後利息を加えたものです。
目安として、税引後利回りはおおよそ名目年利に \((1 - \tau)\) を掛けたものになります。例えば、税率25%の場合、名目年利5%は \(5\% \times (1 - 0.25) = 3.75\%\) の税引後名目利回りになります。これは近似値です。正確な数値は複利の回数と期間によって異なります。
- 結果は名目値です。インフレ調整はされていません。物価の上昇率が税引後利回りを上回ると、残高は増えていても貯蓄の購買力は減る可能性があります。
- 税制優遇口座は、この計算ツールでは税率0%に相当します。そのような口座があるか、またそのルールがどうなっているかは、お住まいの国と口座の種類によって異なります。
- 税率は単純化した前提です。この計算ツールは、期間終了時点の利息合計に対して一律の税率を適用します。実際には、多くの税制では利息が発生した年ごとに課税され、税率は所得、控除額、税率区分によって変わる場合があります。
これは数字の読み方をご案内する一般的な情報であり、税務または金融に関するアドバイスではありません。
主な用語の解説
- 元本
- 預け入れた当初の金額で、利息はこの金額をもとに計算されます。
- 名目年利
- 年内の複利効果や税金を考慮する前の、表示上の年間利率です。
- 複利の頻度
- 1年間に利息が残高へ加算される回数です(1 = 年1回、2 = 半年ごと、4 = 四半期ごと、12 = 毎月、365 = 毎日)。複利の頻度が高いほど、利息はわずかに増えます。
- 総利息
- 税金を差し引く前に、期間全体で得た利息の合計です。
- 限界税率
- 得た所得のうち最後の1単位に適用される税率です。利息所得に適用される税率であることが多く、平均税率とは異なる場合があります。
- 税引後利息
- 税金を差し引いた後に残る利息です:総利息 ×(1 − 税率)。
- 税引後利回り
- 税金を差し引いた後の貯蓄の実質的な収益率で、おおよそ名目年利 ×(1 − 税率)です。
- 税制優遇口座
- 現地の法律に基づき、利息への課税が免除または繰り延べられる貯蓄または投資口座です。ルールは国によって異なります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
預金利息はすべて課税対象ですか? 国や制度によって異なります。税制優遇のある口座や登録制の口座(海外のISA・401(k)など)では利息が非課税となる場合があり、そのときは税率を0%に設定してください。日本の通常の預金では、利息に一律20.315%が源泉徴収されます。
どの税率を入力すればよいですか? 利息は通常、総合課税では通常の所得として扱われるため、利息収入に対する限界税率を入力してください(日本のように分離課税の場合は、その税率を使います)。
インフレは考慮されますか? いいえ。本ツールは名目ベースの税引後利息を示します。インフレ調整後の実質リターンは、これより低くなります。