Qué hace esta calculadora
La mayoría de las calculadoras de préstamos parten del importe del préstamo y te dicen cuál será la cuota mensual. Esta funciona al revés: tú indicas la cuota mensual que puedes pagar cómodamente, el tipo de interés anual y el plazo del préstamo, y ella te dice el importe máximo que podrías pedir prestado. Es ideal para planificar una hipoteca, un préstamo de coche o un préstamo personal en función de tu flujo de caja, en lugar de hacerlo a partir del precio de la etiqueta.
Cómo usarla
Introduce la cuota mensual que estás dispuesto a pagar, el tipo de interés anual que te ofrece tu entidad (en porcentaje) y el plazo del préstamo en años. La calculadora convierte estos datos en un tipo de interés mensual y un número total de cuotas, y después calcula el valor actual de esa serie de pagos, que es exactamente el capital del préstamo que puedes asumir.
La fórmula explicada
El cálculo se basa en el valor actual de una anualidad ordinaria: $$VA = \text{CUOTA} \times \frac{1 - (1+i)^{-n}}{i}$$. Aquí VA es el importe del préstamo, CUOTA es la cuota mensual, \(i\) es el tipo de interés mensual (tipo anual ÷ 12) y \(n\) es el número de cuotas mensuales (años × 12). Cuando el tipo de interés es del 0 %, la fórmula se simplifica a \(VA = \text{CUOTA} \times n\).
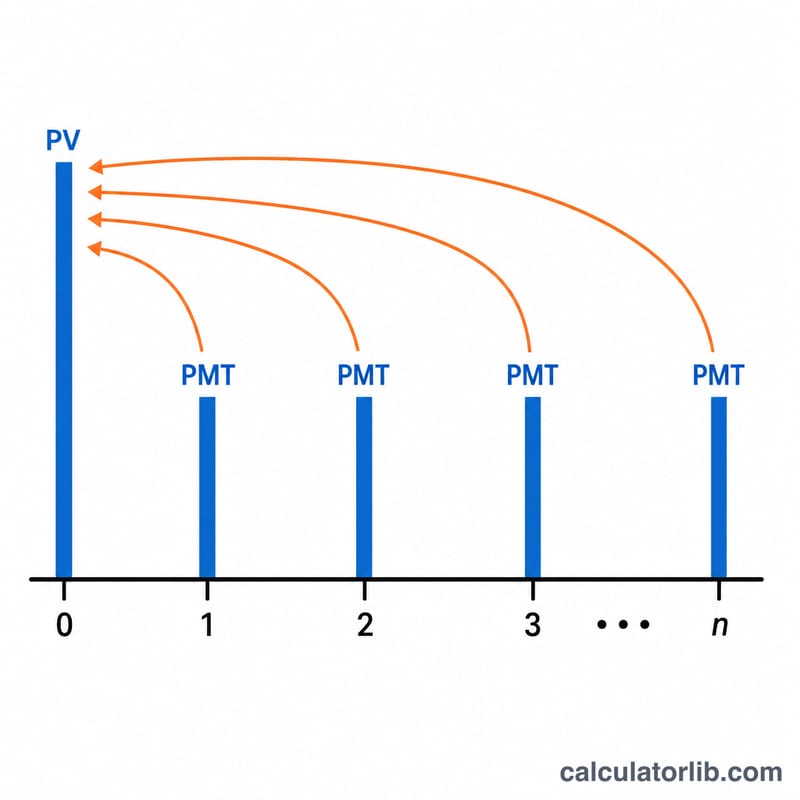
Ejemplo práctico
Supongamos que puedes pagar 1.500 $ al mes, el tipo anual es del 6 % y el plazo es de 30 años. Entonces \(i = 0{,}06/12 = 0{,}005\) y \(n = 360\). $$VA = 1500 \times \frac{1 - 1{,}005^{-360}}{0{,}005} \approx 250{.}187\ \$$$ A lo largo del préstamo pagarías \(1.500\ \$ \times 360 = 540.000\ \$\), lo que supone unos 289.813 $ en intereses.
Monto a pedir prestado con distintas tasas y plazos
La tabla fija el pago mensual en $1,500 y aplica \(PV = PMT \times \frac{1-(1+i)^{-n}}{i}\), donde \(i\) es la tasa anual dividida entre 12 y \(n\) es el número de pagos mensuales. Los valores se redondean al dólar más cercano.
| Plazo | Tasa anual del 4% | Tasa anual del 6% | Tasa anual del 8% |
|---|---|---|---|
| 15 años (n = 180) | ≈ $202,788 | ≈ $177,755 | ≈ $156,961 |
| 20 años (n = 240) | ≈ $247,533 | ≈ $209,371 | ≈ $179,331 |
| 30 años (n = 360) | ≈ $314,192 | ≈ $250,187 | ≈ $204,425 |
Comprobación detallada para la celda del 6% a 30 años: \(i = 6/1200 = 0.005\) y \(n = 12 \times 30 = 360\). Entonces \(PV = 1500 \times \frac{1-(1.005)^{-360}}{0.005} \approx 1500 \times 166.7916 \approx 250{,}187\).
Al leer una fila se observa cómo una tasa más alta reduce el préstamo que se puede sostener. Al leer una columna se observa cómo un plazo más largo lo aumenta, con ganancias decrecientes a plazos más largos.
Interpretación de su resultado
El resultado es el capital máximo que un pago mensual constante puede amortizar por completo durante el plazo elegido a la tasa elegida. Supone un préstamo totalmente amortizable: cada pago cubre primero los intereses de ese mes, y el resto reduce el saldo hasta llegar a cero después de \(n\) pagos.
Los intereses totales a lo largo de la vida del préstamo son la suma de todos los pagos menos el capital:
$$\text{Intereses totales} = PMT \times n - PV$$
Por ejemplo, $1,500 al mes al 6% durante 30 años respaldan unos $250,187 e implican \(1500 \times 360 = 540{,}000\) en pagos, por lo que los intereses totales son de aproximadamente \(540{,}000 - 250{,}187 = 289{,}813\). Para 15 años a la misma tasa, el capital es de unos $177,755, los pagos suman \(1500 \times 180 = 270{,}000\) y los intereses son de unos $92,245.
Una tasa más baja o un plazo más largo aumentan el capital que un pago determinado puede sostener. Un plazo más largo también incrementa los intereses totales, porque el saldo permanece pendiente durante más meses.
La cifra incluye solo capital e intereses. No incluye comisiones de originación o de cierre, impuestos sobre la propiedad, seguros, seguro hipotecario ni otros cargos. Tampoco refleja los límites de suscripción del prestamista, como las relaciones deuda-ingreso, los requisitos de crédito o las reglas de máximo préstamo sobre valor de la propiedad, por lo que la cantidad que un prestamista ofrece realmente puede diferir de este resultado.
Términos clave
- Capital / valor presente (PV)
- El monto prestado hoy, que es la suma global equivalente en valor a la serie de pagos futuros a la tasa dada.
- Pago mensual (PMT)
- El monto fijo que se paga cada mes, que cubre tanto los intereses como la amortización del capital.
- Tasa anual vs. tasa periódica mensual
- La tasa anual es el porcentaje anual cotizado. La tasa periódica mensual es \(i = \text{tasa anual} \div 12\), por lo que el 6% se convierte en 0.5% mensual. Esta calculadora divide el porcentaje entre 1200 para obtener ese decimal.
- Plazo y número de pagos (n)
- La duración del préstamo. Con pagos mensuales, \(n = 12 \times \text{años}\), por lo que un plazo de 30 años tiene 360 pagos.
- Amortización
- Pago gradual de un préstamo mediante cuotas programadas. Los primeros pagos son en su mayoría intereses, y los últimos son en su mayoría capital.
- Anualidad ordinaria
- Una serie de pagos iguales realizados al final de cada periodo. La fórmula de valor presente utilizada aquí supone este momento de pago.
- Intereses totales
- El costo de pedir prestado durante todo el plazo, igual a \(PMT \times n - PV\).
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Incluye impuestos y seguros? No. Solo calcula el capital del préstamo. En el caso de una hipoteca, deja un margen adicional en tu presupuesto para el impuesto sobre la propiedad, los seguros y las cuotas de la comunidad. Ten en cuenta que estos conceptos varían según el país y la legislación local.
¿La cuota incluye solo capital e intereses? Sí. El resultado corresponde a un préstamo totalmente amortizable de capital e intereses, sin añadir cuentas de depósito (escrow) ni comisiones.
¿Y si mi tipo de interés es del 0 %? La calculadora lo gestiona automáticamente: tu capacidad de endeudamiento es simplemente la cuota multiplicada por el número de cuotas.