Sadece Faiz Ödemesi Nedir?
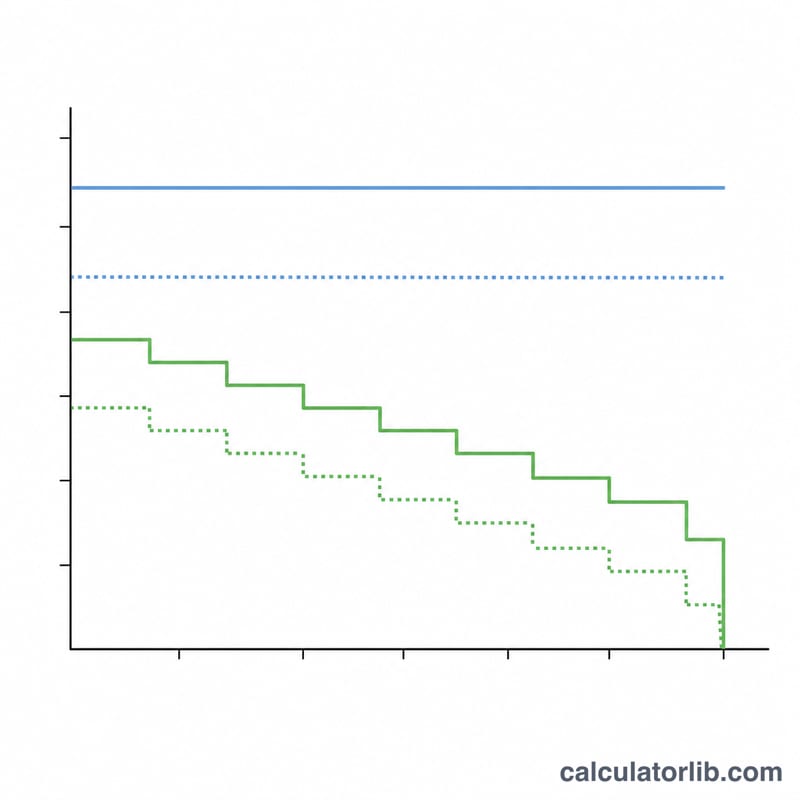
Sadece faiz ödemesi, bir kredinin yalnızca işleyen faizini karşılar; ödemenin hiçbir kısmı anapara bakiyesinin azaltılmasına gitmez. Sadece faizli krediler ve konut kredileri özellikle kredinin ilk dönemlerinde, köprü finansmanında ve bazı yatırım amaçlı gayrimenkul yapılarında sıkça karşımıza çıkar. Anapara geri ödenmediği için kredi bakiyesi sabit kalır ve ödeme tutarı genellikle tam amortismanlı (anapara + faiz) bir taksitten daha düşük olur.
Bu Hesaplama Aracı Nasıl Kullanılır?
Kredi tutarınızı (kalan anaparayı), yıllık faiz oranını yüzde olarak ve ödemeleri hangi sıklıkla yaptığınızı girin. Hesaplama aracı, her ödeme döneminde ödemeniz gereken tutarı ve bir yıl boyunca toplam ödeyeceğiniz faizi gösterir.
Formülün Açıklaması
Sadece faiz ödemesi şöyle hesaplanır:
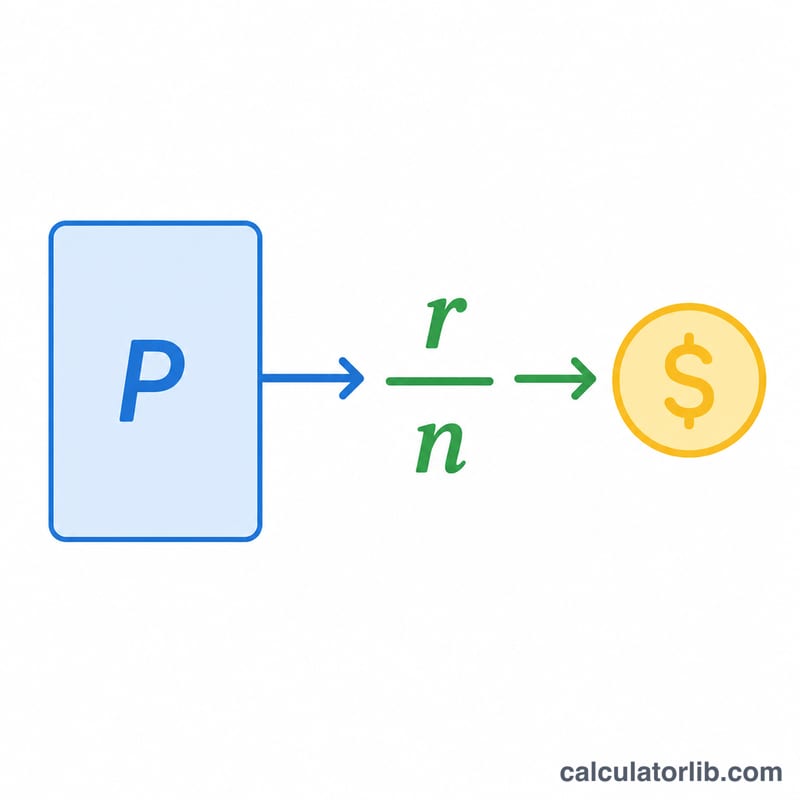
$$\text{Ödeme} = \text{Anapara} \times \frac{\text{yıllık oran}}{\text{yıllık ödeme sayısı}}$$
Önce yıllık yüzde oran ondalık biçime çevrilir (örneğin %5, 0,05 olur). Ardından bu değer yıllık ödeme sayısına bölünerek dönemsel orana ulaşılır ve anapara ile çarpılır. Anapara hiç azalmadığı için her sadece faiz ödemesi birbiriyle aynıdır.
Örnek Hesaplama
Diyelim ki %5 yıllık faizle 200.000 $ borç aldınız ve aylık ödeme yapıyorsunuz. Aylık dönemsel oran \(0{,}05 \div 12 = 0{,}0041667\) olur. Bunu anaparayla çarpın: $$200.000\ \$ \times 0{,}0041667 = \textbf{ayda }833{,}33\ \$$$. Bir yıl boyunca \(200.000\ \$ \times 0{,}05 = 10.000\ \$\) faiz ödersiniz.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Sadece faiz ödemesi kredi bakiyemi azaltır mı? Hayır. Yalnızca faizi ödersiniz; dolayısıyla anapara ödemeleri yapmaya başlayana ya da toplu olarak geri ödeyene kadar anapara aynı kalır.
Sadece faiz ödemesi neden normal taksitten daha düşük? Tam amortismanlı bir taksit hem faizi hem de anapara geri ödemesini içerdiği için daha yüksektir. Sadece faiz ödemelerinde anapara kısmı atlanır.
Sadece faiz dönemi bittiğinde ne olur? Kredi genellikle tam amortismanlı bir ödeme planına geçer. Anaparanın kalan vade boyunca geri ödenmesi gerektiğinden, ödemeler çoğu zaman belirgin biçimde yükselir.