Kâr Yüzdesi Hesaplama Aracı Nedir?
Bu araç, bir ürünün size olan maliyetine göre ne kadar kâr ettiğinizi yüzde olarak gösterir. Markup (maliyet üstü kâr) ve kârlılığı ölçmek isteyen perakendecilerin, ikinci el satıcıların, öğrencilerin ve küçük işletme sahiplerinin işini kolaylaştıran pratik bir hesaplama aracıdır. Tek yapmanız gereken maliyet fiyatını (ödediğiniz tutar) ve satış fiyatını (tahsil ettiğiniz tutar) girmek; araç size hem kâr tutarını hem de kâr yüzdesini hemen verir.
Nasıl Kullanılır?
Önce Maliyet Fiyatı alanına ürünü temin etmek veya üretmek için harcadığınız toplam tutarı girin. Ardından Satış Fiyatı alanına müşterinin ödediği tutarı yazın. Hesapla butonuna tıklayın. Araç, kârınızı para birimi cinsinden ve maliyete oranla kâr yüzdesi olarak gösterir. Pozitif bir yüzde kazanç anlamına gelir; negatif bir yüzde ise ürünü zararına sattığınızı gösterir.
Formül Açıklaması
Kâr yüzdesi şu şekilde hesaplanır:
$$\text{Kâr \%} = \frac{\text{Satış Fiyatı} - \text{Maliyet Fiyatı}}{\text{Maliyet Fiyatı}} \times 100$$
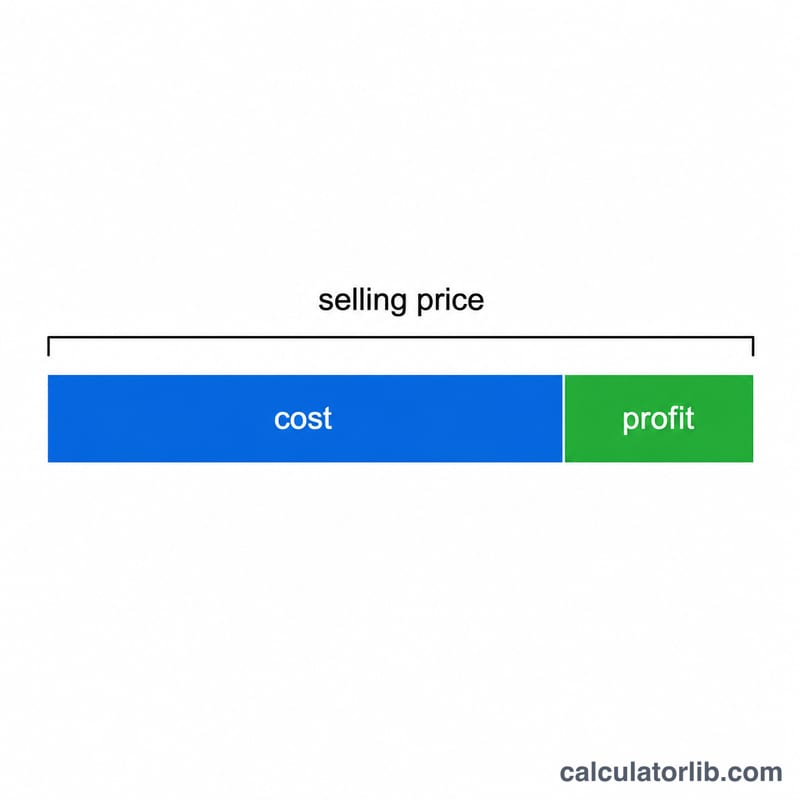
Önce satış fiyatından maliyeti çıkararak mutlak kârı bulun. Sonra bu kârı maliyet fiyatına bölerek yatırımınızın bir oranı olarak ifade edin ve yüzdeye çevirmek için 100 ile çarpın. Burada hesaplanan kârın gelire göre değil maliyete göre (yani markup) olduğunu unutmayın; bu, kâr marjından farklıdır.
Örnek Hesaplama
Diyelim ki bir ürünü 100 $ karşılığında aldınız ve 125 $ karşılığında sattınız. Kâr = \(125 - 100 = 25\) $. Kâr %:
$$\text{Kâr \%} = \frac{25}{100} \times 100 = \textbf{25\%}$$
Yani maliyetinizin üzerine %25 kâr elde ettiniz.
Kar Yüzdesini Yorumlama
Bu hesaplayıcının döndürdüğü sayı, girdiğiniz maliyet fiyatının yüzdesi olarak ifade edilen kardır. Birkaç sabit referans noktası bunu okumanızı kolaylaştırır:
- 0% — girilen rakamlar için başabaş: satış fiyatı maliyet fiyatına tam olarak eşittir, dolayısıyla kâr miktarı sıfırdır.
- Negatif — ürün maliyetin altında satılmıştır. −20% sonucu, açığın maliyet fiyatının beşte birine eşit olduğu anlamına gelir.
- 0% ile 100% arasında — kâr maliyetten daha azdır; satış fiyatı maliyetin iki katından azdır.
- 100%'ün üstünde — kâr maliyeti aşar; satış fiyatı maliyetin iki katından fazladır. İşaretlemede üst sınır yoktur: 10 maliyeti 100'e satılan ürün %900 işaretlemedir.
Marj farklı davranır. Kâr satış fiyatının sadece bir parçası olduğundan, marj %100'e doğru yükselir ancak buna asla ulaşamaz — %100 marj, maliyet fiyatının sıfır olduğu anlamına gelir. Bu asimetri, iki kişi "kar yüzdesi" söylediğinde ve farklı numaralar aldığında en yaygın karışıklık kaynağıdır.
Brüt, net değil
Sonuç, yazarak girdiğiniz her ne maliyete karşı brüt bir işaretlemedir. Yalnızca malların satın alma veya fatura fiyatını girdiyseniz, nakliye ve kargo, ödeme işleme ve pazar yeri ücretleri, ambalaj, işçilik, kira, kamu hizmetleri, iadeler ve diğer genel masraflar dahil değildir. Bu maliyetler bu rakamın altında yer alır, bu nedenle sağlıklı görünen brüt işaretleme, düşüldüğünde yine de net kayıpla sonuçlanabilir. Sonucu gerçek maliyete dayalı bir rakama daha yakın hale getirmek için, sadece satın alma fiyatı yerine bir varış maliyeti veya tamamen yüklü bir maliyet girin — ancak bir öğeyi diğeriyle karşılaştırırken temeli tutarlı tutun.
İşaretleme ve marj arasında dönüştürme
İki ölçü, bir kâr rakamının iki görüşüdür, bu nedenle her biri tam olarak diğerine dönüştürülür. Her ikisini de ondalık sayı olarak yazarsak (25% yerine 0.25):
$$\text{marj} = \frac{\text{işaretleme}}{1 + \text{işaretleme}} \qquad\text{ve}\qquad \text{işaretleme} = \frac{\text{marj}}{1 - \text{marj}}$$Yukarıdaki tablodan %25 işaretlemeyi yerine koyarsak: \(\text{marj} = 0.25 / (1 + 0.25) = 0.25 / 1.25 = 0.20\), yani %20. %40 marjdan ters yönde gidersek: \(\text{işaretleme} = 0.40 / (1 - 0.40) = 0.40 / 0.60 = 0.667\), yani yaklaşık %66.7. Marj formülünün 1 (%100) marjında bozulduğunu unutmayın, bu marjın %100'e ulaşamamasının cebirsel nedenidir.
Bu ilişkiler saf aritmetiktir ve herhangi bir para birimi için geçerlidir. Buna karşılık, tipik veya kabul edilebilir yüzde olarak saydığı şey, endüstri, ürün türü ve ülkeye göre çok değişir ve bu hesaplayıcı bunun hakkında hiçbir yargıda bulunmaz — yalnızca girdiğiniz iki sayı tarafından ima edilen yüzdeyi bildirir.
Anahtar Terimler Tanımlandı
- Maliyet Fiyatı
- Öğenin size mal olduğu maliyet. Muhasebede bu genellikle satılan malların maliyeti (COGS) — bir birim alım veya üretim maliyetidir. Bir varış maliyeti daha ileri gider ve öğeyi size getirmek için kargo, gümrük, sigorta ve işlemeyi ekler. Bu hesaplayıcı, maliyet alanına girdiğiniz rakamı kullanır.
- Satış Fiyatı
- Ürün için alınan gelir, satış vergisi veya KDV'den (aşağıdaki nota bakın) ve daha sonraki herhangi bir kesintiden önce.
- Kâr
- Satış Fiyatı − Maliyet Fiyatı. Girişlerle aynı para biriminde mutlak bir para miktarı, kazançta pozitif ve kayıpta negatif.
- Kar Yüzdesi (İşaretleme)
- Kâr ÷ Maliyet Fiyatı × 100 — ödediğiniz paranın nispeten ifade edilen kâr. Bu, bu hesaplayıcının bildirdiği rakam. Üst sınırı yoktur.
- Kar Marjı
- Kâr ÷ Satış Fiyatı × 100 — kâr, gelirin bir payı olarak ifade edilir. Karlı bir satışta işaretlemeden her zaman daha düşük ve her zaman %100'ün altında.
- Brüt Kâr ve Net Kâr
- Brüt kâr gelir eksi malların doğrudan maliyetidir, bu da Satış Fiyatı − Maliyet Fiyatının burada verdiği şeydir. Net kâr, kalan tüm maliyetler — işletme giderleri, ücretler, faiz, amortisman ve vergiler — da düşüldükten sonra kalan şeydir. Bu nedenle net kâr her zaman brüt kâra eşit veya daha küçüktür ve pozitif brüt işaretleme pozitif net sonucu garanti etmez.
- Başabaş
- Kârın sıfır olduğu nokta. Tek bir öğede, başabaş, giriş maliyetine eşit satış fiyatıdır ve %0 kâr verir. İş düzeyinde, başabaş toplam gelirin toplam maliyetlere eşit olduğu anlamına gelir; genel giderleri içerir ve bu, yalnızca malların maliyetinin üstünde bir satış fiyatı gerektirir.
- Kayıp
- Negatif kâr: satış fiyatı maliyet fiyatının altındadır. Negatif kâr miktarı ve negatif yüzde olarak gösterilir.
Satış Vergisi ve KDV Hakkında Not
Yüzdenin anlamlı olması için, maliyet ve satış fiyatı aynı vergi tabanında ölçülmesi gerekir. Alıcıdan topladığınız ve vergi makamına gönderdiğiniz vergi — KDV, GST veya ABD satış vergisi — sizin geliriniz değildir, bu nedenle olağan uygulama satış fiyatını bu vergiyi dışlayarak girmek ve benzer şekilde geri alınabilir herhangi bir giriş vergisini maliyetten hariç tutmaktır. Bir vergi sizin için gerçekten geri alınamıyorsa, bu gerçek maliyetinizin bir parçası haline gelir ve maliyet rakamına aittir. Geri alınabilir olanlar hakkında kurallar ülkeye ve kayıt durumuna göre farklıdır, bu nedenle kendi vergi rejiminizin bunu nasıl ele aldığını kontrol edin; vergi dahil fiyatı vergi dışı maliyetle karıştırmak kâr yüzdesini abartacaktır.
Sıkça Sorulan Sorular
Kâr yüzdesi ile kâr marjı aynı şey mi? Hayır. Kâr yüzdesi (markup), kârın maliyete bölünmesiyle bulunur. Kâr marjı ise kârın satış fiyatına bölünmesiyle hesaplanır. Yukarıdaki örnekte marj \(= 25/125 = 20\%\) olur.
Sonuç negatif çıkarsa ne anlama gelir? Negatif bir yüzde, satış fiyatının maliyet fiyatının altında olduğunu, yani ürünü zararına sattığınızı gösterir.
Herhangi bir para birimini kullanabilir miyim? Evet. Yüzde, birimden bağımsızdır; bu nedenle her iki fiyatı da aynı para biriminde girdiğiniz sürece sonuç geçerlidir.