利益率計算ツールとは?
このツールは、商品の原価に対してどれだけの利益が出ているかをパーセント(%)で示します。マークアップ(原価に対する上乗せ率)や採算性をすばやく確認したい小売業者・転売(せどり)をする方・学生・個人事業主の方に便利です。使い方はシンプルで、原価(仕入れにかかった金額)と販売価格(実際に売った金額)を入力するだけ。利益額と利益率が瞬時に表示されます。
使い方
まず原価を入力します。これは、その商品を仕入れる、または作るためにかかった総額です。次に販売価格、つまりお客様が支払う金額を入力します。「計算する」をクリックすると、利益が金額で、そして原価に対する利益率がパーセントで表示されます。プラスの値なら利益が出ていることを、マイナスの値なら原価割れ(赤字)で売ったことを意味します。
計算式の解説
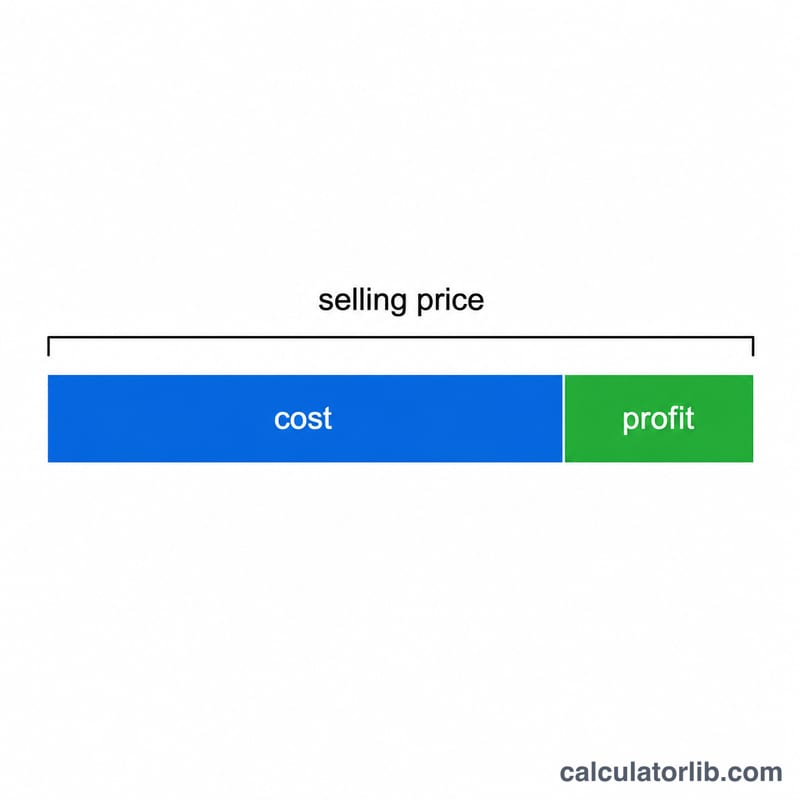
利益率は次の式で求めます。
$$\text{利益率(\%)} = \frac{\text{販売価格} - \text{原価}}{\text{原価}} \times 100$$まず販売価格から原価を引いて、実際の利益額を出します。次にその利益を原価で割り、投じた金額に対する割合として表します。最後に100をかけてパーセントに変換します。ここで求めているのは原価に対する利益率(マークアップ)であり、売上に対する利益率(粗利率・マージン)とは異なる点に注意してください。
計算例
たとえば、商品を100ドルで仕入れ、125ドルで売ったとします。利益=\(125 - 100 = 25\)ドル。利益率=$$\frac{25}{100} \times 100 = \textbf{25\%}$$。つまり、原価に対して25%の利益を得たことになります。
利益率の解釈
この計算機が返す数字は、入力した原価に対するパーセンテージで表された利益です。いくつかの固定参照ポイントにより、簡単に読むことができます:
- 0% — 入力した数字の損益分岐点:販売価格が原価とちょうど等しいため、利益額はゼロです。
- 負の値 — 商品が原価以下で売却されました。−20%の結果は、不足額が原価の5分の1に相当することを意味します。
- 0%から100%の間 — 利益は原価より小さい。販売価格は原価の2倍未満です。
- 100%以上 — 利益が原価を超えている。販売価格は原価の2倍以上です。マークアップに上限はありません。原価10で100で売却した場合は900%のマークアップです。
マージンの動作は異なります。利益は販売価格の一部にしかないため、マージンは100%に向かって上昇しますが、決して到達することはできません。100%のマージンは原価がゼロであることを意味します。この非対称性は、2人が「利益率」を引用して異なる数字を得る場合の最も一般的な混乱の原因です。
粗利益、純利益ではなく
この結果は、入力した原価に対する粗マークアップです。商品の購入価格または請求書価格のみを入力した場合、配送および運送、決済処理およびマーケットプレイス手数料、梱包、労働、家賃、公共料金、返品およびその他のオーバーヘッドは含まれていません。これらのコストはこの数字より下にあるため、見た目が良い粗マークアップでも、差し引かれると純損失に終わる可能性があります。結果をより実際のコストベースの数字に近づけるには、単なる購入価格ではなく、着地コストまたは完全に積み込まれたコストを入力してください。ただし、1つのアイテムを別のアイテムと比較するときは、基準を一貫させてください。
マークアップとマージン間の変換
この2つの測定方法は1つの利益数字の2つのビューであるため、どちらも互いに正確に変換できます。両方を小数で記述する(25%ではなく0.25):
$$\text{マージン} = \frac{\text{マークアップ}}{1 + \text{マークアップ}} \qquad\text{および}\qquad \text{マークアップ} = \frac{\text{マージン}}{1 - \text{マージン}}$$上記の表から25%のマークアップを代入:\(\text{マージン} = 0.25 / (1 + 0.25) = 0.25 / 1.25 = 0.20\)、つまり20%です。40%のマージンの反対方向から:\(\text{マークアップ} = 0.40 / (1 - 0.40) = 0.40 / 0.60 = 0.667\)、つまり約66.7%です。マージン公式はマージンが1(100%)で分解されることに注意してください。これは、マージンが100%に到達できない代数的理由です。
これらの関係は純粋な算術であり、あらゆる通貨に対して有効です。対照的に、典型的または受け入れ可能なパーセンテージとしてカウントされるものは、業界、製品タイプ、国によって大きく異なり、この計算機はそれについて判断しません。入力した2つの数字が暗示するパーセンテージのみを報告します。
主要用語の定義
- 原価
- 商品があなたにかかった費用。会計では、これは通常、売上原価(COGS)です—ユニットの購入または製造コストです。着地コストはさらに進んで、商品をあなたのところに届けるために運送、関税、保険、および取扱を追加します。この計算機は、コストフィールドに入力した数字をすべて使用します。
- 販売価格
- 商品から得られる収益。売上税またはVAT(以下の注を参照)の前、およびそれ以降のすべての控除の前です。
- 利益
- 販売価格 − 原価。入力と同じ通貨の絶対金額で、利益の場合は正、損失の場合は負です。
- 利益率(マークアップ)
- 利益 ÷ 原価 × 100 — 支払った金額に対する利益を表示します。これはこの計算機が報告する数字です。上限がありません。
- 利益マージン
- 利益 ÷ 販売価格 × 100 — 収益のシェアとして表された利益。利益が出ている販売でのマークアップより常に低く、常に100%未満です。
- 粗利益対純利益
- 粗利益は売上高から商品の直接コストを差し引いたもので、これは「販売価格 − 原価」がここで与えるものです。純利益は、すべての残りのコスト—営業費用、手数料、利息、減価償却、税金—も差し引いた後に残されるものです。したがって、純利益は常に粗利益以下であり、正の粗マークアップは正の純結果を保証しません。
- 損益分岐点
- 利益がゼロになるポイント。単一アイテムでは、損益分岐点は入力されたコストと等しい販売価格で、0%の利益を与えます。ビジネスレベルでは、損益分岐点は総売上高が総コスト(オーバーヘッドを含む)と等しいことを意味し、商品コストのみ以上の販売価格が必要です。
- 損失
- 負の利益:販売価格が原価以下です。負の利益額と負のパーセンテージで表示されます。
売上税とVATに関する注
パーセンテージが意味を持つために、コストと販売価格は同じ税務基準で測定される必要があります。買い手から収集し、税務当局に送金する税金—VAT、GSTまたはUS売上税—はあなたの収益ではないため、通常の慣行は販売価格をその税金を除いて入力し、同様にあらゆる回収可能な仕入税をコストから除外することです。税金が本当にあなたのために回収不可能である場合、それはあなたの実際のコストの一部となり、コスト数字に属します。回収可能なものに関する規則は国と登録状況によって異なるため、独自の税制度がそれをどのように扱うかを確認してください。税金を含む価格と税金を除く原価を混ぜると、利益率が過大評価されます。
よくある質問(FAQ)
利益率と粗利率(マージン)は同じですか? いいえ、違います。ここでいう利益率(マークアップ)は「利益 ÷ 原価」で計算します。一方、粗利率(マージン)は「利益 ÷ 販売価格」です。上の例で計算すると、マージン=\(25 \div 125 = 20\%\)となります。
結果がマイナスになったら? マイナスの値は、販売価格が原価を下回っていること、つまり赤字(原価割れ)で売ったことを意味します。
どの通貨でも使えますか? はい。パーセントは単位に左右されないため、原価と販売価格を同じ通貨でそろえれば、円でもドルでも正しく計算できます。