प्रॉफिट परसेंटेज कैलकुलेटर क्या है?
यह कैलकुलेटर बताता है कि किसी वस्तु पर आपको हुआ मुनाफा उसकी लागत के मुकाबले कितने प्रतिशत है। यह दुकानदारों, रीसेलर, विद्यार्थियों और छोटे व्यापारियों के लिए एक तेज़ टूल है, जो अपना मार्कअप और मुनाफा मापना चाहते हैं। बस लागत मूल्य (जो आपने चुकाया) और विक्रय मूल्य (जो आपने ग्राहक से लिया) डालिए, और यह तुरंत मुनाफे की रकम तथा मुनाफे का प्रतिशत बता देगा।
इसका उपयोग कैसे करें
सबसे पहले लागत मूल्य डालें — वह कुल रकम जो वस्तु को खरीदने या बनाने में खर्च हुई। फिर विक्रय मूल्य डालें — वह रकम जो ग्राहक चुकाता है। कैलकुलेट पर क्लिक करें। टूल आपका मुनाफा रुपयों (या किसी भी मुद्रा) में और लागत के मुकाबले मुनाफे का प्रतिशत दिखाएगा। धनात्मक प्रतिशत का मतलब फायदा, और ऋणात्मक प्रतिशत का मतलब है कि आपने घाटे में बेचा।
फ़ॉर्मूला समझें
मुनाफे का प्रतिशत इस तरह निकाला जाता है:
$$\text{प्रॉफिट\%} = \frac{\text{विक्रय मूल्य} - \text{लागत मूल्य}}{\text{लागत मूल्य}} \times 100$$
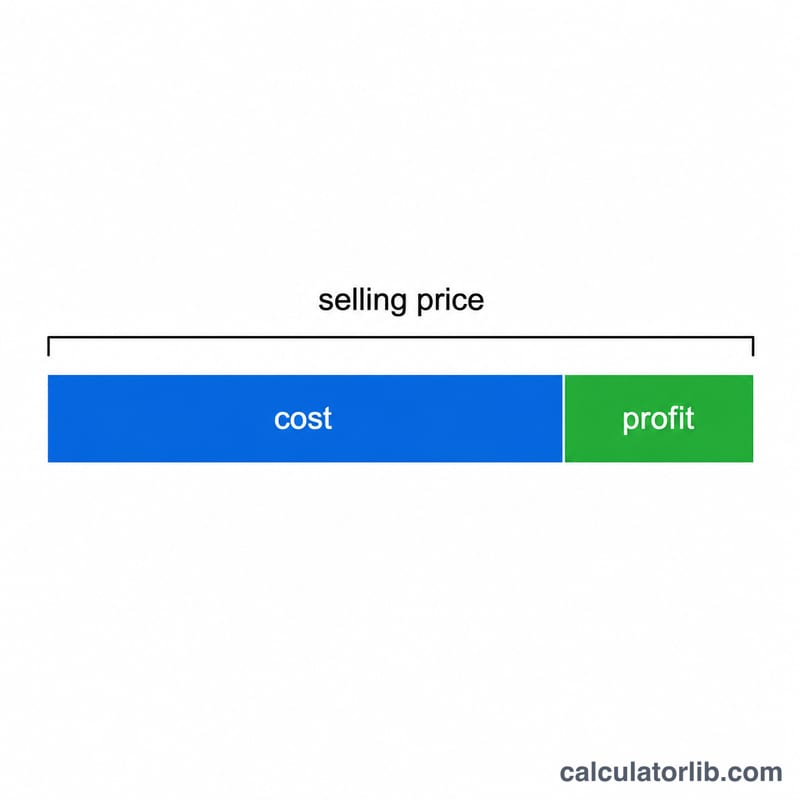
पहले विक्रय मूल्य में से लागत घटाकर शुद्ध मुनाफा निकालें। फिर इस मुनाफे को लागत मूल्य से भाग दें ताकि यह आपके निवेश के अंश के रूप में आ जाए, और इसे प्रतिशत में बदलने के लिए 100 से गुणा करें। ध्यान रखें कि यह मुनाफा लागत के मुकाबले है (मार्कअप), न कि कुल बिक्री यानी रेवेन्यू के मुकाबले (मार्जिन)।
हल किया हुआ उदाहरण
मान लीजिए आपने कोई वस्तु $100 में खरीदी और उसे $125 में बेचा। मुनाफा \(= 125 - 100 = \$25\)। प्रॉफिट% $$= \frac{25}{100} \times 100 = \mathbf{25\%}$$ यानी आपने अपनी लागत पर 25% मुनाफा कमाया।
अपने लाभ प्रतिशत की व्याख्या करना
यह कैलकुलेटर जो संख्या देता है वह आपके द्वारा दर्ज किए गए लागत मूल्य के प्रतिशत के रूप में व्यक्त लाभ है। कुछ निश्चित संदर्भ बिंदु इसे पढ़ना आसान बनाते हैं:
- 0% — दर्ज किए गए आंकड़ों पर समविच्छेद: विक्रय मूल्य बिल्कुल लागत मूल्य के बराबर है, इसलिए लाभ की राशि शून्य है।
- नकारात्मक — वस्तु को लागत से कम कीमत पर बेचा गया। −20% का परिणाम मतलब है कि कमी लागत मूल्य के एक पांचवें के बराबर है।
- 0% और 100% के बीच — लाभ लागत से छोटा है; विक्रय मूल्य लागत से दोगुना कम है।
- 100% से ऊपर — लाभ लागत से अधिक है; विक्रय मूल्य लागत से दोगुना अधिक है। मार्कअप की कोई ऊपरी सीमा नहीं है: 10 की लागत को 100 के लिए बेचा जाना 900% मार्कअप है।
मार्जिन अलग तरीके से काम करता है। क्योंकि लाभ केवल विक्रय मूल्य का एक हिस्सा होता है, मार्जिन 100% की ओर बढ़ता है लेकिन कभी इस तक नहीं पहुंच सकता — 100% मार्जिन का मतलब होगा कि लागत मूल्य शून्य था। यह असमरूपता सबसे आम भ्रम का स्रोत है जब दो लोग "लाभ प्रतिशत" उद्धृत करते हैं और अलग-अलग संख्याएं मिलती हैं।
सकल, शुद्ध नहीं
परिणाम जो भी लागत आपने दर्ज की है उस पर एक सकल मार्कअप है। यदि आपने केवल माल की खरीद या चालान मूल्य दर्ज किया है, तो शिपिंग और माल ढुलाई, भुगतान-प्रसंस्करण और बाज़ार शुल्क, पैकेजिंग, श्रम, किराया, उपयोगिताएं, रिटर्न और कोई अन्य ओवरहेड शामिल नहीं हैं। ये लागतें इस आंकड़े के नीचे हैं, इसलिए एक स्वस्थ दिखने वाला सकल मार्कअप अभी भी उन्हें घटाए जाने के बाद शुद्ध नुकसान में समाप्त हो सकता है। परिणाम को एक सच्ची लागत-आधारित आंकड़े के करीब बनाने के लिए, बिना खरीद मूल्य के बजाय एक लैंडेड या पूरी तरह से लोड की गई लागत दर्ज करें — लेकिन जब भी आप एक वस्तु की तुलना दूसरे से करें तो आधार को सुसंगत रखें।
मार्कअप और मार्जिन के बीच परिवर्तन
दोनों उपाय एक लाभ आंकड़े के दो दृश्य हैं, इसलिए या तो बिल्कुल दूसरे में परिवर्तित होता है। दोनों को दशमलव के रूप में लिखना (25% के बजाय 0.25):
$$\text{मार्जिन} = \frac{\text{मार्कअप}}{1 + \text{मार्कअप}} \qquad\text{और}\qquad \text{मार्कअप} = \frac{\text{मार्जिन}}{1 - \text{मार्जिन}}$$ऊपर दी गई तालिका से 25% मार्कअप को प्रतिस्थापित करते हुए: \(\text{मार्जिन} = 0.25 / (1 + 0.25) = 0.25 / 1.25 = 0.20\), यानी 20%। 40% मार्जिन से दूसरे तरीके से जाते हुए: \(\text{मार्कअप} = 0.40 / (1 - 0.40) = 0.40 / 0.60 = 0.667\), यानी लगभग 66.7%। ध्यान दें कि मार्जिन सूत्र 1 (100%) के मार्जिन पर टूट जाता है, जो बीजगणितीय कारण है कि मार्जिन 100% तक नहीं पहुंच सकता।
ये संबंध शुद्ध अंकगणित हैं और किसी भी मुद्रा के लिए मान्य हैं। इसके विपरीत, एक विशिष्ट या स्वीकार्य प्रतिशत क्या माना जाता है, यह उद्योग, उत्पाद के प्रकार और देश के अनुसार व्यापक रूप से भिन्न होता है, और यह कैलकुलेटर इसके बारे में कोई निर्णय नहीं करता है — यह केवल आपके द्वारा दर्ज की गई दोनों संख्याओं द्वारा निहित प्रतिशत की रिपोर्ट करता है।
मुख्य शब्दों को परिभाषित किया गया
- लागत मूल्य
- वस्तु की लागत क्या है। लेखांकन में यह आमतौर पर बेची गई वस्तुओं की लागत (COGS) होती है — इकाई की खरीद या उत्पादन लागत। एक लैंडेड लागत आगे बढ़ती है और आपके पास आइटम प्राप्त करने के लिए माल ढुलाई, ड्यूटी, बीमा और हैंडलिंग जोड़ता है। यह कैलकुलेटर आपके द्वारा लागत फील्ड में दर्ज की गई कोई भी आंकड़ा उपयोग करता है।
- विक्रय मूल्य
- वस्तु के लिए प्राप्त राजस्व, बिक्री कर या VAT से पहले (नीचे नोट देखें) और किसी भी बाद की कटौती से पहले।
- लाभ
- विक्रय मूल्य − लागत मूल्य। इनपुट के समान मुद्रा में एक निरपेक्ष धन राशि, लाभ पर सकारात्मक और हानि पर नकारात्मक।
- लाभ प्रतिशत (मार्कअप)
- लाभ ÷ लागत मूल्य × 100 — आपके द्वारा भुगतान की गई राशि के सापेक्ष व्यक्त लाभ। यह वह आंकड़ा है जो यह कैलकुलेटर रिपोर्ट करता है। इसकी कोई ऊपरी सीमा नहीं है।
- लाभ मार्जिन
- लाभ ÷ विक्रय मूल्य × 100 — राजस्व के हिस्से के रूप में व्यक्त लाभ। लाभप्रद बिक्री पर मार्कअप से हमेशा कम, और हमेशा 100% से कम।
- सकल लाभ बनाम शुद्ध लाभ
- सकल लाभ राजस्व माइनस माल की प्रत्यक्ष लागत है, जो विक्रय मूल्य − लागत मूल्य यहां देता है। शुद्ध लाभ वह है जो सभी शेष लागतों — परिचालन व्यय, शुल्क, ब्याज, मूल्यह्रास और करों — को भी घटाए जाने के बाद बचता है। इसलिए शुद्ध लाभ हमेशा सकल लाभ के बराबर या उससे कम होता है, और एक सकारात्मक सकल मार्कअप एक सकारात्मक शुद्ध परिणाम की गारंटी नहीं देता है।
- समविच्छेद
- वह बिंदु जहां लाभ शून्य है। एक एकल वस्तु पर, समविच्छेद विक्रय मूल्य है जो दर्ज की गई लागत के बराबर है, 0% लाभ देता है। व्यावसायिक स्तर पर, समविच्छेद का मतलब है कि कुल राजस्व ओवरहेड सहित कुल लागत के बराबर है, जिसके लिए केवल माल की लागत से ऊपर एक विक्रय मूल्य की आवश्यकता होती है।
- हानि
- एक नकारात्मक लाभ: विक्रय मूल्य लागत मूल्य से कम है। एक नकारात्मक लाभ राशि और एक नकारात्मक प्रतिशत के रूप में दिखाया गया।
बिक्री कर और VAT पर एक नोट
प्रतिशत को सार्थक होने के लिए, लागत और विक्रय मूल्य को समान कर आधार पर मापा जाना चाहिए। कर जो आप खरीदार से एकत्र करते हैं और एक कर प्राधिकार को जमा करते हैं — VAT, GST या US बिक्री कर — आपका राजस्व नहीं है, इसलिए सामान्य प्रथा विक्रय मूल्य को छोड़कर उस कर को दर्ज करना है, और इसी तरह से लागत से किसी भी पुनर्प्राप्त इनपुट कर को बाहर करना है। यदि कर आपके लिए सच में पुनर्प्राप्य नहीं है, तो यह आपकी वास्तविक लागत का हिस्सा बन जाता है और लागत आंकड़े में होता है। कर्मी द्वारा क्या पुनर्प्राप्य है इस पर नियम देश और पंजीकरण स्थिति के अनुसार भिन्न होते हैं, इसलिए जांचें कि आपका अपना कर व्यवस्था इसे कैसे मानती है; कर-समावेशी मूल्य को कर-अनन्य लागत के साथ मिलाना आपके लाभ प्रतिशत को अधिक बताएगा।
अक्सर पूछे जाने वाले सवाल
क्या प्रॉफिट परसेंटेज और प्रॉफिट मार्जिन एक ही चीज़ हैं? नहीं। प्रॉफिट परसेंटेज (मार्कअप) मुनाफे को लागत से भाग देकर निकलता है, जबकि प्रॉफिट मार्जिन मुनाफे को विक्रय मूल्य से भाग देकर। ऊपर वाले उदाहरण में मार्जिन \(= 25/125 = 20\%\) होगा।
अगर नतीजा ऋणात्मक आए तो? ऋणात्मक प्रतिशत का मतलब है कि विक्रय मूल्य लागत से कम था — यानी आपने घाटे में बेचा।
क्या मैं किसी भी मुद्रा का उपयोग कर सकता हूँ? जी हाँ। प्रतिशत किसी इकाई पर निर्भर नहीं करता, इसलिए जब तक दोनों मूल्य एक ही मुद्रा में हैं, नतीजा सही रहेगा।