Sadece Faizli Konut Kredisi Nedir?
Sadece faizli konut kredisi, belirli bir süre boyunca yalnızca kalan bakiyeye işleyen faizi ödediğiniz, anaparaya ise hiç dokunmadığınız bir kredi türüdür. Kredi bakiyesi azalmadığı için aylık ödeme, anaparayı da geri ödediğiniz klasik (amortismanlı) kredilere göre çok daha düşük olur; ancak faiz dönemi sonunda anaparanın tamamını hâlâ borçlu kalırsınız. Bu hesaplama aracı, tekrar eden aylık ödemenizi ve yıllık olarak ödediğiniz toplam faizi gösterir. Not: Bu yapı bazı ülkelerde yaygın olsa da Türkiye'de tüketici konut kredileri genellikle anapara + faizin birlikte ödendiği eşit taksitli düzene göre kurgulanır.
Bu Hesaplama Aracı Nasıl Kullanılır?
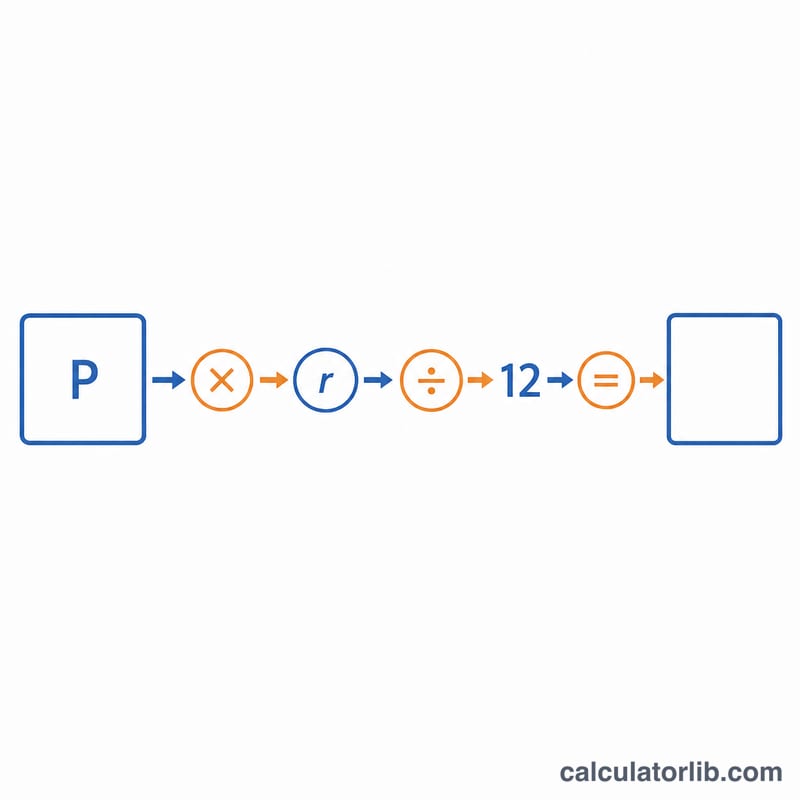
Kredi tutarını (anapara) ve yıllık faiz oranını yüzde olarak girin. Hesaplayıcı, yıllık oranı 12'ye bölerek aylık oranı bulur, ardından bunu anaparayla çarparak sadece faizden oluşan aylık ödemenizi verir. Aynı zamanda bir yıl boyunca ödeyeceğiniz toplam faizi de hesaplar.
Formülün Açıklaması
Temel denklem şudur: $$\text{Ödeme} = P \times \frac{r}{12}$$ Burada P anaparayı, r ise ondalık olarak ifade edilen yıllık faiz oranını temsil eder (örneğin %6 = 0,06). r'yi 12'ye bölmek yıllık oranı aylık orana dönüştürür. Anapara geri ödenmediği için ödeme tutarı tüm faiz dönemi boyunca sabit kalır.
Örnek Hesaplama
Diyelim ki %6 yıllık faiz oranıyla 300.000 $ borç aldınız. Aylık oran \(0{,}06 / 12 = 0{,}005\) olur. Aylık ödemeniz $$300{.}000 \times 0{,}005 = 1{.}500\ \$$$ Bir yıl boyunca bu, \(1{.}500\ \$ \times 12 = 18{.}000\ \$\) faiz anlamına gelir ve dönem sonunda 300.000 $'lık bakiye hâlâ borç olarak durmaktadır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Kredi bakiyesi azalır mı? Hayır. Sadece faiz döneminde yalnızca faiz ödediğiniz için anapara olduğu gibi kalır.
Sadece faizli ödemeler neden daha düşüktür? Anapara geri ödemesini içermez, yani yalnızca finansman maliyetini karşılarsınız; ancak anaparayı daha sonra geri ödemeniz veya yeniden finanse etmeniz gerekir.
Bu araç ülkeye özel mi? Hayır. Matematik evrenseldir; oran standart bir yıllık yüzde olarak verildiği sürece her para birimi ve her ülke için geçerlidir.