Что такое ипотека с выплатой только процентов?
Ипотека с выплатой только процентов (interest-only mortgage) — это кредит, по которому в течение определённого периода вы погашаете лишь начисленные проценты на остаток долга, не выплачивая саму сумму кредита (тело долга). Поскольку основной долг не уменьшается, ежемесячный платёж получается ниже, чем по обычной ипотеке с равномерным погашением, — но по окончании льготного периода вам всё равно придётся вернуть всю сумму кредита целиком. Этот калькулятор показывает регулярный ежемесячный платёж и общую сумму процентов за год.
Важно: такая схема широко распространена в США и Великобритании. В России классическая ипотека «только проценты» практически не предлагается — банки используют аннуитетные или дифференцированные платежи с обязательным погашением тела долга. Тем не менее расчёт ниже универсален и пригодится для оценки процентной нагрузки по любому кредиту.
Как пользоваться калькулятором
Введите сумму кредита (основной долг) и годовую процентную ставку в процентах. Калькулятор делит годовую ставку на 12, чтобы получить месячную ставку, а затем умножает её на сумму кредита — так вычисляется ежемесячный платёж по процентам. Дополнительно он подсчитывает, сколько процентов вы заплатите за полный год.
Разбираем формулу
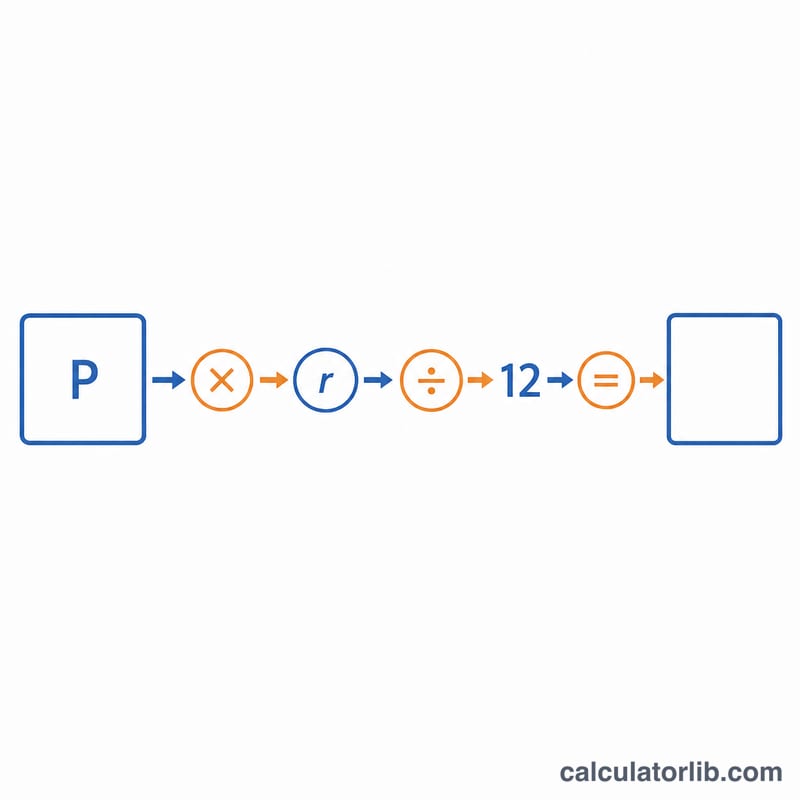
В основе расчёта лежит уравнение $$\text{Платёж} = P \times \frac{r}{12}$$ где \(P\) — сумма кредита, а \(r\) — годовая ставка в виде десятичной дроби (например, 6% = 0,06). Деление \(r\) на 12 переводит годовую ставку в месячную. Так как тело долга не погашается, размер платежа остаётся неизменным на протяжении всего периода выплаты только процентов.
Пример расчёта
Допустим, вы берёте в долг $300 000 под 6% годовых. Месячная ставка составит \(0{,}06 / 12 = 0{,}005\). Ваш ежемесячный платёж: $$300\,000 \times 0{,}005 = \$1\,500$$ За год это \(\$1\,500 \times 12 = \$18\,000\) процентов, при этом остаток долга в $300 000 по-прежнему остаётся непогашенным.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Уменьшается ли остаток долга? Нет. В период выплаты только процентов основной долг не меняется, ведь вы погашаете лишь проценты.
Почему такие платежи ниже? В них не входит погашение тела кредита — вы оплачиваете только стоимость обслуживания долга. Однако саму сумму кредита позже придётся вернуть или рефинансировать.
Привязан ли калькулятор к конкретной стране? Нет. Математика универсальна и подходит для любой валюты и юрисдикции, если ставка задана как стандартный годовой процент. Учтите лишь, что условия таких ипотек в разных странах различаются, а в России подобный продукт практически не встречается.