Что показывает калькулятор процентов по ипотеке?
Калькулятор процентов по ипотеке показывает, сколько вы переплатите банку за весь срок кредита. Ежемесячный платёж отражает лишь краткосрочную нагрузку, а вот общая сумма процентов раскрывает реальную цену займа в долгосрочной перспективе. На длинных кредитах с фиксированной ставкой переплата по процентам может приблизиться к сумме самого кредита или даже превысить её — поэтому понимание этой цифры помогает сравнивать предложения банков, оценивать выгоду рефинансирования и решать, стоит ли вносить досрочные платежи.
Как пользоваться калькулятором
Введите три значения: сумму кредита (основной долг, который вы берёте), годовую процентную ставку в процентах и срок кредита в годах. Калькулятор переведёт годовую ставку в месячную, а срок — в количество месяцев, после чего рассчитает фиксированный ежемесячный платёж и общую сумму уплаченных процентов.
Разбираем формулу
Стандартный аннуитетный платёж рассчитывается так:
$$PMT = P\cdot\dfrac{r}{1-(1+r)^{-n}}$$где \(P\) — сумма кредита, \(r\) — месячная процентная ставка (годовая ставка ÷ 12 ÷ 100), а \(n\) — общее число ежемесячных платежей (количество лет × 12). Общая переплата по процентам — это сумма всех платежей за вычетом исходного кредита:
$$\text{Переплата} = (PMT \times n) - P$$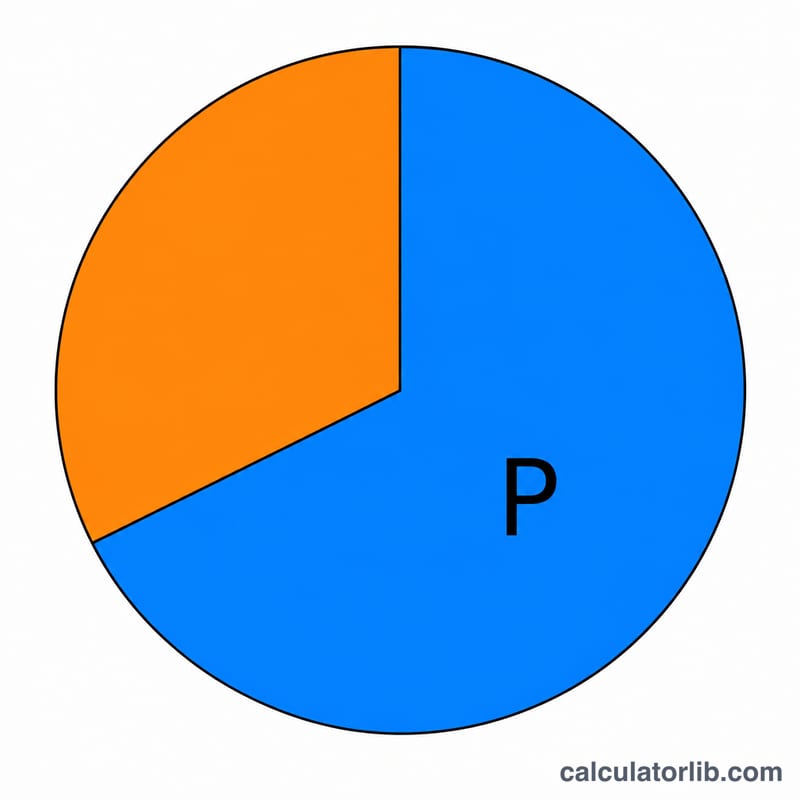
Пример расчёта
Допустим, вы берёте $300 000 под 6,5% годовых на 30 лет. Месячная ставка составит \(0{,}065/12 \approx 0{,}00541667\), а \(n = 360\). Ежемесячный платёж получится около $1 896,20. Все платежи в сумме — \(\$1\,896{,}20 \times 360 \approx \$682\,633\), а значит переплата по процентам составит примерно $382 633 — это больше, чем сама сумма кредита. (Пример приведён в долларах; в рублях расчёт работает точно так же — меняется только валюта.)
Частые вопросы
Учитываются ли налоги и страховка? Нет. Калькулятор считает только основной долг и проценты. Налог на имущество, страхование жилья и страховка кредита (например, PMI в США) рассчитываются отдельно.
Можно ли уменьшить переплату? Да — более короткий срок, более низкая ставка или досрочное погашение основного долга снижают общую сумму процентов.
А если ставка 0%? При нулевой ставке процентов нет вовсе, и ежемесячный платёж — это просто сумма кредита, делённая на количество месяцев.
Сравнение общей суммы процентов при разных ставках и сроках
В таблице ниже показана фиксированная ипотека на $300,000 при трёх процентных ставках на сроки 15 и 30 лет. Каждый ежемесячный платёж рассчитывается по стандартной формуле амортизации \(M = P \cdot \dfrac{r}{1-(1+r)^{-n}}\), где \(r\) — годовая ставка, деленная на 12, а \(n\) — количество ежемесячных платежей. Общая стоимость равна \(M \cdot n\), а общая сумма процентов — это общая стоимость минус $300,000. Итоговые суммы округлены до ближайшего доллара и являются приблизительными, поскольку ежемесячный платёж округлён до цента.
| Ставка (APR) | Срок | Ежемесячный платёж | Общая сумма процентов | Общая стоимость |
|---|---|---|---|---|
| 5.5% | 15 лет | $2,451.25 | ≈ $141,225 | ≈ $441,225 |
| 5.5% | 30 лет | $1,703.37 | ≈ $313,213 | ≈ $613,213 |
| 6.5% | 15 лет | $2,613.32 | ≈ $170,398 | ≈ $470,398 |
| 6.5% | 30 лет | $1,896.20 | ≈ $382,632 | ≈ $682,632 |
| 7.5% | 15 лет | $2,781.04 | ≈ $200,587 | ≈ $500,587 |
| 7.5% | 30 лет | $2,097.64 | ≈ $455,150 | ≈ $755,150 |
Пример расчёта (6.5%, 30 лет): \(r = 6.5/1200 = 0.0054167\) и \(n = 12 \times 30 = 360\). Затем \(M = 300{,}000 \cdot \dfrac{0.0054167}{1-(1.0054167)^{-360}} \approx 1{,}896.20\). Общая выплата составляет около \(1{,}896.20 \times 360 \approx 682{,}632\), поэтому проценты составляют около \(682{,}632 - 300{,}000 = 382{,}632\).
Как срок и ставка влияют на результат: Более короткий срок увеличивает ежемесячный платёж, но резко снижает общую сумму процентов. При ставке 6.5% переход со срока 30 лет на 15 лет повышает платёж примерно на $717 в месяц, однако общая сумма процентов снижается с примерно $382,600 до примерно $170,400. Более низкая ставка уменьшает проценты при любом сроке. По кредиту на 30 лет разница между 5.5% и 7.5% составляет примерно $142,000 в общей сумме процентов. Эти цифры учитывают только основной долг и проценты для фиксированной ставки без досрочных платежей.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как интерпретировать результат общей суммы процентов
Отношение процентов к основной сумме. Деление общей суммы процентов на сумму кредита показывает, насколько заимствование дорого по отношению к взятой сумме. В таблице выше ипотека на 30 лет под 6.5% имеет отношение около \(382{,}632 / 300{,}000 \approx 1.28\), то есть выплаченные проценты превышают исходный кредит. Кредит на 15 лет под 5.5% имеет отношение около \(141{,}225 / 300{,}000 \approx 0.47\).
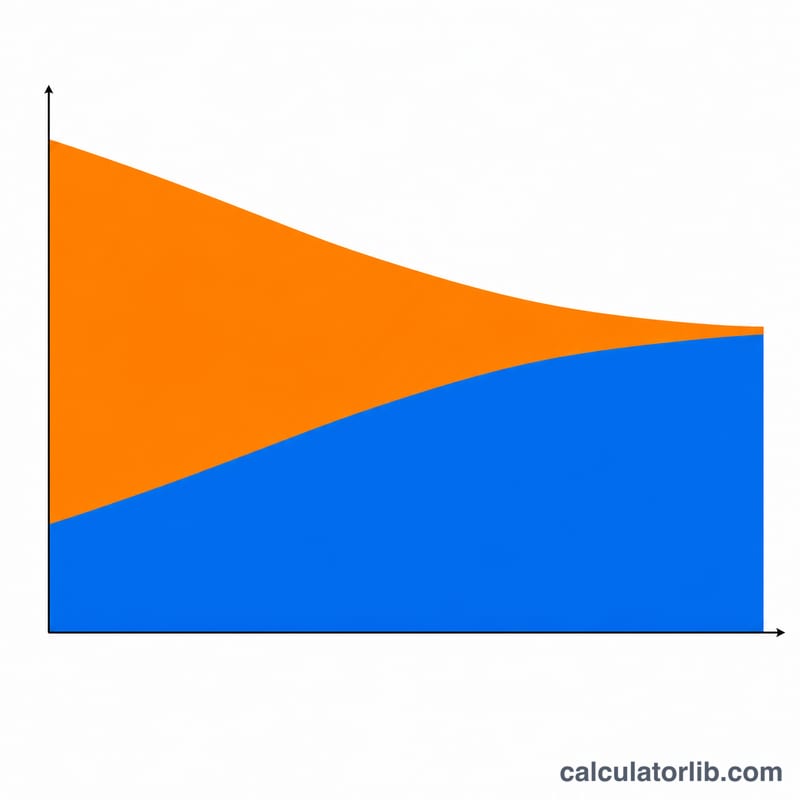
Почему проценты резко растут с ростом срока и ставки. Проценты начисляются каждый месяц на оставшийся остаток долга. Более длинный срок оставляет большой остаток на больший число месяцев, а более высокая ставка каждый месяц начисляет больше на этот остаток. Эти два эффекта накладываются друг на друга. Увеличение срока снижает ежемесячный платёж, но умножает количество платежей, поэтому общая сумма процентов растёт гораздо быстрее самого срока.
Проценты в начале срока. В стандартном аннуитетном кредите платёж фиксирован, но его распределение со временем меняется. Проценты за каждый месяц равны текущему остатку, умноженному на месячную ставку. Для $300,000 под 6.5% проценты за первый месяц составляют \(300{,}000 \times 0.065/12 = \$1{,}625\). При платеже около $1,896.20 на основной долг идёт только около $271. По мере уменьшения остатка доля процентов сокращается, а доля основного долга растёт. Поэтому ранние платежи в основном состоят из процентов, и досрочное погашение основного долга в начале срока сильнее влияет на общую сумму процентов, чем такая же сумма, выплаченная позже.
Что не учитывается в результате. Результат включает только основной долг и проценты по фиксированной ставке. Он не включает:
- налоги на имущество и страхование жилья, которые часто собираются через эскроу-счёт;
- ипотечное страхование (PMI) или аналогичное ипотечное страхование, если оно применяется;
- расходы на закрытие сделки, комиссии за оформление, пункты и другие сборы кредитора;
- взносы в товарищество собственников жилья, расходы на содержание и коммунальные услуги;
- изменение ставки по кредитам с плавающей ставкой, а также влияние досрочных платежей и рефинансирования.
Это общая информация, которая поможет вам понять результаты калькулятора, а не финансовая консультация. Фактические условия и стоимость кредита зависят от кредитора и страны.