ما هي حاسبة فوائد القرض العقاري؟
توضح لك حاسبة فوائد القرض العقاري حجم الفائدة التي ستدفعها على مدار فترة قرض السكن بالكامل. فبينما يخبرك القسط الشهري بالتكلفة على المدى القصير، تكشف لك الفائدة الإجمالية عن السعر الحقيقي للاقتراض على المدى الطويل. وفي القروض العقارية الطويلة ذات الفائدة الثابتة قد تقترب الفائدة من قيمة المبلغ الذي اقترضته أصلًا أو تتجاوزه، لذا فإن فهمها يساعدك على المقارنة بين القروض، وتقييم خيارات إعادة التمويل، وتحديد ما إذا كان من المجدي سداد دفعات إضافية. وتجدر الإشارة إلى أن بعض الدول، مثل المملكة العربية السعودية والإمارات، تعتمد صيغ التمويل العقاري المتوافقة مع أحكام الشريعة الإسلامية (مثل الإجارة والمرابحة)، إلا أن المنطق الحسابي العام للأقساط والتكلفة الكلية يبقى مفيدًا للمقارنة.
كيفية الاستخدام
أدخل ثلاث قيم: مبلغ القرض (أصل المبلغ الذي تقترضه)، ونسبة الفائدة السنوية كنسبة مئوية، ومدة القرض بالسنوات. تحوّل الحاسبة النسبة السنوية إلى نسبة شهرية، والمدة إلى عدد من الأشهر، ثم تحسب القسط الشهري الثابت وإجمالي الفائدة المدفوعة.
شرح المعادلة
معادلة قسط الإطفاء (الاستهلاك) القياسية هي $$PMT = P \cdot \frac{r}{1-(1+r)^{-n}}$$ حيث \(P\) هو أصل المبلغ، و\(r\) هي نسبة الفائدة الشهرية (النسبة السنوية ÷ 12 ÷ 100)، و\(n\) هو إجمالي عدد الأقساط الشهرية (عدد السنوات × 12). أما إجمالي الفائدة فهو ببساطة مجموع جميع الأقساط مطروحًا منه أصل القرض: $$\text{إجمالي الفائدة} = (PMT \times n) - P$$
مثال محلول
افترض أنك اقترضت 300,000 دولار بفائدة سنوية 6.5% لمدة 30 عامًا. تكون النسبة الشهرية \(0.065/12 \approx 0.00541667\) ويكون \(n = 360\). عندئذٍ يصل القسط الشهري إلى نحو 1,896.20 دولار. ويبلغ مجموع الأقساط \(1{,}896.20 \times 360 \approx 682{,}633\) دولار، وبذلك يكون إجمالي الفائدة نحو 382,633 دولار — أي أكثر من مبلغ القرض الأصلي.
مقارنة إجمالي الفائدة عبر المعدلات والمدد
يعرض الجدول أدناه قرضاً عقارياً بمعدل ثابت قيمته 300,000 دولار بثلاثة معدلات فائدة، على مدد 15 سنة و30 سنة. تأتي كل دفعة شهرية من صيغة الاستهلاك القياسية \(M = P \cdot \dfrac{r}{1-(1+r)^{-n}}\)، حيث \(r\) هو المعدل السنوي مقسوماً على 12، و\(n\) هو عدد الدفعات الشهرية. إجمالي التكلفة هو \(M \cdot n\)، وإجمالي الفائدة هو إجمالي التكلفة ناقص 300,000 دولار. تُقرَّب الإجماليات إلى أقرب دولار وهي تقريبية لأن الدفعة الشهرية مُقرَّبة إلى أقرب سنت.
| المعدل (APR) | المدة | الدفعة الشهرية | إجمالي الفائدة | إجمالي التكلفة |
|---|---|---|---|---|
| 5.5% | 15 سنة | $2,451.25 | ≈ $141,225 | ≈ $441,225 |
| 5.5% | 30 سنة | $1,703.37 | ≈ $313,213 | ≈ $613,213 |
| 6.5% | 15 سنة | $2,613.32 | ≈ $170,398 | ≈ $470,398 |
| 6.5% | 30 سنة | $1,896.20 | ≈ $382,632 | ≈ $682,632 |
| 7.5% | 15 سنة | $2,781.04 | ≈ $200,587 | ≈ $500,587 |
| 7.5% | 30 سنة | $2,097.64 | ≈ $455,150 | ≈ $755,150 |
تعويض عملي (6.5%، 30 سنة): \(r = 6.5/1200 = 0.0054167\) و\(n = 12 \times 30 = 360\). إذن \(M = 300{,}000 \cdot \dfrac{0.0054167}{1-(1.0054167)^{-360}} \approx 1{,}896.20\). إجمالي ما يُدفع يساوي تقريباً \(1{,}896.20 \times 360 \approx 682{,}632\)، لذا فإن الفائدة تقارب \(682{,}632 - 300{,}000 = 382{,}632\).
كيف تغيّر المدة والمعدل النتيجة: تؤدي المدة الأقصر إلى رفع الدفعة الشهرية لكنها تخفض إجمالي الفائدة بشكل كبير. عند معدل 6.5%، يؤدي الانتقال من 30 سنة إلى 15 سنة إلى رفع الدفعة بنحو 717 دولاراً شهرياً، لكن إجمالي الفائدة ينخفض من نحو 382,600 دولار إلى نحو 170,400 دولار. ويقلل المعدل المنخفض الفائدة في كلتا المدتين. في القرض لمدة 30 سنة، يبلغ الفرق بين معدل 5.5% و7.5% نحو 142,000 دولار من إجمالي الفائدة. تشمل هذه الأرقام الأصل والفائدة فقط، لقرض بمعدل ثابت دون دفعات إضافية.
تفسير نتيجة إجمالي الفائدة
نسبة الفائدة إلى الأصل. يُظهر قسمة إجمالي الفائدة على مبلغ القرض مدى تكلفة الاقتراض بالنسبة إلى المبلغ المقترض. في الجدول أعلاه، للقرض لمدة 30 سنة بمعدل 6.5% نسبة تقارب \(382{,}632 / 300{,}000 \approx 1.28\)، أي أن الفائدة المدفوعة تتجاوز القرض الأصلي. أما القرض لمدة 15 سنة بمعدل 5.5% فنسبته تقارب \(141{,}225 / 300{,}000 \approx 0.47\).
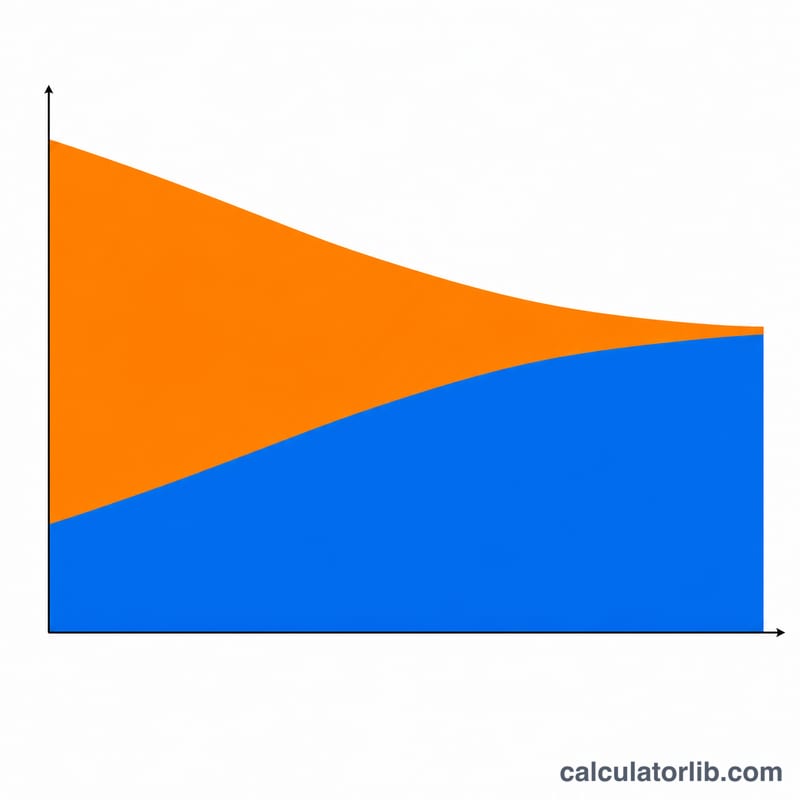
لماذا ترتفع الفائدة بشدة مع المدة والمعدل. تُحتسب الفائدة كل شهر على الرصيد المتبقي. تُبقي المدة الأطول رصيداً كبيراً قائماً لعدد أكبر من الأشهر، ويفرض المعدل الأعلى فائدة أكبر على هذا الرصيد كل شهر. يتراكم التأثيران معاً. تخفض إطالة المدة الدفعة الشهرية لكنها تضاعف عدد الدفعات، لذا تنمو إجمالي الفائدة أسرع بكثير من المدة نفسها.
الفائدة المتقدمة في الدفعات. في القرض الاستهلاكي القياسي تكون الدفعة ثابتة، لكن توزيعها بين الأصل والفائدة يتغير مع الوقت. تساوي فائدة كل شهر الرصيد الحالي مضروباً في المعدل الشهري. بالنسبة إلى 300,000 دولار بمعدل 6.5%، تبلغ فائدة الشهر الأول \(300{,}000 \times 0.065/12 = \$1{,}625\). ومع دفعة تبلغ نحو 1,896.20 دولار، لا يذهب إلى الأصل سوى نحو 271 دولاراً. ومع انخفاض الرصيد، تتقلص حصة الفائدة وتزداد حصة الأصل. لذلك تكون الدفعات الأولى في معظمها فائدة، ويكون للمبلغ الإضافي المدفوع مبكراً من الأصل أثر أكبر في إجمالي الفائدة من المبلغ نفسه المدفوع لاحقاً.
ما لا تشمله النتيجة. تغطي النتيجة الأصل والفائدة فقط على معدل ثابت. ولا تشمل:
- ضرائب العقار وتأمين أصحاب المنازل، التي تُجمع غالباً عبر حساب الضمان (Escrow)؛
- تأمين الرهن الخاص (PMI) أو تأمين رهن مماثل، حيثما ينطبق؛
- تكاليف الإغلاق ورسوم المنشئ والنقاط وغيرها من رسوم المقرض؛
- رسوم جمعية أصحاب المنازل والصيانة والمرافق؛
- تغيّرات المعدل في القروض ذات المعدل القابل للتعديل، أو أثر الدفعات الإضافية وإعادة التمويل.
هذه معلومات عامة تساعدك على قراءة مخرجات الحاسبة، وليست نصيحة مالية. تختلف شروط القرض الفعلية وتكاليفه بحسب المقرض والدولة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يشمل الحساب الضرائب والتأمين؟ لا. فهو يحسب الأصل والفائدة فقط. أما الضرائب العقارية وتأمين المنزل والتأمين على القرض (PMI) فهي بنود منفصلة.
هل يمكنني تخفيض إجمالي الفائدة؟ نعم — فاختيار مدة أقصر، أو نسبة فائدة أدنى، أو سداد دفعات إضافية من أصل القرض، كلها أمور تقلل من إجمالي الفائدة.
ماذا لو كانت النسبة 0%؟ عند نسبة 0% لا توجد فائدة، ويكون القسط الشهري ببساطة هو مبلغ القرض مقسومًا على عدد الأشهر.